1992выпуск C061-7
Оценка разворотов по стопу максимального неблагоприятного отклонения с короткими временными стопами
Архивная оценка автоматически разворачивала позицию на стопе максимального неблагоприятного отклонения вместо того, чтобы только закрывать её. Затем проверялись собственный профиль неблагоприятного отклонения разворота, ценовые стопы и короткий временной стоп, а не горизонт первой сделки.
- Оценка автоматически разворачивала позицию, когда цена достигала стопа максимального неблагоприятного отклонения, вместо того чтобы использовать этот стоп только для закрытия.
- Разворотная сделка всё равно может дать большое неблагоприятное движение, если цена повторно пересекает исходную линию безубытка и затем разворачивается против новой стороны внутри того же торгового горизонта.
- По разворотным сделкам во фьючерсах на казначейские облигации материал поддерживал рассмотрение ценовых стопов на 32, 48 или 64 пункта, а разворотные сделки, как наблюдалось, становились прибыльными быстро, обычно в течение двух дней.
- Редакторское прочтение: разворот наследует новый профиль максимального неблагоприятного отклонения и не должен сохранять горизонт первой сделки.
Что изменила оценка
Оценка проверяла автоматический разворот позиции, когда цена достигала стопа максимального неблагоприятного отклонения, вместо того чтобы использовать этот стоп только для закрытия. Максимальное неблагоприятное отклонение — это наибольшее неблагоприятное движение, зафиксированное против открытой позиции. Оно использовалось и для постановки исходного стопа, и для проверки того, насколько далеко развёрнутая сделка затем уходила против новой стороны.
Зафиксированные значения максимального неблагоприятного отклонения описывались как, вероятно, завышенные, потому что внутридневные цены были недоступны.
Неблагоприятное движение после разворота
Разворотная сделка — это новая позиция, открытая в противоположную сторону, когда исходная сделка достигает стопа максимального неблагоприятного отклонения. Разворот на этом стопе всё равно может дать большое неблагоприятное движение, если цена повторно пересекает исходную линию безубытка и затем разворачивается против новой позиции внутри того же торгового горизонта.
Линия безубытка — это нулевой результат исходной сделки. Повторное пересечение её после разворота может создать большое неблагоприятное отклонение на новой стороне. Торговый горизонт — это запланированное окно удержания первой установки. Оценка ставила вопрос, должен ли разворот наследовать это окно или быть закрыт гораздо раньше.
MAE разворотных декабрьских сделок по T-bond, 1986–91
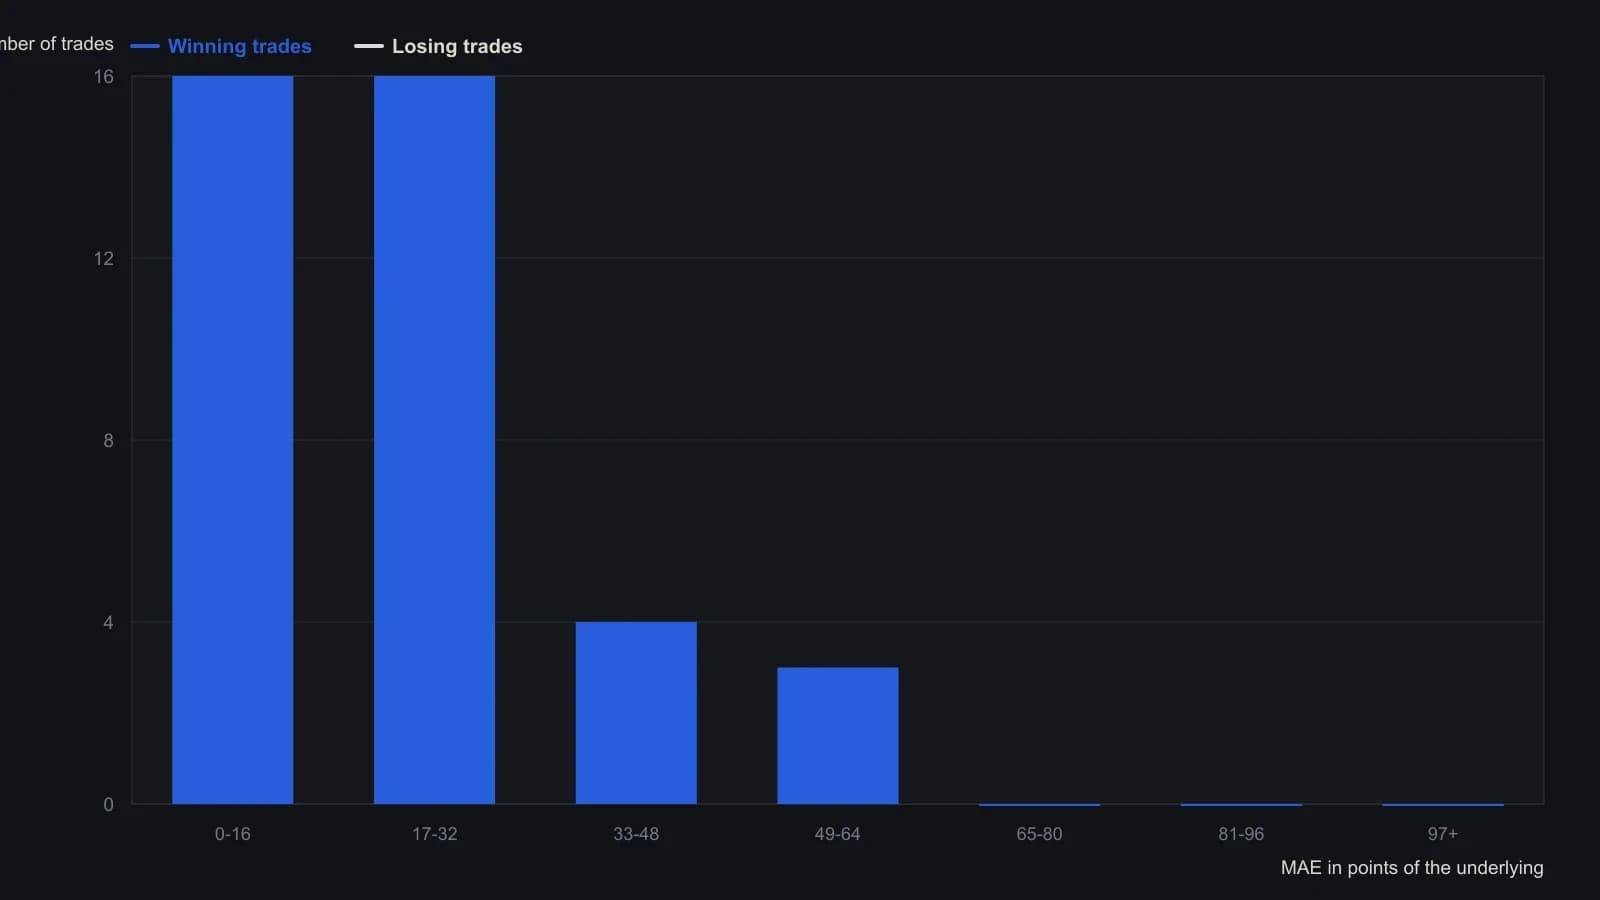
Автор предупреждает, что MAE, скорее всего, завышен, потому что в исследовании были только дневные данные, а не внутридневные. Высоты напечатанных столбцов — приблизительные целые числа и в отдельном интервале могут отличаться на одну сделку; сумма оцифрованных прибыльных столбцов составляет 39 против заявленных 37 прибыльных.
Ценовые стопы на разворотной сделке
Стоп-лосс — это заранее заданный ценовой предел, который закрывает или переворачивает позицию, когда неблагоприятное движение достигает выбранной дистанции. Здесь он рассматривался на развороте на 32, 48 или 64 пункта.
По разворотным сделкам во фьючерсах на казначейские облигации профиль максимального неблагоприятного отклонения прибыльных и убыточных сделок поддерживал рассмотрение ценовых стопов на 32, 48 или 64 пункта. В материале указывалось, что убытки разворотных сделок можно было обрезать где угодно выше 32 пунктов, сохраняя при этом большинство итоговых прибыльных сделок.
Короткий временной стоп для разворота
Временной стоп — это правило, которое закрывает развёрнутую экспозицию после фиксированного числа сессий вместо того, чтобы ждать истечения исходного торгового горизонта. Разворотные сделки, как наблюдалось, становились прибыльными быстро, обычно в течение двух дней.
В тесте временного стопа выход в день входа был лишь слабо прибыльным. Ожидание ещё одного дня формировало более ясный результат. Ожидание двух дней улучшало общую прибыльность ещё на 50 процентов, а дополнительные дни почти ничего не добавляли.
Развороты, остававшиеся открытыми после 20–25 дней, не наблюдались как становящиеся крупными прибыльными сделками, а примерно после 10 дней позднюю прибыльную сделку нельзя было заранее отличить от поздней убыточной.
Все разборы дорожки · 15 разборов
- 1987Оценка чёрного ящика с пирамидингом по неблагоприятному отклонению
- 1991Задайте первый стоп по гистограмме MAE, масштабированной на капитал
- 1991Фейды гэпа открытия, ограниченные стопами по экскурсии и времени
- 1991Границы стопа против добавленных параметров системы
- 1991Ограничивайте убытки с помощью MAE, стопов и лимитов просадки
- 1992Многолетняя оценка механических правил с ограничением по MAE
- 1992Аддоны по скользящей средней не удалось разделить по максимальному неблагоприятному отклонению
- 1992Оценка разворотов по стопу максимального неблагоприятного отклонения с короткими временными стопами
- 1992Неудачные сделки в диапазоне как тесты breakout-system
- 1998Подогнанные скользящие средние для добавочных входов по тренду
- 1998Месячные правила changer, заданные как одна механическая процедура
- 2002Тест отсечения excursion для стопов и выходов по прибыли
- 2006Построение фильтров пикового отклонения для стопов и размера
- 2006Фильтры экскурсии с учётом издержек для стопов и периода удержания
- 2017Ступенчатые стопы, лимиты просадки и механическое выживание по риску