1998выпуск C041-3
Подогнанные скользящие средние для добавочных входов по тренду
Подогнанная средняя рассматривается как зафиксированная средняя цена диапазона для добавочных входов в том же направлении, а не как прогноз ещё не видимого разворота. Близкие lookback показывают, удерживается ли подгонка, закрытие сессии завершает сделку, а maximum adverse excursion ставит стоп там, где обычно проявляются неудачные добавления.
- Скользящая средняя может расти или падать только после того, как цена уже сделала это, поэтому она подтверждает завершённое движение и затем служит средней опорой диапазона для добавочных входов.
- visual-fit начинается с короткой стартовой длины, а parameter-bracket близких средних показывает, сохраняются ли те же экстремумы и, следовательно, те же входы при небольших изменениях lookback.
- rule-based-entry покупает или продаёт по значению растущей или падающей средней, выходит на закрытии этой сессии и использует range-suspend, как только цена покидает тренд.
- maximum-adverse-excursion ставит стоп на расстоянии, где неудачные добавления исторически себя проявляют, а более тесная подгонка даёт большее отклонение за пределы средней, чем более свободная.
Подтверждение, а не ещё не видимый разворот
Скользящая средняя — это подогнанная средняя упорядоченных цен, которая может расти или падать только после того, как цена уже сделала это. Она не может расти, если цена ещё не выросла, и не может падать, если цена ещё не упала, поэтому она подтверждает завершённое движение, а не предвосхищает ещё не видимое.
Как только тренд определён, средняя служит адаптивным средним уровнем диапазона для добавочных входов в том же направлении. Тот же уровень может также отмечать точки фейда, когда цена оттягивается от него.
Стартовые длины и видимая скобка
visual-fit может начинаться примерно с 20 или 21 дневного наблюдения для акций и примерно с 9 или 10 для фьючерсов. Затем вокруг этих стартовых длин размещают близкие средние, чтобы подгонку можно было увидеть, а не считать её длиной по умолчанию, которая уже является окончательной.
Когда восьми-, 10- и 12-дневные средние показаны вместе, пространство между линиями показывает, насколько чувствительны эти входы по касанию экстремумов к выбранному lookback. parameter-bracket такого рода показывает, сохраняются ли те же экстремумы и, следовательно, те же входы при небольших изменениях длины.
Правило добавления в той же сессии
rule-based-entry — это замкнутая процедура, которая входит по значению растущей или падающей средней, выходит на закрытии этой сессии и приостанавливает добавления, как только цена покидает тренд. Сформулированное правило: покупать по значению растущей средней и выходить на закрытии либо продавать по значению падающей средней и выходить на закрытии.
Эти сделки add-on-entry — это размещения в том же направлении по средней после того, как тренд уже определён, а не первая попытка поймать разворот. На проиллюстрированном снижении центральная 10-дневная средняя отметила как минимум три короткие попытки, за которыми следовало ограниченное неблагоприятное движение после входа.
Подогнанные 8-, 10- и 12-дневные скользящие средние на фьючерсах T-bond
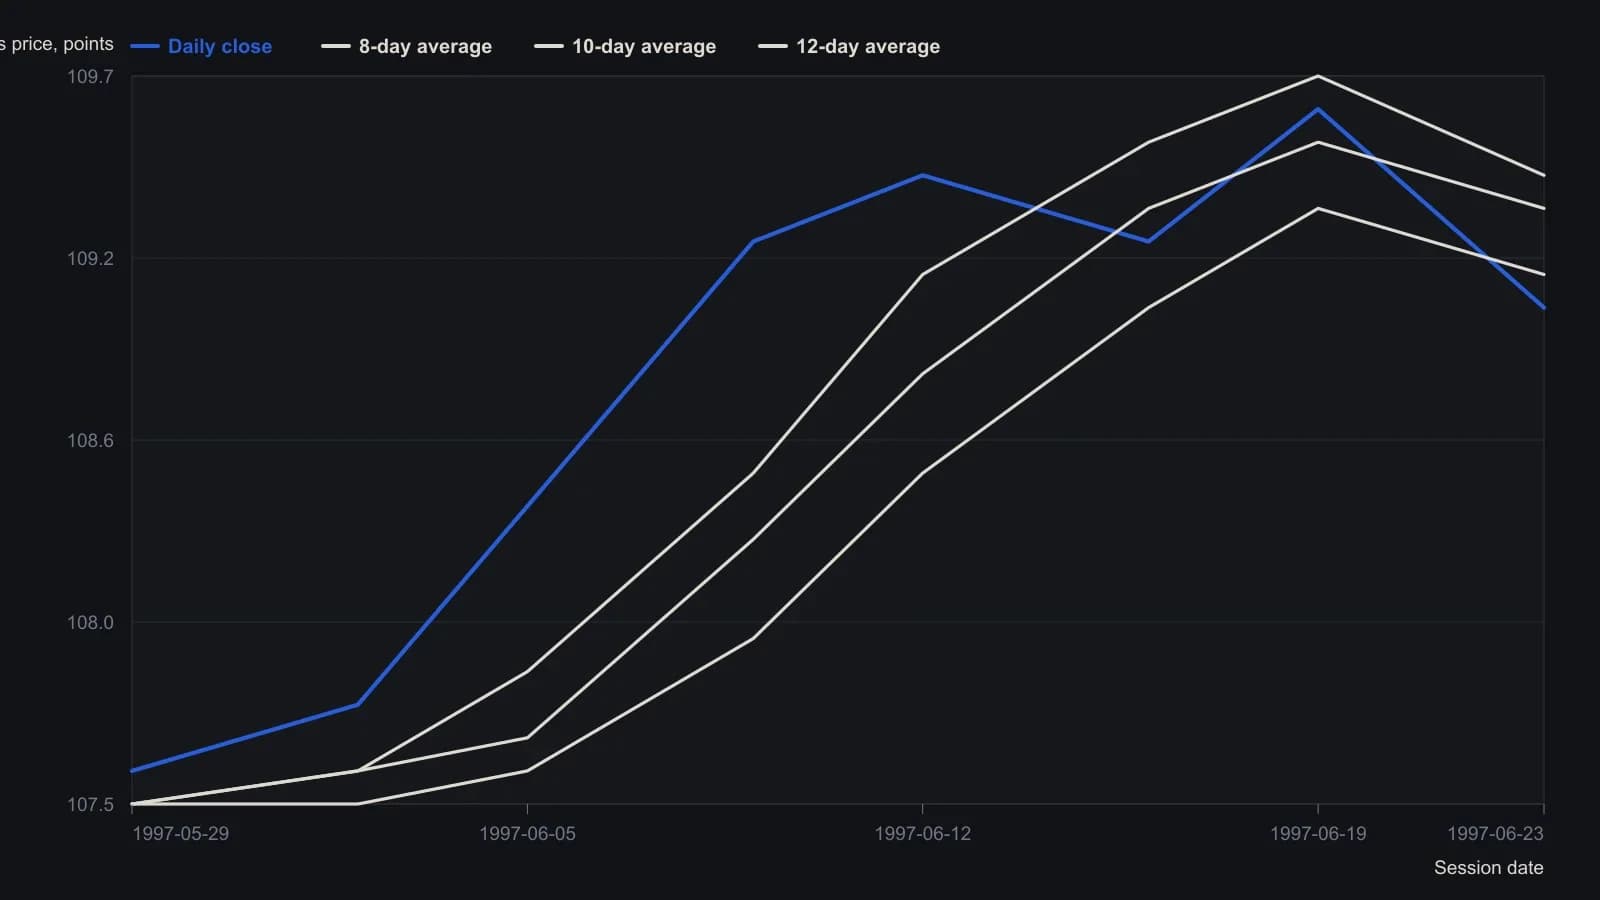
Периоды расчёта — набор 8-, 10- и 12-дневных, которым обрамляют девяти- или 10-дневный фьючерсный стартовый сетап. Показания сняты с растра и округлены до 0.1 пункта; это не биржевые принты. Календарные даты соответствуют окну May–June на этом масштабе и согласуются с обзором February–January, зафиксированным в том же рабочем пространстве TradeStation.
Когда добавление по тренду приостанавливается
Когда снижающаяся средняя пересекается и цена остаётся выше неё, добавления по тренду в той же сессии приостанавливаются, потому что формируется торговый диапазон. Этот шаг range-suspend рассматривает удержание с противоположной стороны как развивающийся диапазон, а не как продолжение.
Стопы из maximum adverse excursion
maximum-adverse-excursion — это неблагоприятное движение после входа, обобщённое так, чтобы стоп можно было поставить там, где неудачные добавления обычно себя проявляют. Стоп относится на расстояние неблагоприятного отклонения, которое исторически отмечает неудачное добавление, а более тесная подгонка средней даёт большее отклонение за пределы средней, чем более свободная.
В проиллюстрированном сравнении восьмидневная средняя показала примерно на восемь–12 тиков больше неблагоприятного отклонения, чем 10-дневная средняя.
Решения, принятые до сессии
Цену входа, стоп и выход на закрытии той же сессии можно задать до сессии, поэтому процедура не требует дискреционных решений в течение дня.
Все разборы дорожки · 15 разборов
- 1987Оценка чёрного ящика с пирамидингом по неблагоприятному отклонению
- 1991Задайте первый стоп по гистограмме MAE, масштабированной на капитал
- 1991Фейды гэпа открытия, ограниченные стопами по экскурсии и времени
- 1991Границы стопа против добавленных параметров системы
- 1991Ограничивайте убытки с помощью MAE, стопов и лимитов просадки
- 1992Многолетняя оценка механических правил с ограничением по MAE
- 1992Аддоны по скользящей средней не удалось разделить по максимальному неблагоприятному отклонению
- 1992Оценка разворотов по стопу максимального неблагоприятного отклонения с короткими временными стопами
- 1992Неудачные сделки в диапазоне как тесты breakout-system
- 1998Подогнанные скользящие средние для добавочных входов по тренду
- 1998Месячные правила changer, заданные как одна механическая процедура
- 2002Тест отсечения excursion для стопов и выходов по прибыли
- 2006Построение фильтров пикового отклонения для стопов и размера
- 2006Фильтры экскурсии с учётом издержек для стопов и периода удержания
- 2017Ступенчатые стопы, лимиты просадки и механическое выживание по риску