1992выпуск C011-9
Многолетняя оценка механических правил с ограничением по MAE
Механическая процедура на первом окне — незавершённая оценка, а не готовое преимущество. Оставляйте стопы maximum-adverse-excursion как заранее выставленную границу убытка, проводите те же правила входа, выхода и воздержания через контрастные годы одного рынка и не перенастраивайте фильтр только потому, что в более позднем году всё ещё появляются убыточные сделки.
- Считайте механическую процедуру на первом окне незавершённой, если число сделок ниже общепринятого порога надёжности, и отдавайте приоритет дополнительным календарным окнам, а не доработке логики на этой короткой выборке.
- Оставляйте стопы maximum-adverse-excursion как заранее выставленную границу убытка после повторного прогона тех же правил со стопами и без них на более позднем годе того же рынка.
- Не перенастраивайте порог фильтра под более поздние однодневные аномалии и фиксируйте повторяющийся кластер випсау только после того, как несколько лет можно рассмотреть вместе.
- Граница капитала на одну сделку не измеряет просадку от серии убытков, а перенос на другие инструменты остаётся отложенным, пока наблюдаемое поведение исходного рынка не будет подтверждено заново.
Первое окно осталось незавершённым
Оцениваемая процедура была механической торговой системой: полной, проверяемой процедурой, которая превращала входные данные правил и состояние рынка во вход, выход или воздержание без дискреционного переписывания во время теста. Она сочетала небольшой набор механических правил входа и выхода с двумя стопами.
Эти стопы были выбраны с помощью анализа maximum-adverse-excursion — карты на уровне сделки, показывающей, насколько далеко цена уходила против позиции, — так что крупные неблагоприятные движения обрезались, а прибыльным сделкам всё ещё оставалось пространство.
Первое тестовое окно дало меньше 30 сделок, что считается ниже общепринятого порога надёжности. Дополнительные календарные окна были приоритетнее доработки логики на этой короткой выборке.
Стопы остались заранее выставленной границей
На втором годе того же рынка облигационных фьючерсов процедура была повторно прогнана со стопами, выбранными по MAE, и без них. После этого сравнения была сохранена версия со стопами.
Стоп в 700 единиц, позднее зафиксированный как 765 после проскальзывания и издержек, обрезал большинство крупных и многие средние убытки, кроме двух дней с гэпом, когда стоп не удалось исполнить так, как он был выставлен.
Стопы сопоставлялись с границей в 2 процента капитала на сделку. Эта проверка закрывала отдельные убытки, но не просадку от серии убытков — путь капитала, который создаёт череда убыточных сделок и который стоп на одну сделку сам по себе не измеряет.
Закрытый P&L скользящего форвардного теста T-bond 1986
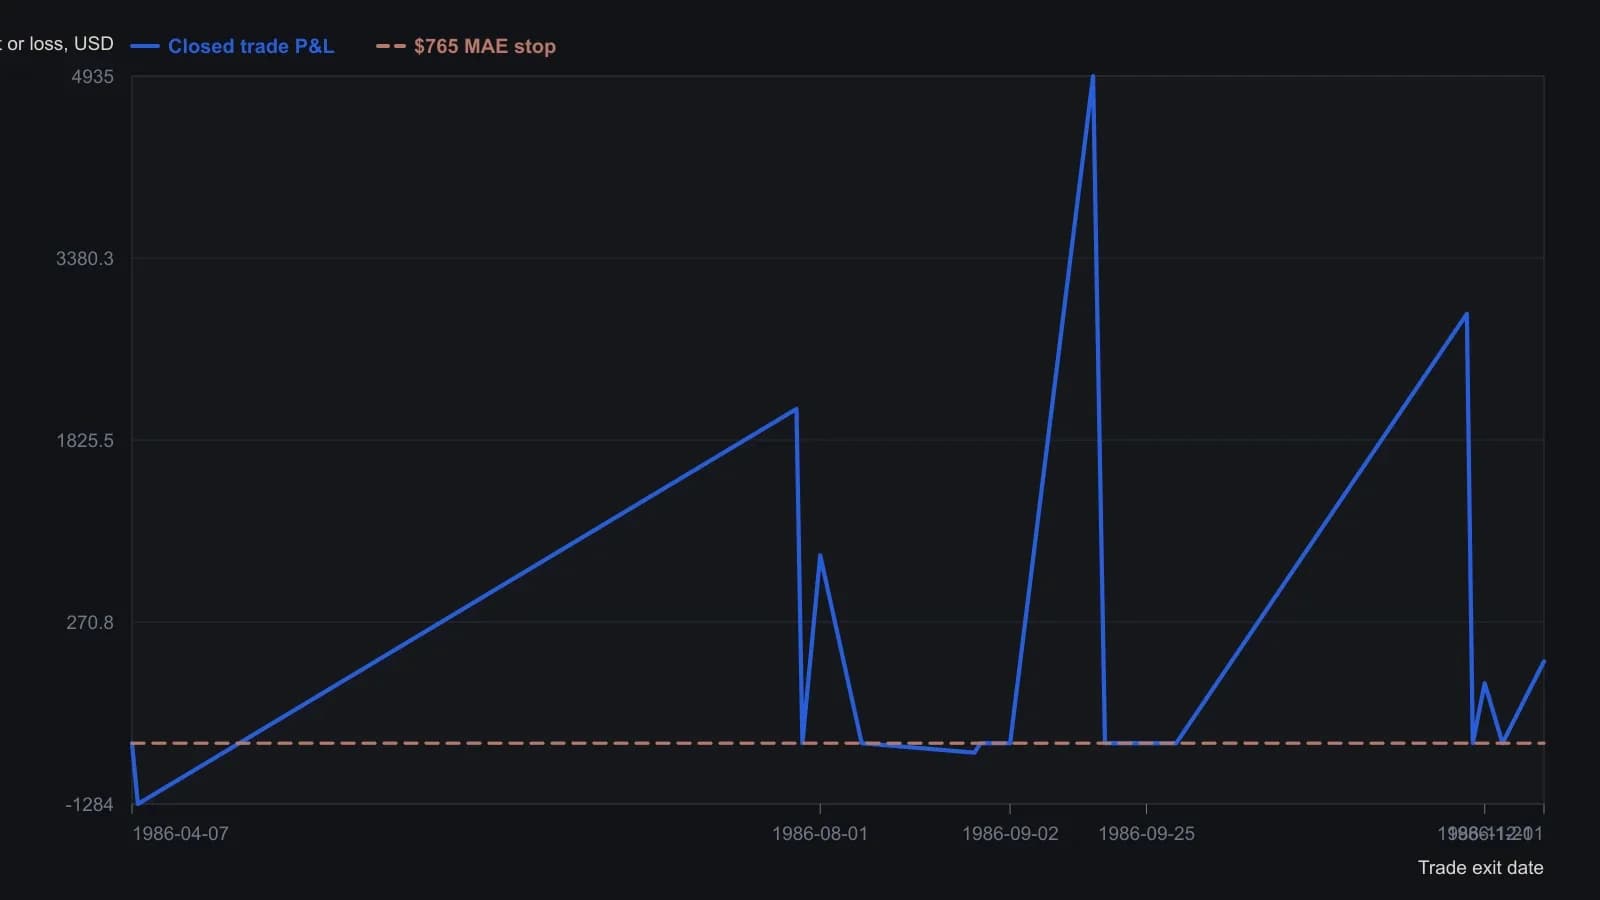
Figure 5 содержит 24 сделки: 5 прибыльных на 20082 доллара, 19 убыточных на -13160, итог 6922, средняя сделка 288, доля выигрышей 20.83 процента. В скане читаются только 19 строк, поэтому отсутствующие сделки не восстанавливались. Стоп в 765 долларов — это граница MAE в 700 долларов плюс издержки. Те же правила входа, выхода и воздержания, что и в окне разработки 1989; без повторной настройки.
Фильтры не перенастраивались под более поздний шум
Графики индикаторов считались недостоверными из-за артефактов отображения, поэтому сделки сверялись с числовыми значениями индикатора, а не только с графиками.
Порог фильтра — небольшой логический вентиль, который должен отсекать однодневный шум индикатора, и его нужно брать из осмотра сырого поведения, а не из поиска максимума прибыли на более поздней выборке. Однодневные аномалии индикатора около 0.003 и 0.016 после уже заданного фильтра 0.005 не использовались как повод перенастроить этот фильтр, потому что значение 0.005 уже было выбрано по осмотру сырых результатов без стопов.
Кластер випсау — участок слишком частых сделок, который указывает, что правила переключаются в тихом или двустороннем движении. Кластеры лишних сделок и возможного випсау появились более чем в одном году и были зафиксированы как кандидат на переоценку фильтра только после того, как эти годы можно было рассмотреть вместе.
Многодневная покупка, которая совпадала с индикаторами, но всё равно не сработала в снижении, была оставлена без изменений. Переписывание правил, чтобы стереть несколько промахов, может также исказить сделки, которые уже соответствуют концепции.
Более поздние годы всё ещё оставляли работу открытой
Тест на робастность означает повторный прогон той же механической процедуры на дополнительных окнах схожей длины, но с другой активностью, чтобы увидеть, какие проблемы повторяются, прежде чем менять любое правило. После этого прохода через несколько дополнительных лет незавершённая работа по-прежнему включала просадку от серии убытков, пирамидинг и объединённую переоценку фильтра.
Перенос периода спрашивает, дают ли те же правила, стопы и фильтры по-прежнему связный набор сделок, когда календарное окно меняется, а инструмент — нет. Именно эта оценка и была фактически выполнена. Перенос на другие инструменты был отложен, потому что правила строились на наблюдаемом поведении одного рынка. Специфичность инструмента — это ограничение: такое поведение нельзя считать применимым к несвязанным рынкам, пока оно не подтверждено заново.
Все разборы дорожки · 15 разборов
- 1987Оценка чёрного ящика с пирамидингом по неблагоприятному отклонению
- 1991Задайте первый стоп по гистограмме MAE, масштабированной на капитал
- 1991Фейды гэпа открытия, ограниченные стопами по экскурсии и времени
- 1991Границы стопа против добавленных параметров системы
- 1991Ограничивайте убытки с помощью MAE, стопов и лимитов просадки
- 1992Многолетняя оценка механических правил с ограничением по MAE
- 1992Аддоны по скользящей средней не удалось разделить по максимальному неблагоприятному отклонению
- 1992Оценка разворотов по стопу максимального неблагоприятного отклонения с короткими временными стопами
- 1992Неудачные сделки в диапазоне как тесты breakout-system
- 1998Подогнанные скользящие средние для добавочных входов по тренду
- 1998Месячные правила changer, заданные как одна механическая процедура
- 2002Тест отсечения excursion для стопов и выходов по прибыли
- 2006Построение фильтров пикового отклонения для стопов и размера
- 2006Фильтры экскурсии с учётом издержек для стопов и периода удержания
- 2017Ступенчатые стопы, лимиты просадки и механическое выживание по риску