1990выпуск C091-2
Синтетический опционный паритет на фьючерсах, заблокированных лимитом
Когда товарный фьючерс блокируется на дневном торговом лимите, котируемый месяц может перестать принимать заявки. Этот архивный кейс прослеживает заблокированную сессию по сое и сравнение с пшеницей в тот же день через выбор контракта, синтетический лонг на одном страйке и связку через конверсию.
- Дневной торговый лимит может остановить дальнейшую торговлю в направлении сильного движения и оставить существующую фьючерсную позицию без возможности выхода в котируемом контракте.
- Когда котируемый месяц заблокирован, более ранний обходной приём состоял в том, чтобы выбрать другую поставку или связанный товар, которые ещё торговались, и держать этот рынок как спред против замороженной позиции.
- Покупка колла и продажа пута на одном страйке формирует синтетическую длинную фьючерсную позицию, которая должна двигаться вместе с базовым контрактом даже пока этот контракт заблокирован.
- Когда котируемый фьючерс заблокирован limit-up или limit-down, всё ещё торгуемый синтетик позволяет скорректировать направленную позицию и показывает, какая сила стоит за объявленным лимитом.
Многие сессии товарных фьючерсов останавливают дальнейшую торговлю в направлении сильного движения, как только цена проходит заданное расстояние от предыдущего закрытия. Этот дневной торговый лимит может оставить существующую фьючерсную позицию без возможности выхода в котируемом контракте.
Сессия с заблокированным лимитом
Сессия с заблокированным лимитом — это сессия, в которой котируемый фьючерс котируется на покупку или продажу на допустимом экстремуме и не может провести сделку по более дальней цене, тогда как опционы на этот контракт могут по-прежнему торговаться.
Выбор контракта, который ещё может торговаться
Когда котируемый месяц заблокирован, более ранний обходной приём состоял в том, чтобы выбрать другую поставку или связанный товар, которые ещё были открыты, и держать этот рынок как спред против замороженной позиции. Выбор контракта спрашивает, какой месяц поставки или связанный товар ещё открыт и заблокирован ли целевой листинг, чтобы любой хедж ставился на рынке, который ещё может принимать заявки.
Синтетический лонг на одном страйке
Покупка колла и продажа пута на одном страйке формирует синтетическую длинную фьючерсную позицию, которая должна двигаться вместе с базовым контрактом даже пока этот контракт заблокирован на дневном лимите. Этот опционный спред, парная покупка и продажа колла и пута на одном страйке, финансирует и оценивает синтетический фьючерсный эквивалент так, чтобы пакет следовал за котируемым контрактом, когда фьючерс не может торговаться сквозь дневной лимит.
Заблокированный принт по сое
5 July 1989 соя November 1989 закрылась limit bid на 7.02, тогда как колл 7.00 закрылся по 55.5 цента, а пут 7.00 — по 44 цента, так что синтетический лонг на одном страйке стоил около 11.5 цента. После вычета около 2 центов внутренней стоимости из этих коллов 7.00 синтетик по сое стоял примерно на 9.5 цента выше заблокированного фьючерсного принта, и это была цена, по которой всё ещё можно было купить длинный эквивалент.
Трейдер, уже находящийся в шорте по этому заблокированному фьючерсу на сою, мог открыть длинный синтетик как защиту от дальнейшего роста, который котируемый контракт ещё не мог напечатать.
Конверсия в свободной сессии
Котируемые фьючерсы и синтетик на одном страйке остаются связанными через конверсию. В свободной сессии покупка более дешёвого фьючерса и продажа синтетического лонга продолжается, пока две цены не сойдутся снова. Этот конверсионный арбитраж покупает более дешёвое из котируемого фьючерса и синтетического лонга и продаёт более дорогое, пока эти цены не сойдутся снова.
Сравнение с пшеницей в тот же день
В ту же дату пшеница December 1989 закрылась на 4.23-3/4, плюс 8.5 цента, а колл и пут 4.20 показали совпадающую остаточную временную стоимость в 18 центов после вычета 3.75 цента внутренней стоимости колла.
Что по-прежнему обновляется на лимите
Когда котируемый фьючерс заблокирован limit-up или limit-down, всё ещё торгуемый синтетик и позволяет скорректировать направленную позицию, и показывает, какая сила стоит за объявленным лимитом.
Запертые ноябрьские соевые бобы: синтетический лонг против лимита
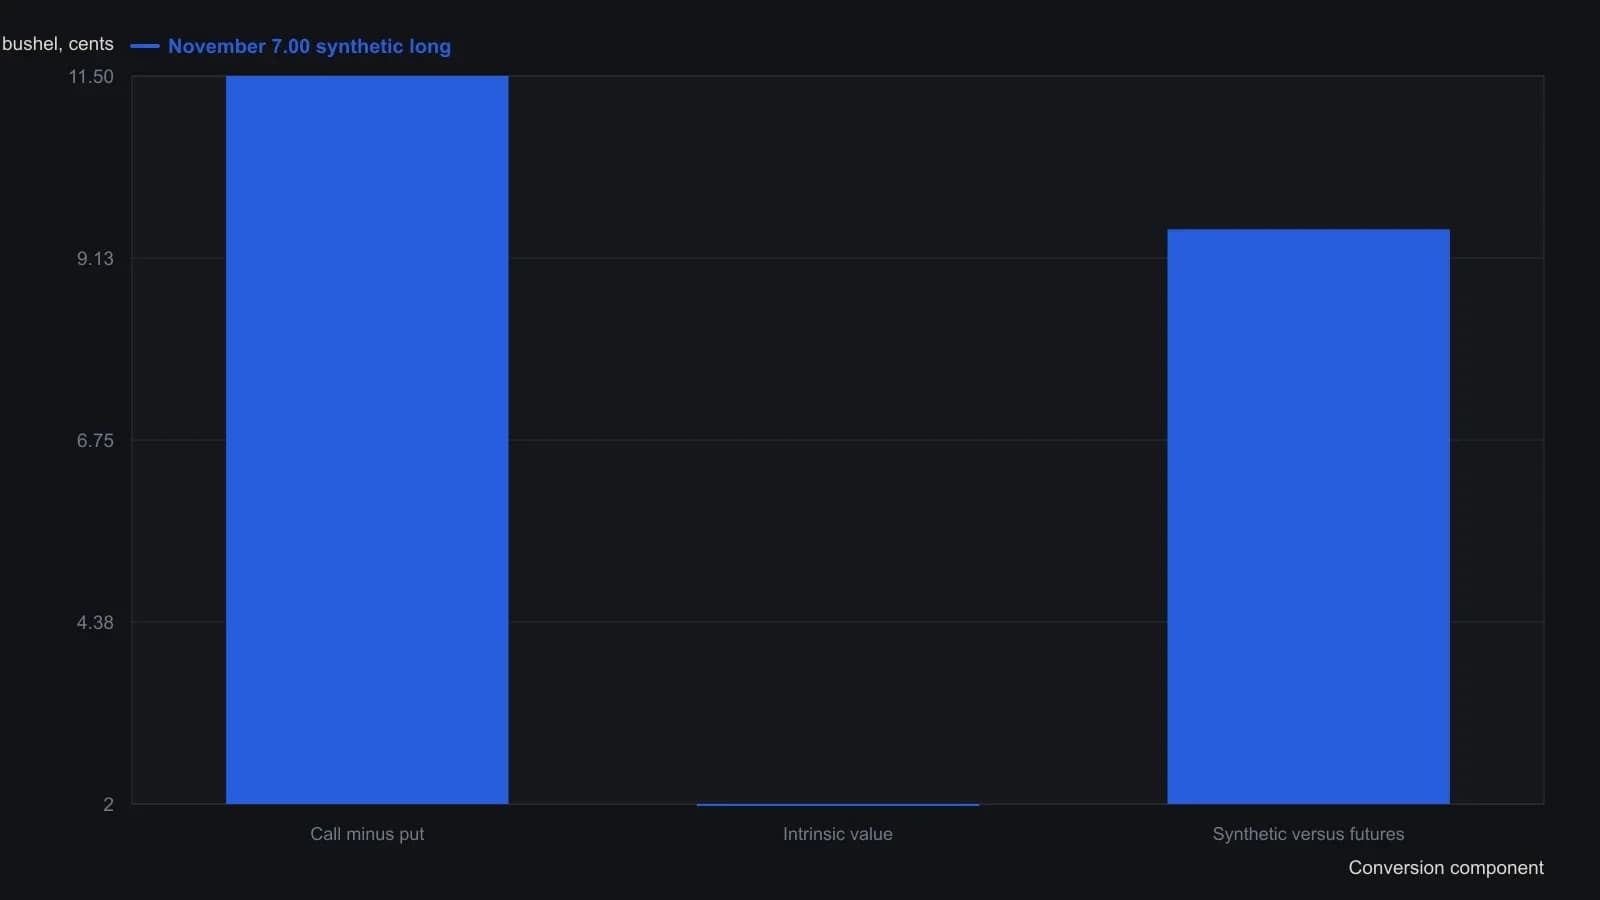
Ближайший к деньгам страйк 7.00 по соевым бобам CBT November 1989; статья отмечает, что любая пара колл и пут с одним страйком оставляет тот же остаток после внутренней стоимости.
Все разборы дорожки · 16 разборов
- 1990Синтетический опционный паритет на фьючерсах, заблокированных лимитом
- 1991Построение синтетических опционных позиций с путами и спредами
- 1991Синтетическая акция и построение выплаты защитного пута
- 1993Эквивалентные опционные стратегии как чек-лист капитала и исполнения
- 1993Держите убыток по фьючерсу ограниченным, когда стопы не исполняются
- 2001Ремонт лонга после гэпа финансируемым колл-рейтио
- 2003Построение синтетического лонга с проверками дельты и маржи
- 2003Кэш-покрытый split-synthetic после снижения
- 2004Построение синтетических коллов и путов с акцией
- 2006Коллы в деньгах как ограниченное синтетическое плечо
- 2006Кредитная конструкция синтетического длинного колла через фьючерсы и длинный пут
- 2006Превратите диапазон поддержки и сопротивления в одну процедуру синтетического опциона
- 2007Корректировка длинного колла через синтетический стрэддл
- 2008Конструирование защитных путов и синтетических опционных пакетов
- 2018Вертикальный дебетовый спред с неравными ногами как замена акций
- 2020Страйки вне денег как дельта-бюджет для синтетических фьючерсов