2001выпуск C121-4
Ремонт лонга после гэпа финансируемым колл-рейтио
Внезапный гэп вниз может превратить ранее здоровый лонг в повреждённую книгу. Этот кейс сравнивает удвоение позиции в акциях с финансируемым колл-оверлеем one-by-two. Редакторское прочтение TradersWeek: перестановка безубытка, не требующая новых денег, оплачивается продажей хвоста восстановления.
- После гэпа вниз на негативных новостях варианты только в акциях — зафиксировать убыток, докупить равный дополнительный лот или держать и ждать.
- Путы, купленные в день обвала, — слабый запоздалый хедж: скачок подразумеваемой волатильности раздувает их цену, а отскок может стереть эту премию.
- В иллюстрации оверлей one-by-two покупает колл January 45 по 9.50 и продаёт два колла January 55 по 5.40, принимая кредит 1.30 и указывая безубыток пакета 51.85.
- Апсайд на экспирации ограничен 3.15 на акцию, или 315 на лот из 100 акций, потому что короткие коллы 55 обязывают к поставке по этому страйку.
Гэп, который повреждает книгу
Внезапный гэп вниз на негативных новостях — обычный способ, которым ранее здоровый лонг становится повреждённой книгой. После этого пробоя варианты только в акциях — зафиксировать убыток, докупить равный дополнительный лот или держать и ждать.
В разборе лонг — 100 акций, купленных по 60 и позже торговавшихся по 45, снижение на 25 процентов от входа.
Qualcomm от максимумов начала 2001 через сентябрьский гэп
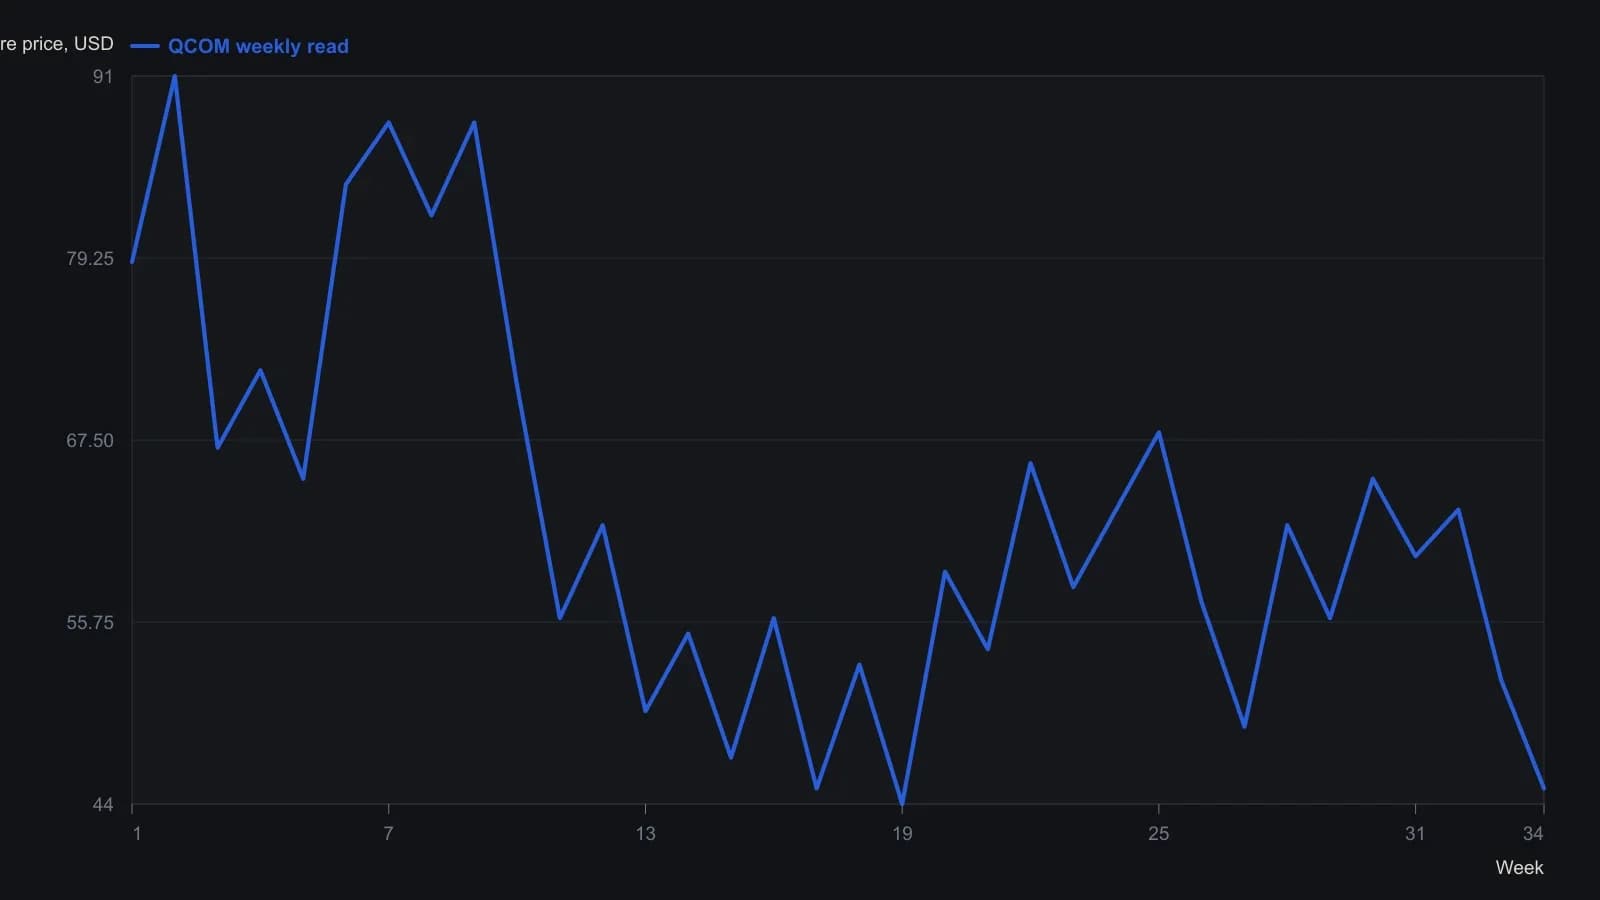
Таблица OHLC не печаталась. Значения — недельные отсчёты в целых долларах по журнальным свечам, а не официальные закрытия сессий. Горизонтальное положение интерполировано по оси месяцев February–September 2001.
Удвоение позиции против пута дня обвала
Покупка ещё 100 акций по 45 — это удвоение позиции. Этот дополнительный лот снижает безубыток только в акциях до 52.50, поднимает задействованный капитал с 6000 до 10500 и ускоряет дальнейшие убытки, если снижение продолжится.
Путы, купленные в день обвала, рассматриваются как слабый запоздалый хедж. Скачок подразумеваемой волатильности раздувает их цену, а отскок может стереть эту премию.
Когда акции уже потеряли больше половины цены покупки, более поздние ремонтные оверлеи опционами рассматриваются как гораздо менее полезные.
Финансируемый колл-оверлей one-by-two
Иллюстрированный ремонт — это хеджирующая стратегия, добавляемая после того, как убыток уже открыт. Она должна изменить оставшийся даунсайд и безубыток, пока исходные акции остаются на месте.
Оверлей — это колл-рейтио one-by-two. На каждый лот из ста акций он покупает один колл около денег и продаёт два колла с более высоким страйком, в таком размере, чтобы короткая премия покрывала длинный дебет. Этот финансируемый колл должен открываться в кредит, так что дополнительные деньги не нужны.
Пакет длинных и коротких опционов применяется как один опционный спред, поэтому вход, выход и воздержание читаются с одной выплаты.
Используя коллы January 45 по оферу 9.50 и два колла January 55 по биду 5.40, оверлей принял чистый кредит 1.30 и заявленный безубыток пакета 51.85. Эта цена — перестановка безубытка для совокупной книги.
Комбинация акций и опционов — синтетическая опционная позиция. Её оставшаяся выплата больше не совпадает с нехеджированным лонгом. Она ведёт себя как пересобранное, обычно ограниченное сверху, требование на отскок.
Поскольку два коротких колла 55 обязывают к поставке по этому страйку, апсайд на экспирации в примере ограничен 3.15 на акцию, или 315 на лот из 100 акций. Этот предел — ограниченное сверху восстановление, которое появляется, когда шорты обязывают поставить акции по более высокому страйку.
Закрытие после перестановки безубытка
После того как цена достигает нового безубытка, оверлей можно закрыть, выкупив шорты и продав длинный колл, принимая возможную комиссию и проскальзывание бид-аск.
Идея ремонта не ограничена одним пакетом one-by-two. Другие опционные спреды можно комбинировать вокруг оставшихся акций и сравнивать на графиках риска до выбора структуры.
Все разборы дорожки · 16 разборов
- 1990Синтетический опционный паритет на фьючерсах, заблокированных лимитом
- 1991Построение синтетических опционных позиций с путами и спредами
- 1991Синтетическая акция и построение выплаты защитного пута
- 1993Эквивалентные опционные стратегии как чек-лист капитала и исполнения
- 1993Держите убыток по фьючерсу ограниченным, когда стопы не исполняются
- 2001Ремонт лонга после гэпа финансируемым колл-рейтио
- 2003Построение синтетического лонга с проверками дельты и маржи
- 2003Кэш-покрытый split-synthetic после снижения
- 2004Построение синтетических коллов и путов с акцией
- 2006Коллы в деньгах как ограниченное синтетическое плечо
- 2006Кредитная конструкция синтетического длинного колла через фьючерсы и длинный пут
- 2006Превратите диапазон поддержки и сопротивления в одну процедуру синтетического опциона
- 2007Корректировка длинного колла через синтетический стрэддл
- 2008Конструирование защитных путов и синтетических опционных пакетов
- 2018Вертикальный дебетовый спред с неравными ногами как замена акций
- 2020Страйки вне денег как дельта-бюджет для синтетических фьючерсов