2006выпуск C101-5
Превратите диапазон поддержки и сопротивления в одну процедуру синтетического опциона
Кейс January 2006 по March Dow превращает гипотезу диапазона переваривания в одну позицию synthetic-option-position. Ноги выбираются так, чтобы profit-playground совпадал с прогнозируемой полосой, затем тот же инструмент переписывается, когда рынок пересматривает этот диапазон.
- Наложите полосу переваривания поддержки и сопротивления на одну позицию synthetic-option-position так, чтобы profit-playground совпадал с прогнозируемым диапазоном.
- Откажитесь от одиночного опциона, если его внутренний безубыток слишком близко к поддержке относительно фьючерсного риска, который вы иначе приняли бы.
- Используйте option-spread, а иногда naked-leg, чтобы сдвинуть безубыток или превратить дебет в кредит, сохраняя заданную площадку.
- Когда цена пересматривает диапазон, перепишите тот же инструмент. Не считайте следующее исполнение новой торговой идеей.
Диапазон переваривания, а не одиночный длинный опцион
Кейс January 2006 по March Dow использовал предшествующее ралли November to December 2005, ожидаемое переваривание крупного движения и сопротивление чуть ниже 11100 как сетап для опционной конструкции, учитывающей диапазон, а не одиночный длинный опцион.
Тот же кейс рассматривал коррекции Fibonacci 50 процентов и 61.8 процентов вблизи 10692 to 10698 и 10598, плюс прежнюю поддержку вблизи 10720, как нижнюю полосу ожидаемого снижения. Поддержка и сопротивление здесь означали полы и потолки, используемые как полосы, чтобы локализовать ожидаемый диапазон, цели и страйки опционов.
Почему пут at-the-money был слишком тесным
Пут at-the-money 10900 по цене около 100 пунктов, или 1000 долларов при 10 долларов за пункт Dow, давал внутренний безубыток на 10800. Это оставляло мало места выше поддержки на 10720 и было отвергнуто как слишком тесное против фьючерсного риска в 1000 долларов.
Один инструмент, чья полоса прибыли совпадает с диапазоном
Построенный инструмент был synthetic-option-position: многоногая опционная конструкция, используемая как единый свинг-инструмент, чья полоса прибыли и убытка рассчитана так, чтобы совпадать с прогнозируемым ценовым диапазоном, а не с направленной фьючерсной ставкой. Он был собран как option-spread, парная структура длинного и короткого опциона с дополнительной короткой ногой, используемая чтобы сдвинуть безубыток, уменьшить дебет или превратить дебет в кредит, сохраняя заданную площадку.
Кейс использовал медвежий пут-спред с коротким путом 10700 и коротким коллом 11200. Продажа 10700 собрала 395 долларов и подняла внутренний безубыток с 10800 до 10839. Продажа колла 11200 собрала 885 долларов, чтобы уменьшить дебет и добавить маржинальный риск. Этот дополнительный короткий колл был naked-leg, непокрытый короткий опцион, добавленный к заданному спреду, чтобы собрать дополнительную премию, поднять безубыток и внести маржинальный и хвостовой риск.
Кредитное исполнение переписывает ту же идею
Исполнение на следующий день на кредит 260 долларов изменило конструкцию в кредитный спред. Reverse-breakevens считались от собранных 2395 долларов, или 239 пунктов при 10 долларов за пункт, что даёт 11439 выше короткого колла и 10461 ниже короткого пута. Reverse-breakeven означает те цены экспирации сверху и снизу, полученные прибавлением или вычитанием собранной премии, в пунктах, из коротких страйков.
Кейс утверждал, что рынок в диапазоне примерно 80 процентов времени, плюс экспирация многих коротких опционов без стоимости, повышал шанс прибыльной экспирации где угодно между 10461 и 11439, причём полная премия удерживается только между 10700 и 11200. Этот внутренний интервал и есть profit-playground: интервал цены экспирации, в котором построенная позиция рассчитана удержать часть или всю собранную премию.
Когда рынок пересматривает диапазон
После того как рынок позднее прошёл через прежнее сопротивление, выкуп двух коротких путов 10700 оставил бычий колл-спред, снял маржу, зафиксировал около 4700 долларов открытой прибыли и сдвинул предпочтительную зону к оставшемуся короткому коллу 11200. Перепись осталась внутри исходной позиции synthetic-option-position.
Учебное заключение рассматривало поддержку, сопротивление и диапазоны как ценовые полосы, которые рынок может пробить, чтобы вытряхнуть слабых держателей. Синтетическая конструкция и позднейшая перепись должны были выдерживать эти проверки, а не предполагать бритвенно острые линии.
Мартовские фьючерсы на Dow 2006 тестируют диапазон переваривания 10720–11093
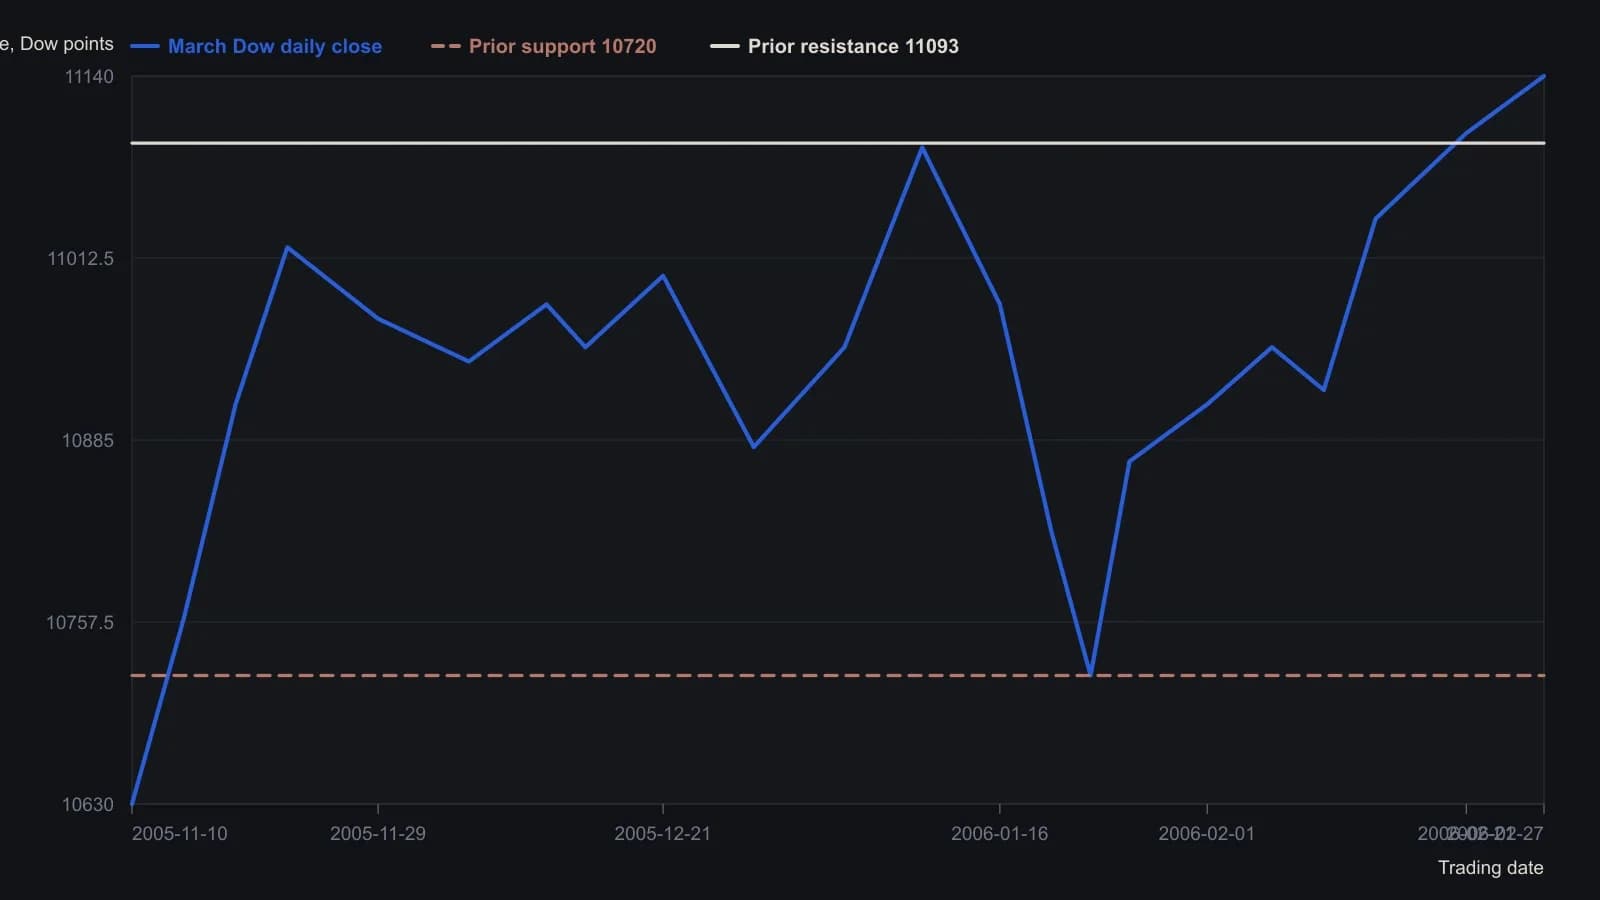
Закрытия оцифрованы с дневных баров с точностью до ближайших 10–20 пунктов Dow; растр не обеспечивает тиковой точности. Названия месяцев соответствуют окну мартовского Dow из статьи — ноябрь 2005–март 2006 — и отметкам оси с числами месяца. Поддержка 10720 и сопротивление 11093 взяты из текста, а не с напечатанных делений оси графика.
Все разборы дорожки · 16 разборов
- 1990Синтетический опционный паритет на фьючерсах, заблокированных лимитом
- 1991Построение синтетических опционных позиций с путами и спредами
- 1991Синтетическая акция и построение выплаты защитного пута
- 1993Эквивалентные опционные стратегии как чек-лист капитала и исполнения
- 1993Держите убыток по фьючерсу ограниченным, когда стопы не исполняются
- 2001Ремонт лонга после гэпа финансируемым колл-рейтио
- 2003Построение синтетического лонга с проверками дельты и маржи
- 2003Кэш-покрытый split-synthetic после снижения
- 2004Построение синтетических коллов и путов с акцией
- 2006Коллы в деньгах как ограниченное синтетическое плечо
- 2006Кредитная конструкция синтетического длинного колла через фьючерсы и длинный пут
- 2006Превратите диапазон поддержки и сопротивления в одну процедуру синтетического опциона
- 2007Корректировка длинного колла через синтетический стрэддл
- 2008Конструирование защитных путов и синтетических опционных пакетов
- 2018Вертикальный дебетовый спред с неравными ногами как замена акций
- 2020Страйки вне денег как дельта-бюджет для синтетических фьючерсов