2018выпуск C0846-47
Вертикальный дебетовый спред с неравными ногами как замена акций
Кейс 2018 года сравнил 100 акций с бычьими колл-спредами August 185-190 с равными и неравными ногами. Цифры показывают, как меняются дебет, дельта, остаточный потенциал роста и риск в зоне экспирации, когда цель — участие, близкое к акциям, без полной выплаты за акции.
- Вертикальный дебетовый бычий колл-спред покупает колл с более низким страйком и продаёт колл с более высоким страйком с той же экспирацией, платит чистый дебет и ограничивает и прибыль, и убыток.
- Спред с равными ногами 9-by-9 August 185-190 использовал дебет 2367 вместо выплаты 18687 за акции, имел чистую дельту около 94 и всё же показывал такой же или больший убыток, чем 100 акций, если акция закрылась примерно между 163 и 188.
- Версия с неравными ногами 5-by-4 платила дебет 1920, имела дельту около 98, оставляла остаточный потенциал роста после короткого страйка и описывалась как почти пункт-в-пункт отслеживание после прохождения точки безубыточности 188.84.
- Ниже 185 убыток спреда с неравными ногами останавливался на дебете 1920, но между примерно 169 и 189 на экспирации August он, как показано, мог потерять больше долларов, чем акции.
Дебетовый спред, используемый как замена акций
Вертикальный дебетовый бычий колл-спред формируется покупкой колла с более низким страйком и продажей колла с более высоким страйком с той же экспирацией. Этот чисто колловый вертикальный дебет — базовый строительный блок в данном кейсе: структура с одной экспирацией, которая платит чистый дебет и ограничивает и прибыль, и убыток.
Рассматриваемые как один опционный спред, ноги составляют единую процедуру. Вход, выход и ожидание в стороне можно оценивать относительно лимитов капитала, состояния рынка и заявленного окна удержания. Конструкторский вопрос в том, можно ли подобрать размер и страйки комбинации как синтетическую опционную позицию так, чтобы после заявленной точки безубыточности изменение её цены отслеживало длинную позицию в акциях без покупки самих акций.
Спред с равными ногами August 185-190
В кейсе 2018 года 100 акций по 186.87 подразумевали выплату 18687. Бычий колл-спред August 185-190 с 78 днями до экспирации был показан с дебетом 2367.
Версии этого спреда с равными ногами 9-by-9 была присвоена чистая дельта около 94, ограниченная прибыль 2133 и максимальный убыток, равный дебету 2367. Дельта здесь — проиллюстрированная чувствительность стоимости спреда к движению базового актива на один пункт.
По сравнению со 100 акциями этот спред с равными ногами, как показано, имел такой же или больший убыток, если акция закрылась примерно между 163 и 188 на экспирации, потому что потенциал роста был ограничен, а убыток оставался большим.
Вариант с неравными ногами 5-by-4
Соотношение с неравными ногами покупает больше длинных коллов, чем коротких, так что после короткого страйка остаётся часть потенциала роста — ценой другого дебета и другой зоны риска на экспирации. Архивный кейс использовал пять длинных коллов 185 против четырёх коротких коллов 190 на тех же страйках August 185-190.
Этот спред 5-by-4 был показан с дебетом 1920 и дельтой около 98. После прохождения заявленной точки безубыточности 188.84 он описывался как движущийся почти пункт-в-пункт вместе с акцией, как удержание примерно 98 акций. Показание около 100 рассматривается как отслеживание, близкое к акциям.
Ниже 185 убыток спреда с неравными ногами ограничивался дебетом 1920, тогда как длинная позиция из 100 акций продолжала бы терять, если акция падала дальше. Выше примерно 189.50 спред с неравными ногами, как показано, зарабатывал чуть больше, чем 100 акций.
AAPL 5-by-4 августовский колл-спред 185-190 против 100 акций на экспирации
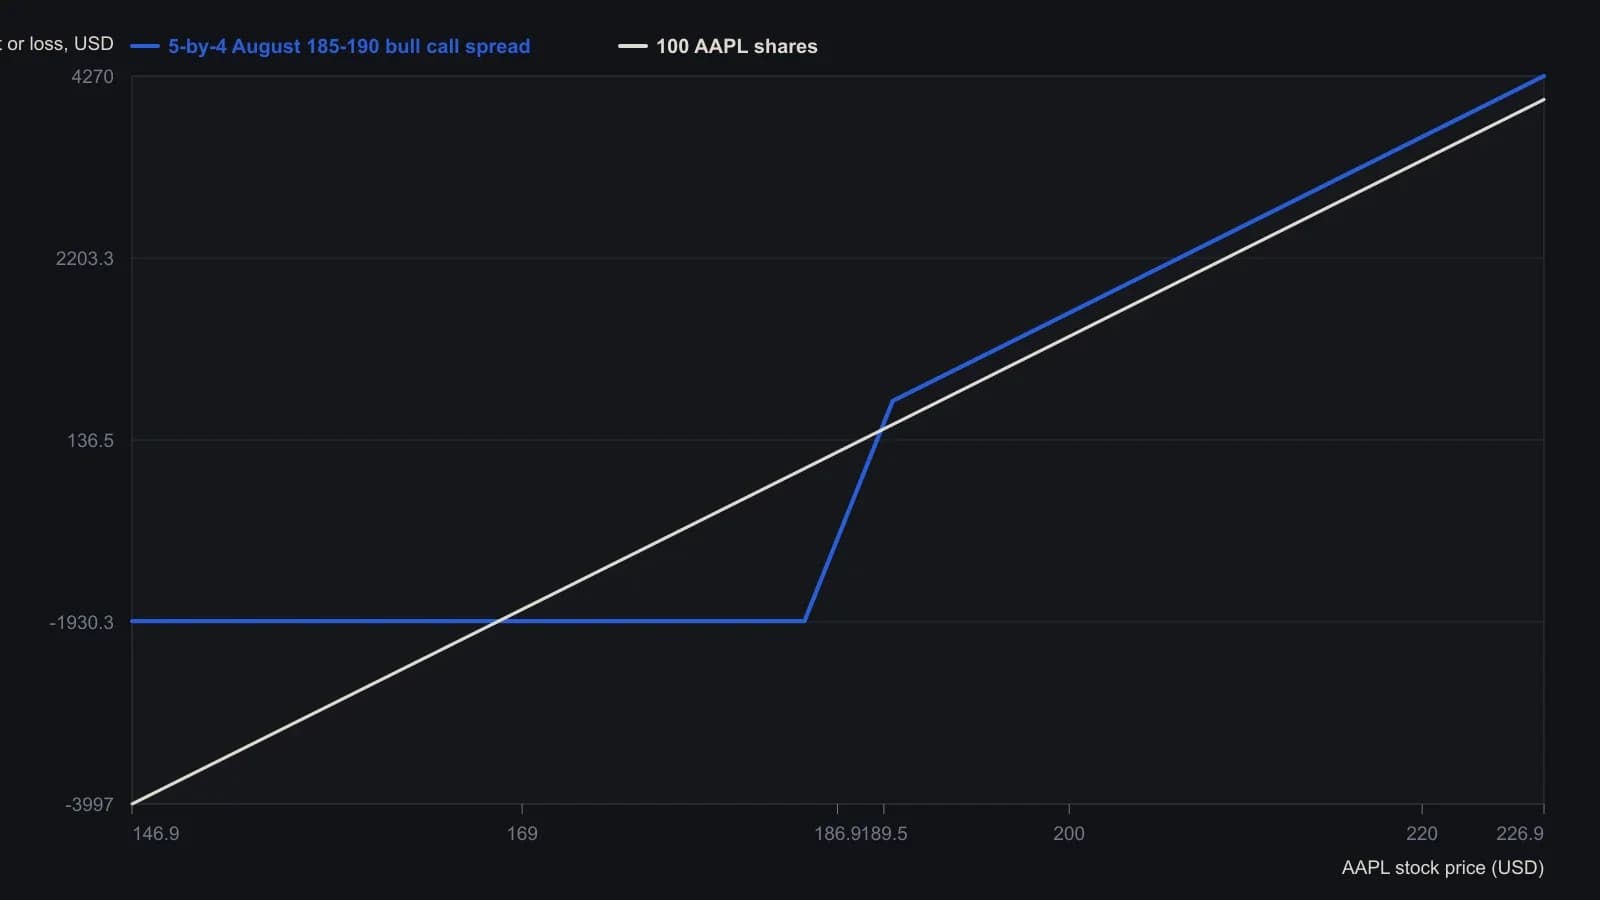
Исходный рисунок — снимок на экспирации (дней до экспирации = 0, все ноги закрыты). P/L по акциям предполагает покупку по 186.87. Появившаяся позднее в колонке сумма $18,678 затрат на акции трактуется как опечатка вместо 186.87, умноженного на 100.
Риск в зоне экспирации против акций
Между примерно 169 и 189 на экспирации August спред с неравными ногами, как показано, мог потерять больше долларов, чем акции. Более низкий дебет и остаточный потенциал роста после короткого страйка эту зону не устраняли.
Конструкция с равными ногами имела ту же проблему средней зоны в другом окне: такой же или больший убыток, чем у 100 акций, если акция закрылась примерно между 163 и 188, при большем дебете и без остаточного потенциала роста выше 190.
Все разборы дорожки · 16 разборов
- 1990Синтетический опционный паритет на фьючерсах, заблокированных лимитом
- 1991Построение синтетических опционных позиций с путами и спредами
- 1991Синтетическая акция и построение выплаты защитного пута
- 1993Эквивалентные опционные стратегии как чек-лист капитала и исполнения
- 1993Держите убыток по фьючерсу ограниченным, когда стопы не исполняются
- 2001Ремонт лонга после гэпа финансируемым колл-рейтио
- 2003Построение синтетического лонга с проверками дельты и маржи
- 2003Кэш-покрытый split-synthetic после снижения
- 2004Построение синтетических коллов и путов с акцией
- 2006Коллы в деньгах как ограниченное синтетическое плечо
- 2006Кредитная конструкция синтетического длинного колла через фьючерсы и длинный пут
- 2006Превратите диапазон поддержки и сопротивления в одну процедуру синтетического опциона
- 2007Корректировка длинного колла через синтетический стрэддл
- 2008Конструирование защитных путов и синтетических опционных пакетов
- 2018Вертикальный дебетовый спред с неравными ногами как замена акций
- 2020Страйки вне денег как дельта-бюджет для синтетических фьючерсов