2006выпуск C051-4
Кредитная конструкция синтетического длинного колла через фьючерсы и длинный пут
Выплата длинного колла может быть собрана как синтетическая опционная позиция: длинный базовый актив плюс длинный пут. Является ли этот пакет кредитной конструкцией или дебетовой конструкцией, зависит от того, когда присоединяется пут и от того, остаётся ли выход в худшем случае выше исходного входа.
- Выплата длинного колла может быть собрана как синтетическая опционная позиция: длинный базовый актив плюс длинный пут.
- Конструкция выстраивается по порядку: сначала открывается базовый актив на росте, а длинный пут добавляется только после появления открытой прибыли.
- Если выход в худшем случае, страйк пута минус премия пута, остаётся выше исходного входа, пакет является кредитной конструкцией, а не дебетовой конструкцией.
- Фьючерсная версия представлена как более практичная, чем версия на акциях, потому что затраты на начальную маржу ниже, а обратная последовательность собирает синтетический длинный пут.
Собранная выплата
Выплата длинного колла может быть собрана как синтетическая опционная позиция: длинный базовый актив плюс длинный пут. Синтетическая опционная позиция — это пакет из двух и более ног, состоящий из контракта на базовый актив и опционов и собранный так, чтобы его выплата совпадала с другим опционом.
В этом пакете длинный пут — это купленный пут, используемый как вторая нога, чтобы задать пол под уже открытой длинной позицией по базовому активу.
Порядок конструкции
Конструкция выстраивается по порядку. Сначала открывается базовый актив на росте, а длинный пут добавляется только после появления открытой прибыли.
Такой порядок — это леггинг: сначала открывается базовый актив, а опцион добавляется только после того, как эта позиция уже сдвинулась достаточно, чтобы пройти кредитный тест.
Кредитный тест
Кредитный тест арифметический. Если страйк пута минус премия пута остаётся выше исходного входа, пакет является кредитной конструкцией, а не дебетовой конструкцией.
Выход в худшем случае — это страйк пута минус премия, уплаченная за этот пут. Это зафиксированный пол, которым проверяют кредит против дебета. Кредитная конструкция — это сборка, в которой страйк пута минус премия пута всё ещё находится выше исходного входа в базовый актив. Дебетовая конструкция — это сборка, в которой страйк пута минус премия пута всё ещё находится ниже исходного входа в базовый актив.
Иллюстрация на акциях
Иллюстрация на акциях использует покупку по 15, более поздний принт по 20 и длинный пут 17.5, купленный за 2 или меньше, чтобы показать то же кредитное преобразование.
Фьючерсный разбор
Фьючерсная версия представлена как более практичная, чем версия на акциях, потому что затраты на начальную маржу ниже.
В разборе July 2005 по сое длинный вход во фьючерс по 5.900 плюс пут 6.200 по 0.370 подразумевали выход в худшем случае 5.830, всё ещё ниже входа, поэтому пакет оставался дебетовой конструкцией.
В том же разборе пут 6.400 стоимостью до 0.350 подразумевал выход в худшем случае 6.050, что на 0.150 выше входа 5.900 и проходит кредитный тест.
Дневной график фьючерсов на сою May 2005 по 25 April 2005
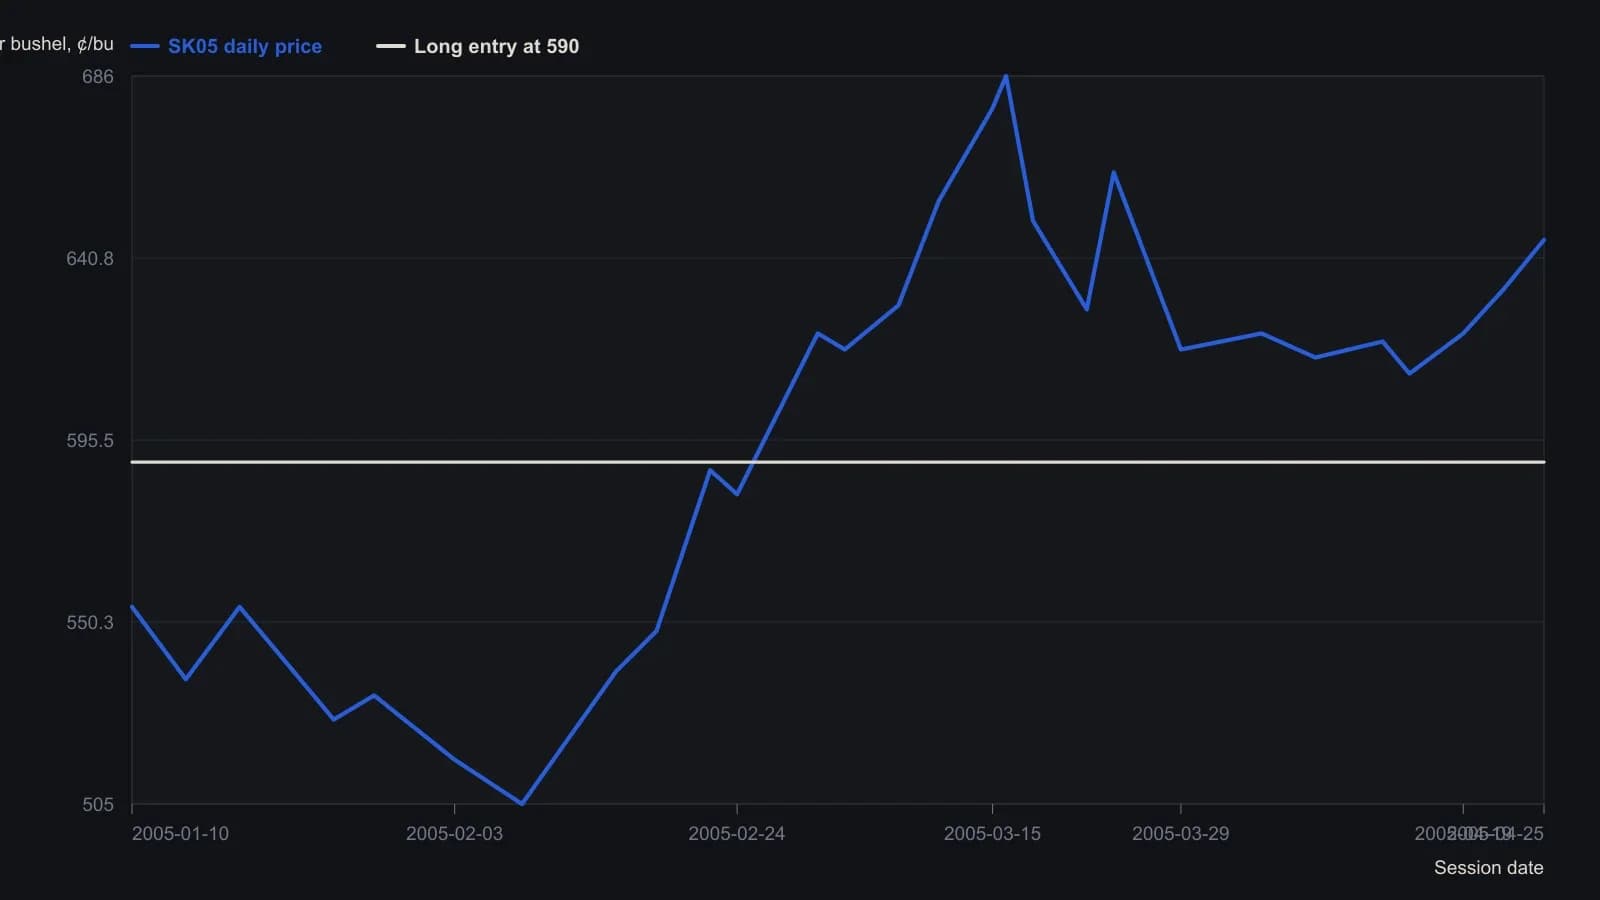
За исключением штампа сессии 25 April, значения по оси y оцифрованы с дневных баров до ближайшего цента (примерно ±2–3 цента). Даты до 25 April 2005 выведены по расстоянию между барами на неподписанной оси x. Растр — May 2005 (SK05); пошаговый разбор в статье опирается на ближайший контракт July 2005.
Обратная последовательность
Обратная последовательность — сначала шорт фьючерса, затем покупка колла после достаточного движения — собирает синтетический длинный пут как другую синтетическую опционную позицию.
Та же логика конструкции описана как расширяемая на другие опционные пакеты и на сборки из трёх ног, а не из двух.
Все разборы дорожки · 16 разборов
- 1990Синтетический опционный паритет на фьючерсах, заблокированных лимитом
- 1991Построение синтетических опционных позиций с путами и спредами
- 1991Синтетическая акция и построение выплаты защитного пута
- 1993Эквивалентные опционные стратегии как чек-лист капитала и исполнения
- 1993Держите убыток по фьючерсу ограниченным, когда стопы не исполняются
- 2001Ремонт лонга после гэпа финансируемым колл-рейтио
- 2003Построение синтетического лонга с проверками дельты и маржи
- 2003Кэш-покрытый split-synthetic после снижения
- 2004Построение синтетических коллов и путов с акцией
- 2006Коллы в деньгах как ограниченное синтетическое плечо
- 2006Кредитная конструкция синтетического длинного колла через фьючерсы и длинный пут
- 2006Превратите диапазон поддержки и сопротивления в одну процедуру синтетического опциона
- 2007Корректировка длинного колла через синтетический стрэддл
- 2008Конструирование защитных путов и синтетических опционных пакетов
- 2018Вертикальный дебетовый спред с неравными ногами как замена акций
- 2020Страйки вне денег как дельта-бюджет для синтетических фьючерсов