2003выпуск C031
Построение синтетического лонга с проверками дельты и маржи
Расшифруйте символ биржевого опциона, соберите колл и пут с одним страйком в синтетический лонг, затем сравните внесённую маржу с нехеджированным убытком. Архивный кейс показывает, почему внесённые деньги и максимальный убыток — не одна и та же величина.
- Символ биржевого опциона кодирует корень опционного символа, букву месяца и типа и букву страйка, а корень может отличаться от более длинного тикера акции.
- Синтетический лонг покупает колл и продаёт пут с тем же страйком и той же экспирацией, чтобы кривая выплат соответствовала лонгу по акции.
- Внесённая маржа — не максимальный убыток; в разобранном кейсе вносится 16 против 50-пунктового убытка, если базовый актив падает до нуля.
- Глубоко в деньгах колл на один или два страйка внутрь денег, с дельтой выше 80, подаётся как экспозиция, сходная с акцией, с меньшим определённым риском.
Один рабочий процесс конструкции
Редакционное прочтение: рассматривайте замену акции как один рабочий процесс. Расшифруйте биржевой контракт, соберите книгу с согласованной дельтой, затем отклоните любой пакет, чья внесённая маржа меньше его неограниченного убытка. Архив даёт правила символа, конструкцию синтетического лонга и разобранное сравнение маржи. Трёхшаговая последовательность — редакционная.
Расшифруйте биржевой контракт
Символ биржевого опциона кодирует корень базового актива, тип колл или пут, месяц экспирации и страйк через буквенную систему.
Корень опционного символа — от одной до трёх букв. Он называет биржевой базовый актив и может отличаться от четырёхбуквенного или более длинного тикера акции. Более дальние январские серии могут использовать отдельный корень, пока не покинут этот класс.
Экспирации коллов и путов используют отдельные серии букв месяца. Буква месяца и типа — предпоследний символ и одновременно указывает месяц экспирации и то, является ли контракт коллом или путом. Буква страйка — последний символ. Она отображает контракт на лестницу страйков, как правило с шагом в пять пунктов, которая циклически повторяется после 100, с отдельной картой для полупунктовых страйков.
Соберите синтетический лонг с согласованной дельтой
Синтетическая позиция — это пакет из одного или нескольких опционов, собранный так, чтобы его кривая выплат соответствовала другому инструменту. Синтетический лонг строится покупкой колла и продажей пута с тем же страйком и той же экспирацией. Пакет предназначен для соответствия риску и доходности лонга по акции на кривой выплат.
В разобранном кейсе базовый актив на 50, а колл и пут с одним страйком стоят по 6 каждый. Пакет описывается как достигающий дельты позиции 100, эквивалентной акции, когда у колла не остаётся временной стоимости.
Внесённая маржа — не убыток
Акция за деньги показана с маржой 50 процентов, или 25 внесённых на базовый актив 50. Маржа короткого пута показана как около 20 процентов цены акции плюс премия пута минус величина, на которую акция стоит выше страйка, итого 16 в этом кейсе.
Внесённая маржа — это деньги, необходимые для открытия позиции. Это не та же величина, что максимальный убыток. Тот же кейс отмечает, что падение базового актива до нуля даёт 50-пунктовый убыток, больше внесённых 16, потому что короткий пут нехеджирован.
XYZ синтетический лонг: внесенная маржа против нехеджированного убытка
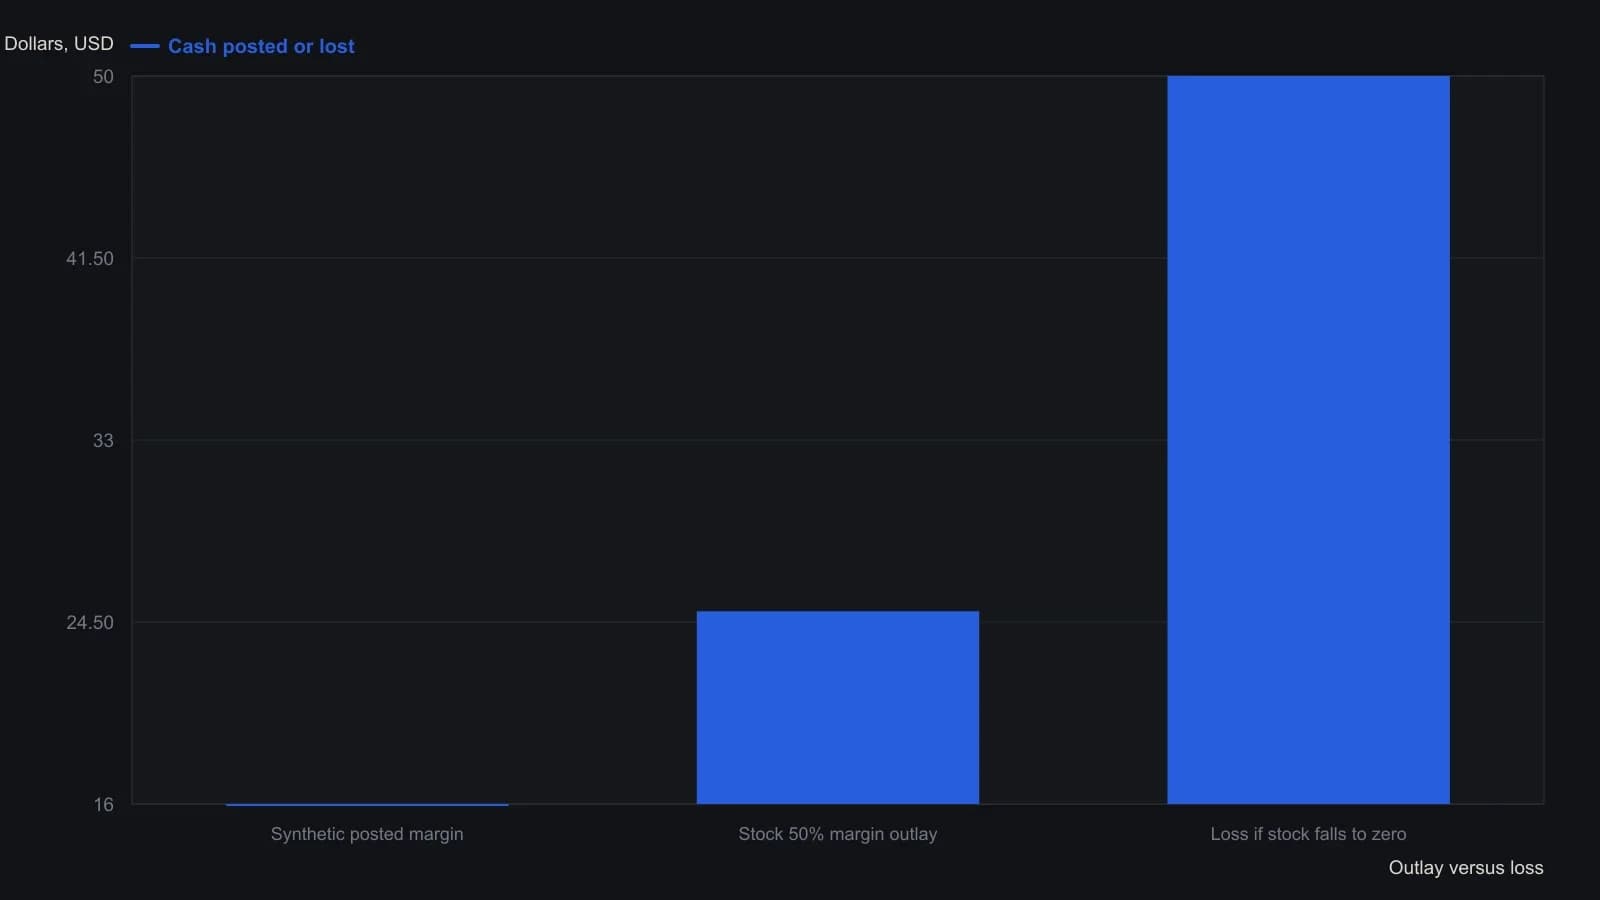
Джентиле оценивает и мартовский колл 50, и мартовский пут 50 в $6 при XYZ на 50 и трактует маржу короткого пута как примерно 20 процентов цены акции плюс премия пута минус разница между страйком и спотом.
Глубоко в деньгах колл как замена
Альтернативная конструкция — глубоко в деньгах колл, на один или два страйка внутрь денег, с дельтой выше 80. Он подаётся как экспозиция, сходная с акцией, с меньшим определённым риском, чем нехеджированный синтетический лонг.
Все разборы дорожки · 16 разборов
- 1990Синтетический опционный паритет на фьючерсах, заблокированных лимитом
- 1991Построение синтетических опционных позиций с путами и спредами
- 1991Синтетическая акция и построение выплаты защитного пута
- 1993Эквивалентные опционные стратегии как чек-лист капитала и исполнения
- 1993Держите убыток по фьючерсу ограниченным, когда стопы не исполняются
- 2001Ремонт лонга после гэпа финансируемым колл-рейтио
- 2003Построение синтетического лонга с проверками дельты и маржи
- 2003Кэш-покрытый split-synthetic после снижения
- 2004Построение синтетических коллов и путов с акцией
- 2006Коллы в деньгах как ограниченное синтетическое плечо
- 2006Кредитная конструкция синтетического длинного колла через фьючерсы и длинный пут
- 2006Превратите диапазон поддержки и сопротивления в одну процедуру синтетического опциона
- 2007Корректировка длинного колла через синтетический стрэддл
- 2008Конструирование защитных путов и синтетических опционных пакетов
- 2018Вертикальный дебетовый спред с неравными ногами как замена акций
- 2020Страйки вне денег как дельта-бюджет для синтетических фьючерсов