2003выпуск C101-2
Слоты режимов волатильности для спредов, стрэддлов и плеча
Редакционная позиция: рассматривайте опционную книгу как метеостанцию, а не как один прогноз. Финансируйте текущий слот волатильности и направления, держите наготове спред и стрэддл для следующего слота и отклоняйте любой ордер, в котором число контрактов превышает уже используемый лот акций.
- Открытый интерес — это число ещё открытых контрактов на страйке. Сама по себе эта сумма не определяет розничный или институциональный поток и не отделяет хедж, который никогда не будет закрыт.
- Растущая лента с низкой волатильностью может находиться в слоте коллов или колл-спредов, боковая лента с высокой волатильностью — в слоте календарных спредов, а безнаправленная лента с низкой волатильностью — в слоте стрэддлов.
- Один бычий шаблон низкой волатильности направляет 40 процентов торгового капитала в коллы или колл-спреды, 30 процентов — в ненаправленные структуры высокой волатильности, такие как календари, и 30 процентов — в ненаправленные структуры низкой волатильности, такие как стрэддлы.
- Держите число опционных контрактов в соответствии с уже используемым лотом акций, например два контракта там, где размером позиции в акциях были бы 200 бумаг.
Книга как метеостанция
Редакционная позиция: рассматривайте опционную книгу как метеостанцию, а не как один прогноз. Назначайте капитал текущему слоту волатильности и направления, держите наготове спред и стрэддл для следующего слота и отклоняйте любой ордер, в котором число контрактов превышает лот акций, который вы уже умеете терять.
Рабочий процесс архива не требует, чтобы одна направленная идея несла всю книгу. Растущую ленту с низкой волатильностью можно рассматривать как слот коллов или колл-спредов, боковую ленту с высокой волатильностью — как слот календарных спредов, а безнаправленную ленту с низкой волатильностью — как слот стрэддлов.
Что может показать открытый интерес
Открытый интерес — это сумма ещё открытых длинных и коротких контрактов на страйке. Сама по себе эта сумма не показывает, какая сторона розничная, а какая институциональная. Она также не показывает, является ли поток хеджем, который никогда не будет закрыт.
В ликвидных бумагах сочетание открытого интереса с другими индикаторами и чтение того, как он распределён по соседним страйкам, может указывать на возможную поддержку или сопротивление в базовом активе.
Три слота вместо одной идеи
Опционный спред — это многоногая структура, например колл-спред или календарь, используемая как одна процедура для входа, выхода и ожидания вне рынка при заявленном состоянии рынка.
Стрэддл — это ненаправленная структура низкой волатильности, используемая чтобы поместить одну идею внутрь режимного распределения на горизонте от недель до месяцев, а не как самостоятельную ставку.
Редакционная позиция: держите обе структуры наготове, чтобы живая лента могла сменить слоты, не превращая всю книгу в одну направленную ставку.
Бычье разделение при низкой волатильности
Один шаблон распределения для бычьего состояния низкой волатильности направляет 40 процентов торгового капитала в коллы или колл-спреды, 30 процентов — в ненаправленные структуры высокой волатильности, такие как календари, и 30 процентов — в ненаправленные структуры низкой волатильности, такие как стрэддлы.
Редакционная позиция: этот шаблон — режимное распределение. Он делит опционный капитал между направленным слотом, ненаправленным слотом высокой волатильности и ненаправленным слотом низкой волатильности вместо финансирования одной любимой структуры.
Распределение капитала по трём опционным сегментам
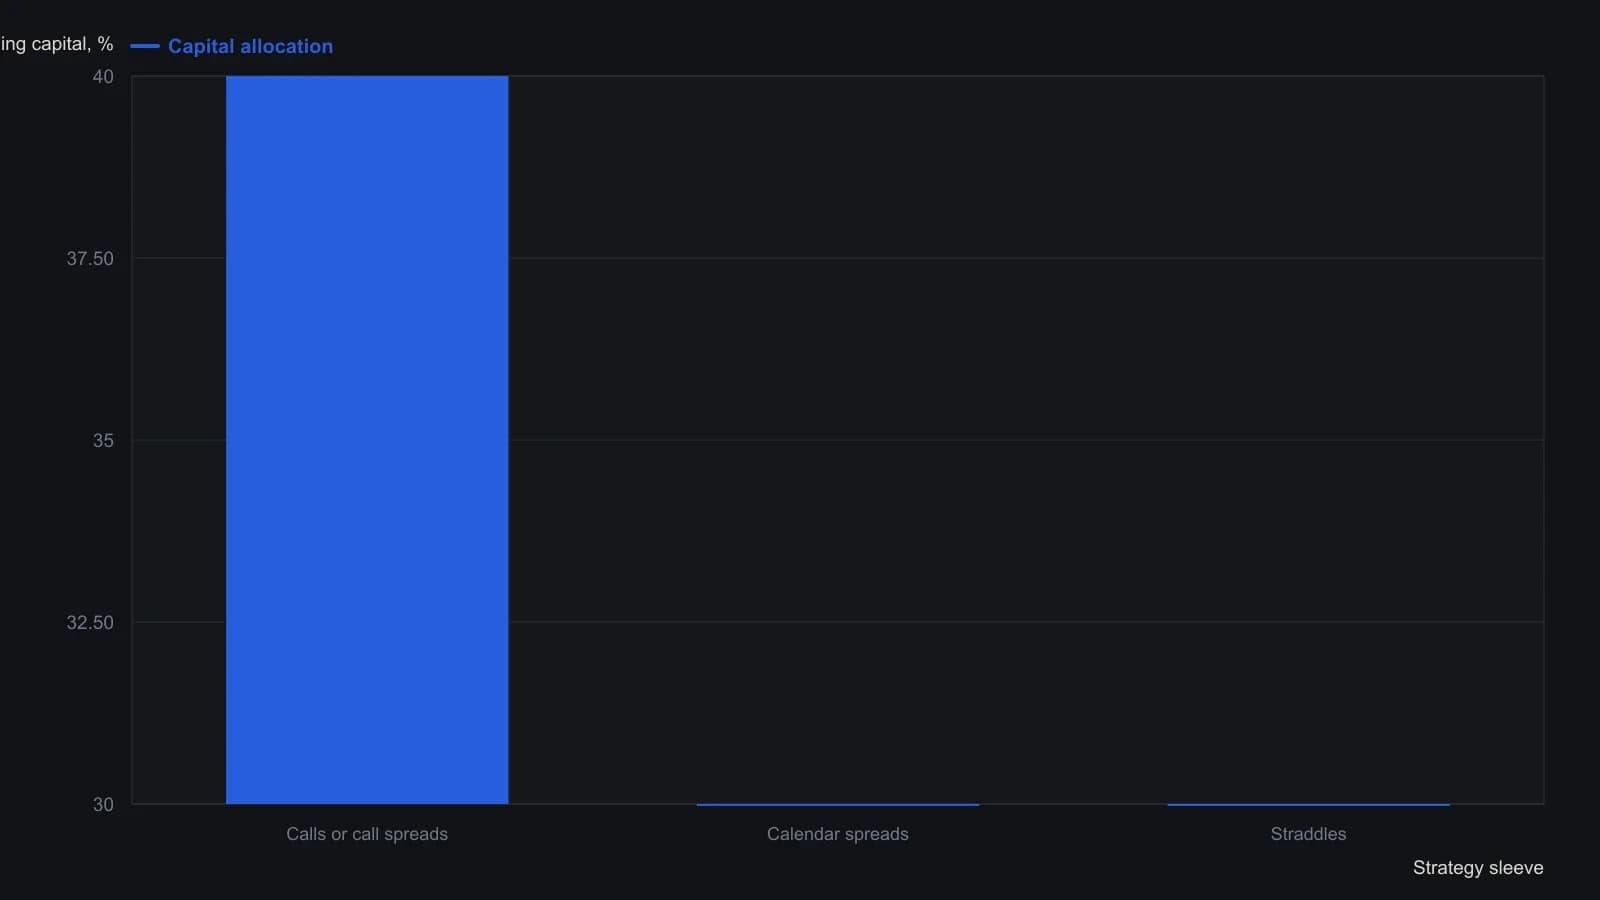
Джентиле представляет разбивку 40/30/30 как настраиваемый шаблон для одного рыночного режима, а не как историческое среднее.
Сначала хеджи, затем ликвидные сделки
Опционы рассматриваются прежде всего как хеджи, снижающие риск удержания базового актива, и лишь во вторую очередь как самостоятельные торговые инструменты, когда биржевой рынок ликвиден.
Утверждение об истечении без стоимости
Убеждение, что 90 процентов опционов истекают без стоимости, рассматривается как ложное. Приводимая разбивка: около 30 процентов истекают без стоимости, 10 процентов исполняются и 60 процентов закрываются встречными сделками.
Держите число контрактов на лоте акций
Правило контроля плеча — держать число опционных контрактов в соответствии с уже используемым лотом акций, например два контракта там, где размером позиции в акциях были бы 200 бумаг, а не тратить 10–20-кратный номинал, который, кажется, открывает плечо.
Редакционная позиция: если ордеру нужно больше контрактов, чем лот акций, который вы уже умеете терять, оставайтесь вне рынка. Фильтр применяется до входа и пока позиция открыта.
Временной распад внутри 30 дней
Покупка опционов, которые истекают менее чем через 30 дней, концентрирует самый быстрый временной распад, из-за которого опцион может не расти даже тогда, когда базовый актив движется как ожидалось.
Все разборы дорожки · 17 разборов
- 1993Зоны подразумеваемой волатильности для стрэддл-оверлеев
- 2000Опционные премии, подразумеваемая волатильность и выплаты многоногих стратегий
- 2003Слоты режимов волатильности для спредов, стрэддлов и плеча
- 2003Режимы подразумеваемой волатильности, стрэддлы и защитные путы
- 2004Построение опционного стрэддла по исторической и подразумеваемой волатильности
- 2004Выходы из кредитного спреда, подразумеваемая волатильность и сетки страйков
- 2005Два шлюза для выбора опционной структуры: режим, чек-лист, затем геометрия страйков
- 2008Неиспользованные дни в стрэддле с коротким удержанием всё равно заложены в цену
- 2008Почему длинный стрэддл не подходит читаемому боковому рынку
- 2011Выборочная дисперсия как проверка контекста для идей на диапазон и стреддл
- 2013Конструкция стрэддла на фоне индексной дилюции и ранга волатильности
- 2015Подразумеваемая волатильность, стреддлы и премиально-взвешенный пут-колл как контекст рыночного режима
- 2016Изоляция подразумеваемой волатильности с помощью дельта-нейтральной опционной книги дохода
- 2017Дивергенция стохастика как кейс опционов с ограниченной выплатой
- 2017Подразумеваемая и реализованная волатильность в учебном кейсе стрэддла
- 2018Почему опционные кривые риска не приносят тету
- 2019Долгосрочный call ratio backspread при сжатой подразумеваемой волатильности