2019выпуск C0642-43
Долгосрочный call ratio backspread при сжатой подразумеваемой волатильности
На дату кейса 90-дневная подразумеваемая волатильность ETF, отслеживающего серебро, находилась на самом низком уровне, зафиксированном для опционов этого продукта, после более чем 3.5 лет консолидации. Редакция: эта среда дешёвой премии — входной параметр режима, а не сигнал тайминга направления или недели экспирации, и долгосрочный call ratio backspread из архива встроен в план на недели–месяцы, который определяется вегой, тетой и асимметрией страйков.
- Редакция: исторически дешёвая подразумеваемая волатильность используется здесь как маркер режима, а не как сигнал выбрать направление или неделю экспирации.
- Call ratio backspread продаёт колл с более низким страйком и покупает большее число коллов с более высоким страйком, как правило оставляя книгу нетто-лонг по опционам и лонг по веге.
- В разобранной книге получен кредит 60 долларов и требуется капитал 1,440 долларов, равный максимальному риску только если позиция удерживается до экспирации и ETF закрывается ровно на 16.
- В проиллюстрированной книге шорт по тете и лонг по веге, поэтому время, проведённое в диапазоне, увеличивает убыток, а последующий рост подразумеваемой волатильности поднимает годовые кривые риска.
Зафиксированный минимум подразумеваемой волатильности
На дату кейса 90-дневная подразумеваемая волатильность ETF, отслеживающего серебро, упала до самого низкого уровня, зафиксированного для опционов этого продукта, а цена ETF консолидировалась более 3.5 лет. Подразумеваемая волатильность — это заложенное рынком опционов ожидание будущего движения; здесь она используется как маркер режима, который может находиться на исторически низких или расширенных уровнях.
Временная премия — это часть цены опциона выше внутренней стоимости. Необычно низкая временная премия — маркер кейса, что опционы были дешёвыми.
Call ratio backspread
Call ratio backspread продаёт колл с более низким страйком и покупает большее количество коллов с более высоким страйком. Структура как правило оставляет книгу нетто-лонг по опционам и лонг по веге. В кейсе использованы очень долгосрочные контракты и для того, чтобы дать время на крупное движение цены, и для того, чтобы повысить чувствительность к последующему росту подразумеваемой волатильности.
Вега — это насколько меняется цена опциона, если подразумеваемая волатильность сдвигается на один процентный пункт. У более долгосрочных опционов вега больше, чем у более краткосрочных, поэтому изменение подразумеваемой волатильности на один процентный пункт сильнее двигает их цены.
Оценённая книга на январь 2021
В разобранном примере куплены 10 коллов январь 2021 со страйком 16 по 1.23 и проданы 5 коллов январь 2021 со страйком 13 по 2.58. Опционная премия — это денежная цена опционов в книге. Полученный кредит, требуемый капитал и максимальный риск читаются из этой премии, а не только из цены базового актива.
Эта структура собрала кредит 60 долларов, который одновременно является стоимостью на экспирации, если позиция удерживается до экспирации январь 2021 и ETF заканчивает ниже 13. Требуемый капитал равен максимальному риску 1,440 долларов, который возникает только если позиция удерживается до экспирации и ETF закрывается ровно на 16.
SLV Jan 2021 пропорциональный колл-бэкспрэд: П/У и греки по сценариям IV
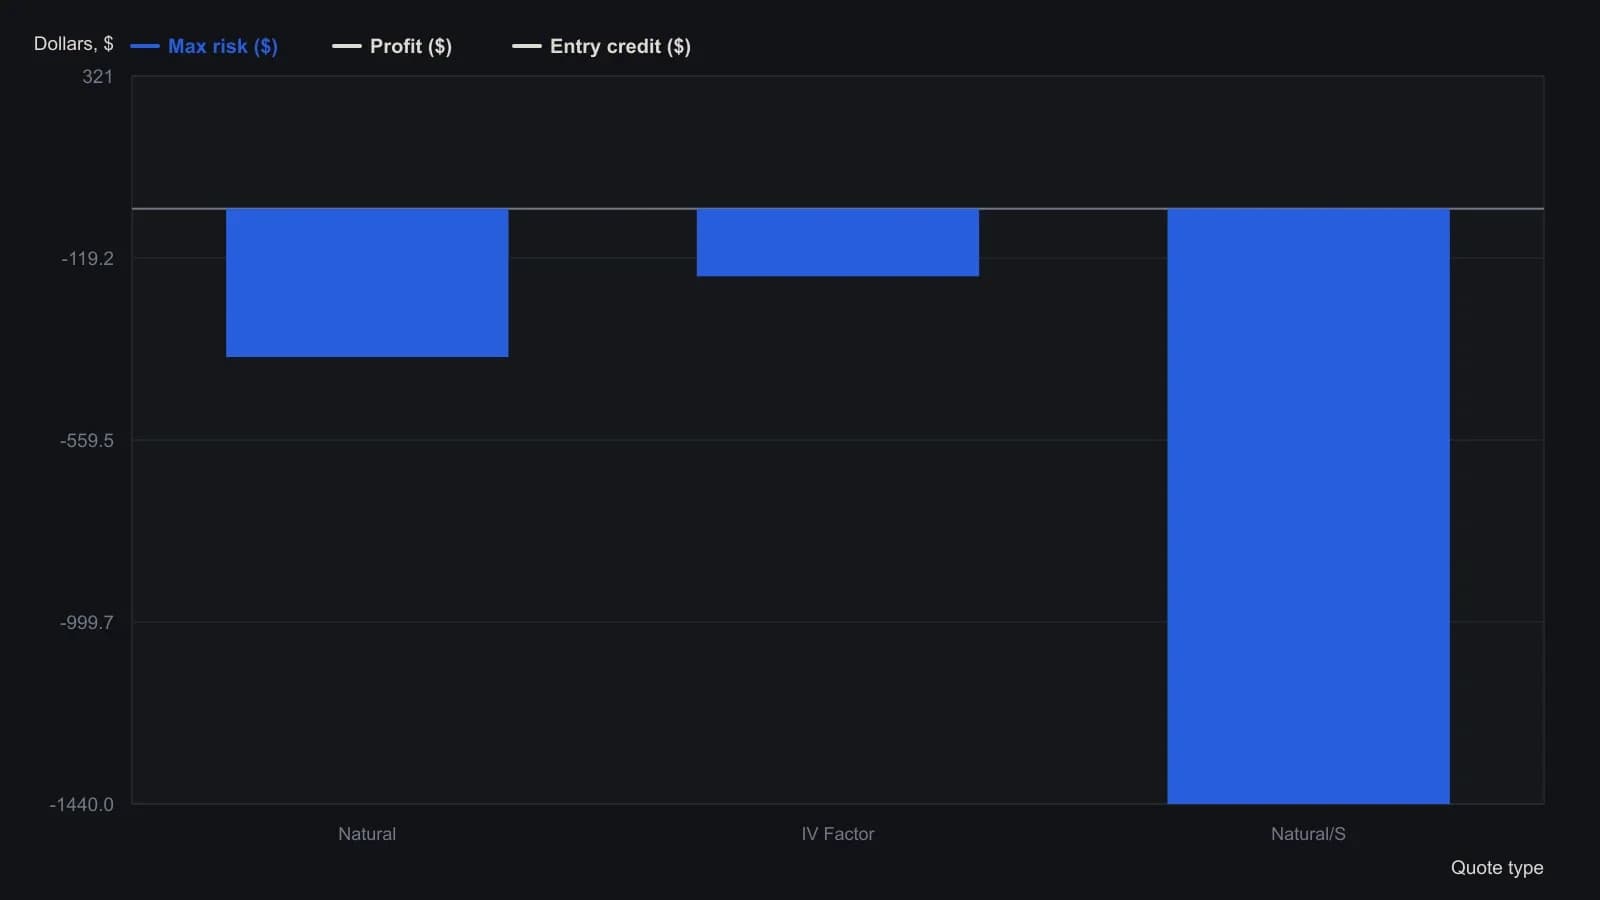
Значения таблицы — по состоянию на дату лога 2 Apr 2019; IV Factor — это платформенный сценарий роста IV на 40%. Позиция: лонг 10 SLV Jan 15 2021 16-коллов по 1.23 и шорт 5 SLV Jan 15 2021 13-коллов по 2.58.
Тета, вега и годовые кривые риска
Тета — это потеря опционной премии по мере течения календарного времени. Книга с нетто-отрицательной тетой ухудшается, если цена остаётся в диапазоне. Именно поэтому проиллюстрированная книга увеличивает убыток, пока ETF остаётся в диапазоне, хотя последующий рост подразумеваемой волатильности всё ещё может переоценить долгосрочные контракты сильнее, чем это произошло бы с более краткосрочными.
Кривая риска — это смоделированная выплата на выбранном горизонте при предполагаемой траектории подразумеваемой волатильности; она используется, чтобы сравнить режим неизменной волатильности с режимом расширенной волатильности. Гипотетическое удержание в течение одного года при неизменной подразумеваемой волатильности снизило смоделированный максимальный риск с 1,440 долларов примерно до 350 долларов. Поскольку книга нетто-лонг по опционам, рост подразумеваемой волатильности на 40 процентов примерно с 15 процентов примерно до 21 процента поднимает годовые кривые риска.
Редакция: эти кривые риска — способ держать одну структуру дешёвой премии внутри плана на недели–месяцы с учётом режима. Они не являются прогнозом того, когда ETF выйдет из диапазона, и не являются утверждением о живых результатах.
Все разборы дорожки · 17 разборов
- 1993Зоны подразумеваемой волатильности для стрэддл-оверлеев
- 2000Опционные премии, подразумеваемая волатильность и выплаты многоногих стратегий
- 2003Слоты режимов волатильности для спредов, стрэддлов и плеча
- 2003Режимы подразумеваемой волатильности, стрэддлы и защитные путы
- 2004Построение опционного стрэддла по исторической и подразумеваемой волатильности
- 2004Выходы из кредитного спреда, подразумеваемая волатильность и сетки страйков
- 2005Два шлюза для выбора опционной структуры: режим, чек-лист, затем геометрия страйков
- 2008Неиспользованные дни в стрэддле с коротким удержанием всё равно заложены в цену
- 2008Почему длинный стрэддл не подходит читаемому боковому рынку
- 2011Выборочная дисперсия как проверка контекста для идей на диапазон и стреддл
- 2013Конструкция стрэддла на фоне индексной дилюции и ранга волатильности
- 2015Подразумеваемая волатильность, стреддлы и премиально-взвешенный пут-колл как контекст рыночного режима
- 2016Изоляция подразумеваемой волатильности с помощью дельта-нейтральной опционной книги дохода
- 2017Дивергенция стохастика как кейс опционов с ограниченной выплатой
- 2017Подразумеваемая и реализованная волатильность в учебном кейсе стрэддла
- 2018Почему опционные кривые риска не приносят тету
- 2019Долгосрочный call ratio backspread при сжатой подразумеваемой волатильности