2018выпуск C1126-29
Почему опционные кривые риска не приносят тету
Платформенная кривая риска может показать переоценку на следующий день за счёт положительной теты, которой на следующей сессии не будет. Подразумеваемая волатильность, предложение опционной премии и режим волатильности вокруг стрэддла могут не дать модельному распаду проявиться в реализованных марках.
- Кривая риска — теоретическая оценка того, где книга стоит сейчас, а не надёжная карта того, где она окажется после следующего изменения цен или волатильности.
- Подразумеваемая волатильность через вегу — главная причина, по которой внешняя премия часто не сжимается так быстро, как предсказывает зафиксированная модель.
- Спрос и предложение, включая выходные уценки и скив, который стандартные модели не объясняют, перекрывают цены, которые закладывает кривая риска.
- Структуры с высокой тетой, например календари, также имеют высокую положительную вегу, поэтому падение подразумеваемой волатильности может утянуть когда-то положительную кривую ниже нуля.
Снимок — это не следующий принт
Платформенные кривые риска для доходных опционных книг, включая календари, бабочки, короткие вертикали, короткие стренглы и короткие стрэддлы, могут показать переоценку P/L на следующий день за счёт положительной теты, которой на следующей сессии не будет.
Кривая риска — платформенный снимок теоретической стоимости и P/L следующей сессии при зафиксированных допущениях. Это теоретическая оценка того, где книга стоит сейчас, а не надёжная карта того, где она окажется после следующего изменения цен или волатильности. Тета — это модельный временной распад опционной премии. Она может не проявиться в реализованном P/L, когда двигаются другие ценообразующие факторы.
Подразумеваемая волатильность может перекрыть распад
Подразумеваемая волатильность — это рыночно согласованная волатильность, заложенная в цену опциона. Это живой вход, который может перекрыть статичный путь распада. Вега — чувствительность стоимости опциона к подразумеваемой волатильности, и книги с высокой тетой часто одновременно являются книгами с высокой вегой. Через вегу подразумеваемая волатильность — главная причина, по которой внешняя премия часто не сжимается так быстро, как предсказывает зафиксированная модель.
Структуры с высокой тетой, например календари, также имеют высокую положительную вегу. Если после входа подразумеваемая волатильность падает, более дальняя длинная премия может потерять больше, чем распадётся короткая премия, и утянуть когда-то положительную кривую риска ниже нуля.
В what-if по сложной индексной книге с длинной вегой понижающая корректировка волатильности снизила отображаемый марк. Тот же вес веги поднял бы кривую, если бы волатильность выросла. Подразумеваемая волатильность удерживаемого опциона не обязана следовать широкому индексному индикатору волатильности, построенному по конкретной полосе котировок индексных опционов.
Брокерские отметки на сложном опционном портфеле SPX
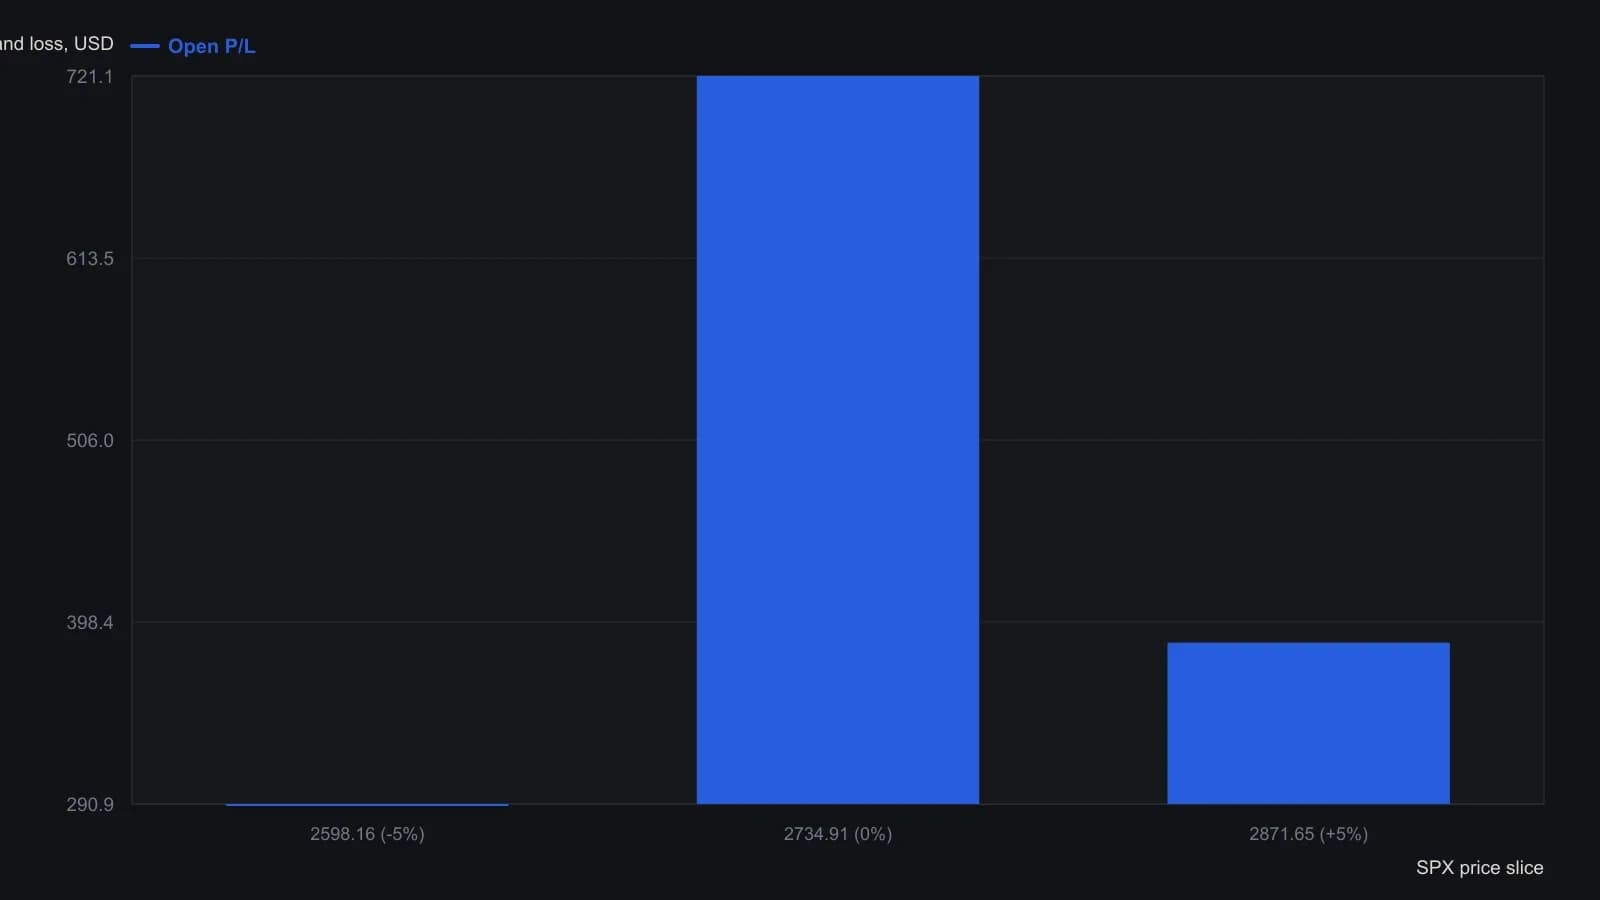
В той же статье сказано, что снижение подразумеваемой волатильности на два пункта опускает оценку при неизменной цене с $721.11 до $130.72. Эта шоковая кривая здесь не восстанавливается как полный ряд.
Марки премии следуют за спросом и предложением
Анализ опционной премии читает внешнюю стоимость, марки и выходную переоценку как результат спроса и предложения, а не как гарантированный дневной кредит. Спрос и предложение, выраженные через подразумеваемую волатильность и включая скив, который стандартные модели не объясняют, перекрывают цены, которые закладывает кривая риска.
Покупка выше преобладающей стоимости спреда меняет тету, которую можно реализовать. Выходные уценки, которые начинаются уже в четверг, могут удержать распад, на который продавец рассчитывал за выходные.
Стрэддлы по-прежнему находятся в режиме волатильности
Опционный стрэддл — короткая или длинная комбинация колла и пута на одном страйке. Его отображаемая тета по-прежнему зависит от окружающего режима волатильности.
Всплеск волатильности — резкий рост общерыночной подразумеваемой волатильности. Он может действовать как удлинение дней до экспирации, замедляя распад временной премии в зависимости от того, насколько далеко страйки стоят от спота. Модельная тета часто становится больше ближе к экспирации, но надёжность ожиданий по тете описывается как более высокой в начале жизни позиции, чем вблизи экспирации.
Все разборы дорожки · 17 разборов
- 1993Зоны подразумеваемой волатильности для стрэддл-оверлеев
- 2000Опционные премии, подразумеваемая волатильность и выплаты многоногих стратегий
- 2003Слоты режимов волатильности для спредов, стрэддлов и плеча
- 2003Режимы подразумеваемой волатильности, стрэддлы и защитные путы
- 2004Построение опционного стрэддла по исторической и подразумеваемой волатильности
- 2004Выходы из кредитного спреда, подразумеваемая волатильность и сетки страйков
- 2005Два шлюза для выбора опционной структуры: режим, чек-лист, затем геометрия страйков
- 2008Неиспользованные дни в стрэддле с коротким удержанием всё равно заложены в цену
- 2008Почему длинный стрэддл не подходит читаемому боковому рынку
- 2011Выборочная дисперсия как проверка контекста для идей на диапазон и стреддл
- 2013Конструкция стрэддла на фоне индексной дилюции и ранга волатильности
- 2015Подразумеваемая волатильность, стреддлы и премиально-взвешенный пут-колл как контекст рыночного режима
- 2016Изоляция подразумеваемой волатильности с помощью дельта-нейтральной опционной книги дохода
- 2017Дивергенция стохастика как кейс опционов с ограниченной выплатой
- 2017Подразумеваемая и реализованная волатильность в учебном кейсе стрэддла
- 2018Почему опционные кривые риска не приносят тету
- 2019Долгосрочный call ratio backspread при сжатой подразумеваемой волатильности