2015выпуск C0243-46
Подразумеваемая волатильность, стреддлы и премиально-взвешенный пут-колл как контекст рыночного режима
Исторический исследовательский день по опционам использовал утренний брифинг по премиально-взвешенному пут-колл и вечернее продолжение по implied-volatility и стреддлам, чтобы один биржевой контракт можно было оценивать внутри наложения market-regime на горизонте недель-месяцев.
- Утренние рекомендации как правило сводились к покупке одного биржевого пута или колла, а в части сессий новой рекомендации не было, так что вступительный брифинг мог оставаться фоном без новой сделки.
- option-premium-analysis строил weighted-put-call-ratio из произведения премии на объём, затем требовал ночной компьютерный скрининг, проверку графика на следующий день, сглаживание скользящей средней и контекст поддержки и сопротивления.
- Послеобеденный список строился вокруг покупок options-straddle и volatility-extremes-screen из двух корзин, чтобы implied-volatility задавала структуру на недели-месяцы вместо односторонней ставки на цену.
- Редакторское прочтение: оба прохода нужно держать вместе как контекст market-regime, чтобы один биржевой контракт оценивался внутри диверсифицированного наложения на горизонте недель-месяцев.
Вступительный брифинг и вечернее продолжение
Архив описывает рабочий процесс опционного исследования, который делил сессию на вступительный рыночный брифинг и вечернее продолжение по волатильности. Второй сеанс был нужен, чтобы открытые опционные позиции можно было сверять с текущими цифрами прибыли или убытка.
Новые утренние рекомендации как правило сводились к покупке одного биржевого пута или колла. В части сессий новой рекомендации не было.
Утренний премиально-взвешенный сентимент
Утренняя мера сентимента использовала option-premium-analysis. Она умножала премию каждого опциона на его объём, суммировала эти произведения по путам и делила на соответствующую сумму по коллам. Архив рассматривал этот weighted-put-call-ratio отдельно от сырого отношения объёма путов к объёму коллов, поэтому сентимент отражал оценённые опционные доллары, а не только число контрактов.
Акции оставались в списках пут-колл сигналов только если недавняя биржевая опционная активность преодолевала заявленный порог объёма. Инструменты сначала отбирались ночью компьютером и считались подтверждёнными только после визуальной проверки паттерна графика на следующий день.
Премиально-взвешенный пут-колл ряд сглаживался простой скользящей средней. Его предполагалось читать вместе с другим техническим контекстом, таким как поддержка и сопротивление.
21-дневный долларово-взвешенный коэффициент пут/колл только по акциям
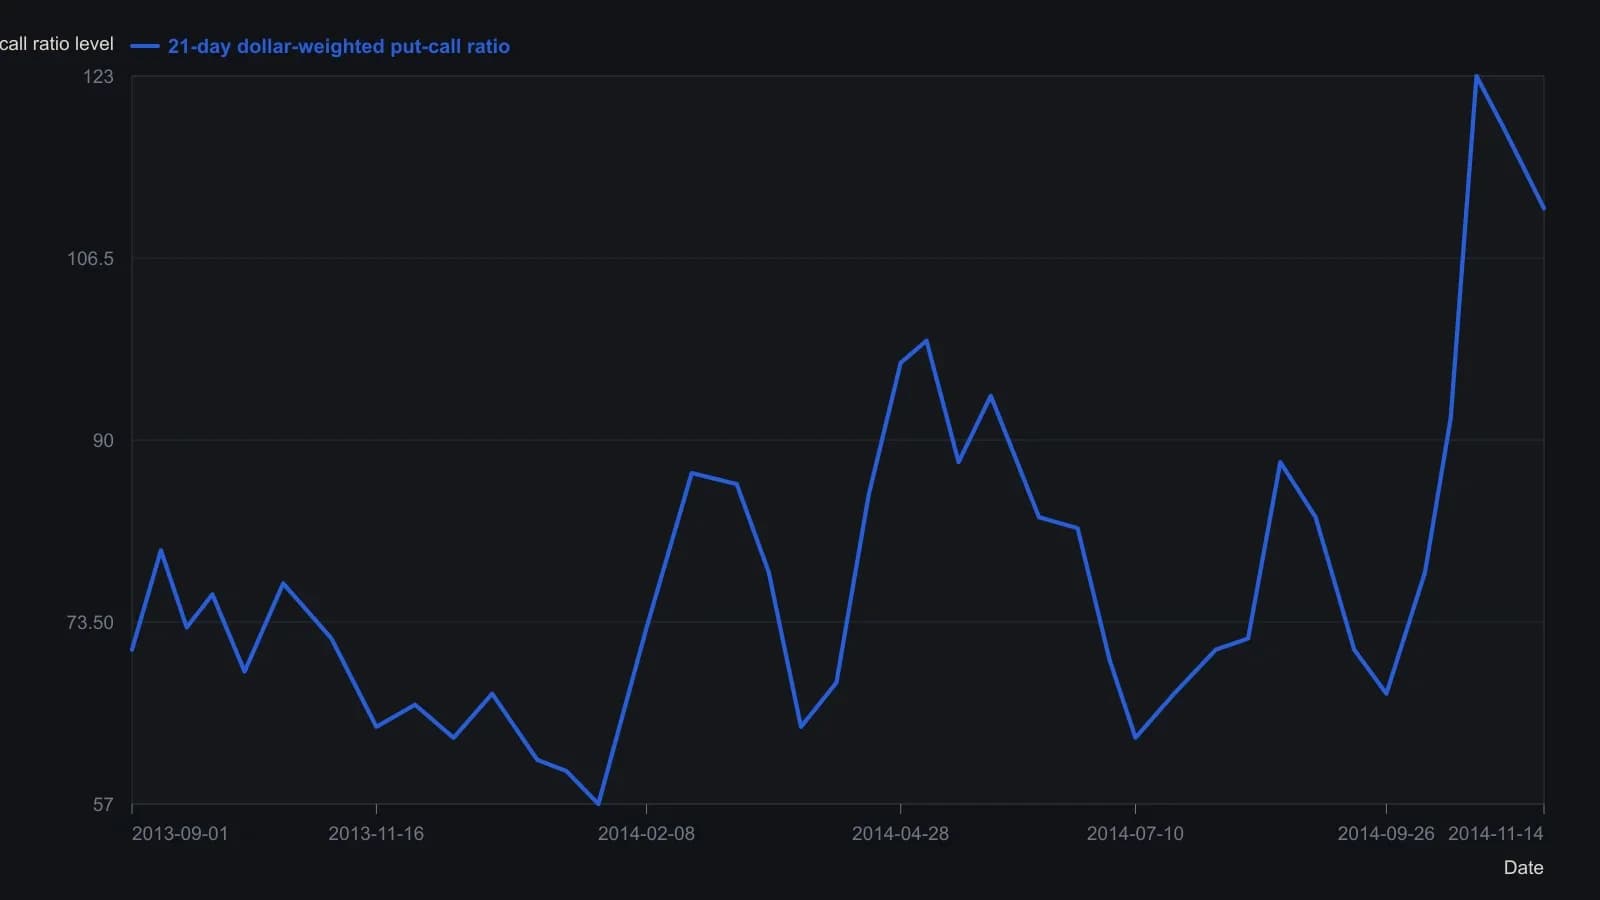
Источник сгладил взвешенный по премии коэффициент пут/колл только по акциям 21-дневной простой скользящей средней и разметил покупки на пиках и продажи на впадинах. На том же рисунке есть сопутствующая ценовая кривая $SPX без подписанной ценовой шкалы, поэтому она не оцифровывалась. Показания приблизительны и сняты с печатного графика.
Послеобеденные стреддлы и экстремумы implied-volatility
Послеобеденный отчёт включал отдельный раздел покупок стреддла. Большинство отслеживаемых позиций описывались как структуры options-straddle, и лишь немногие позиции не были опционными. options-straddle здесь — это длинная структура колл-и-пут, которую список продолжения рассматривал как основной способ выразить волатильность на горизонте недель-месяцев вместо односторонней ставки на цену.
Экстремумы implied-volatility перечислялись через volatility-extremes-screen в двух корзинах: заявленное снижение на более длинном lookback и заявленный рост на более коротком lookback. Implied-volatility — это опционно-подразумеваемая оценка будущей изменчивости цены; её использовали, чтобы отмечать недавние расширения или сжатия как контекст market-regime, а не как самостоятельный прогноз.
Skew, продажи путов и более широкая книга
После разделов про стреддл и implied-volatility тот же отчёт добавлял заметки по volatility-skew и обзор put-sale. Он отдавал предпочтение непокрытой продаже путов перед написанием covered-call как наложению в стиле дохода.
Редакторское прочтение: эти поздние заметки держат одиночную утреннюю покупку внутри более широкой книги. market-regime в этом архиве — это фон на горизонте недель-месяцев, построенный из цен, волатильности и связанного портфельного контекста, чтобы одну сделку можно было оценивать внутри диверсифицированной рамки.
Все разборы дорожки · 17 разборов
- 1993Зоны подразумеваемой волатильности для стрэддл-оверлеев
- 2000Опционные премии, подразумеваемая волатильность и выплаты многоногих стратегий
- 2003Слоты режимов волатильности для спредов, стрэддлов и плеча
- 2003Режимы подразумеваемой волатильности, стрэддлы и защитные путы
- 2004Построение опционного стрэддла по исторической и подразумеваемой волатильности
- 2004Выходы из кредитного спреда, подразумеваемая волатильность и сетки страйков
- 2005Два шлюза для выбора опционной структуры: режим, чек-лист, затем геометрия страйков
- 2008Неиспользованные дни в стрэддле с коротким удержанием всё равно заложены в цену
- 2008Почему длинный стрэддл не подходит читаемому боковому рынку
- 2011Выборочная дисперсия как проверка контекста для идей на диапазон и стреддл
- 2013Конструкция стрэддла на фоне индексной дилюции и ранга волатильности
- 2015Подразумеваемая волатильность, стреддлы и премиально-взвешенный пут-колл как контекст рыночного режима
- 2016Изоляция подразумеваемой волатильности с помощью дельта-нейтральной опционной книги дохода
- 2017Дивергенция стохастика как кейс опционов с ограниченной выплатой
- 2017Подразумеваемая и реализованная волатильность в учебном кейсе стрэддла
- 2018Почему опционные кривые риска не приносят тету
- 2019Долгосрочный call ratio backspread при сжатой подразумеваемой волатильности