2016выпуск C0214-19
Изоляция подразумеваемой волатильности с помощью дельта-нейтральной опционной книги дохода
Этот исторический кейс рассматривает дельта-нейтрализацию как контроль в опционной книге дохода. После приведения дельт со знаком к нулю остаточная гипотеза — это сброс подразумеваемой волатильности, структура короткой премии имеет эквивалент короткого стрэддла, а перечисленные ограничения по величине хода, марже и счёту отмечают, когда тест недействителен.
- Книга считается дельта-нейтральной, когда дельты со знаком её коллов, путов и любых акций в сумме дают ноль или почти ноль, потому что эти дельты и есть её направленная экспозиция.
- Как только направленность убрана, остаточные ценовые входы, названные для гипотезы, обычно представляют собой подразумеваемую волатильность, иногда время до экспирации и лишь редко процентные ставки.
- Книга дохода «длинные акции против коротких коллов» синтетически эквивалентна продаже стрэддла с тем же страйком и продаже ещё одного колла.
- Кейс перечисляет режимы отказа, которые делают тест недействительным: чрезмерный ход базового актива, подразумеваемая волатильность, которая не сжимается или растёт при шоке вниз, ограничения маржи и счёта на непокрытые короткие коллы, а также фрикционные издержки.
Когда книга считается дельта-нейтральной
Позиция считается дельта-нейтральной, когда дельты со знаком её коллов, путов и любых акций в сумме дают ноль или почти ноль, потому что эти дельты и есть направленная экспозиция книги. Небольшие ходы базового актива тогда почти не меняют оценку.
Один операционный диапазон, используемый для книг розничного масштаба, — чистая дельта между -50 и +50. Масштаб маркет-мейкинга использовал диапазон внутри 500 дельт.
Что остаётся после удаления направленности
После удаления направленности оставшиеся ценовые входы, названные для остаточной гипотезы, обычно представляют собой подразумеваемую волатильность, иногда время до экспирации и лишь редко процентные ставки. Подразумеваемая волатильность здесь — это вход волатильности, уже заложенный в цену опционов.
Контрактная дельта, гамма и оценка в узком диапазоне
Контрактная дельта — это дельта на акцию, умноженная на 100, и читается как позиция в эквиваленте акций. Длинные акции фиксированы на +100 с нулевой гаммой. Денежные средства имеют нулевую дельту. Купленные опционы добавляют гамму, проданные вычитают её, а акции не вносят ничего.
Если остальные входы удерживаются фиксированными, премия и дельта после хода акций M аппроксимируются как P_new = P_old + M times D и D_new = D_old + M times G.
В сконструированной книге с нулевой дельтой из длинных коллов, коротких путов и коротких акций долларовая оценка не изменилась, когда базовый актив сдвинулся с 55 до 55.50 или до 54. Архив использовал этот путь, чтобы проиллюстрировать страхование на узком ценовом диапазоне.
Одно соотношение с нулевой дельтой, три профиля гаммы
Двухконтрактное соотношение 12 путов к 5 коллам, из дельт 60 и -25, можно собрать как длинный-длинный, короткий-короткий или смешанно с акциями. Каждый пакет дельта-нейтрален, но показывает разную гамму. Проработанные строки дают гамму 88, -88 и 72.
Кейс подразумеваемой волатильности на отчётности
В кейсе на отчётности подразумеваемая волатильность, которая обычно находилась между 35 процентов и 55 процентов, наблюдалась на уровне 60 процентов и прогнозировалась к 50 процентам. Длинная позиция на 100 акций против трёх коротких коллов, каждый с дельтой 33.3, была подобрана до чистой нулевой дельты.
Однодневная таблица переоценки по рынку после этого прогнозируемого падения подразумеваемой волатильности отображала положительное значение от снижения на 10 процентов до роста на 15 процентов, с точками безубыточности вблизи этих границ.
Синтетическая эквивалентность короткому стрэддлу
Книга дохода «акции против коротких коллов» синтетически эквивалентна продаже стрэддла с тем же страйком и продаже ещё одного колла. Этот пакет только из опционов был представлен как синтетик длинных акций против коротких коллов вне денег, с той же остаточной экспозицией.
Ограничения, которые делают тест недействительным
Режимы отказа, перечисленные для кейса, включают чрезмерный ход базового актива, подразумеваемую волатильность, которая не сжимается или растёт при шоке вниз, ограничения маржи и счёта на непокрытые короткие коллы, а также фрикционные издержки.
Однодневная прибыль/убыток дельта-нейтральной книги коротких коллов после сброса подразумеваемой волатильности
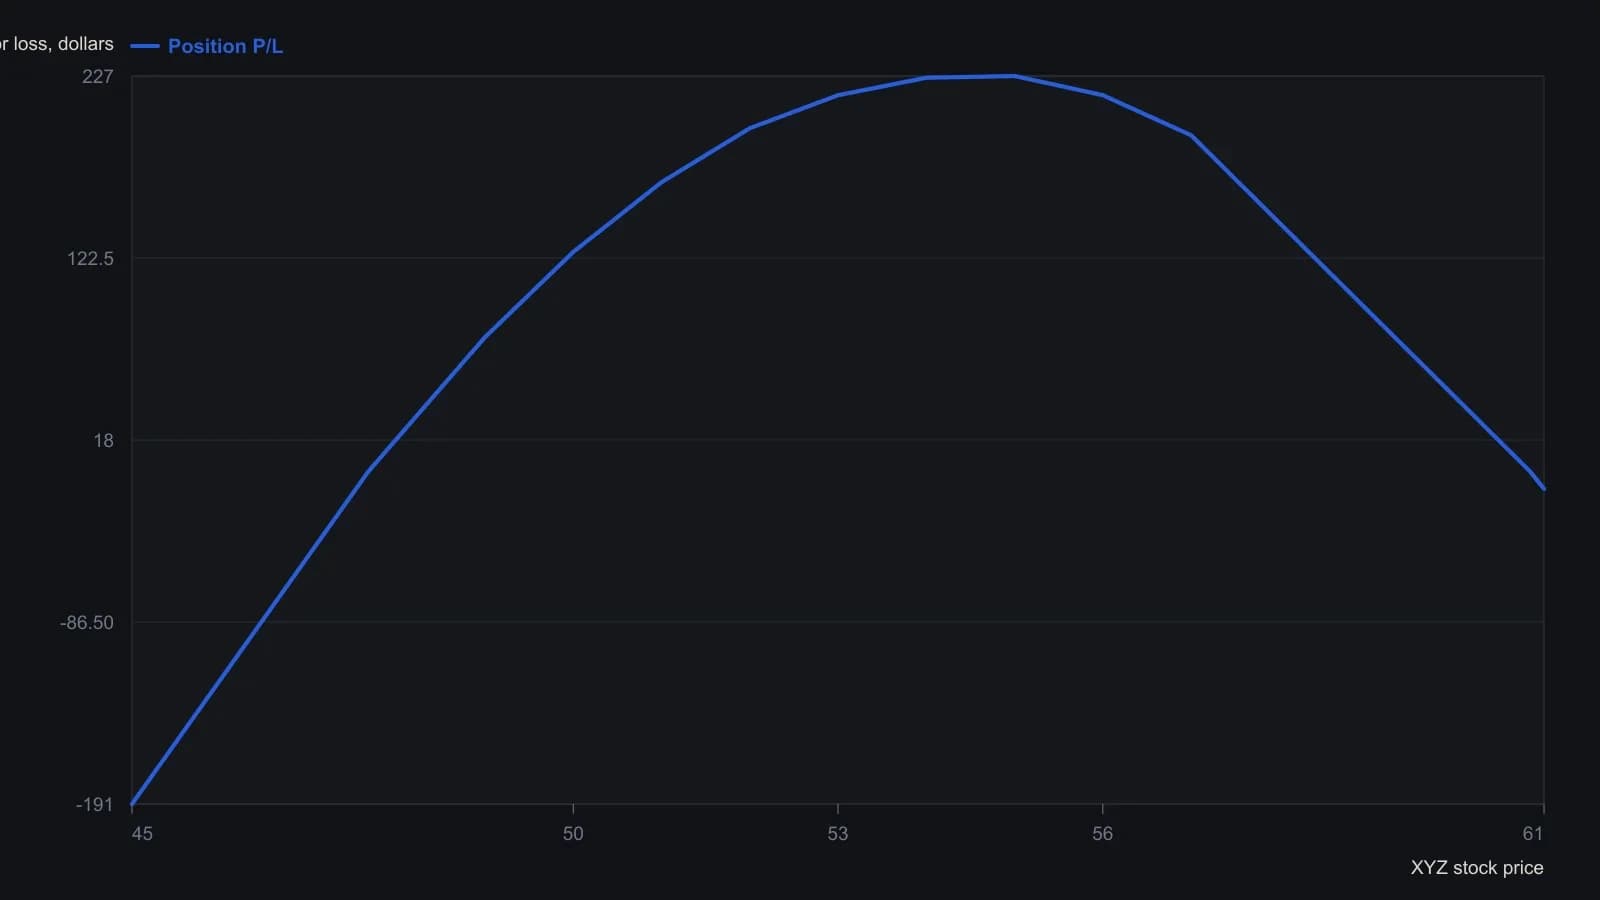
Таблица удерживает подразумеваемую волатильность на прогнозируемом уровне 50 percent спустя один день после отчётности. Два из трёх коротких коллов непокрытые, поэтому маржа и тип счёта могут сделать сделку недопустимой, даже когда этот путь прибыли/убытка сохраняется.
Все разборы дорожки · 17 разборов
- 1993Зоны подразумеваемой волатильности для стрэддл-оверлеев
- 2000Опционные премии, подразумеваемая волатильность и выплаты многоногих стратегий
- 2003Слоты режимов волатильности для спредов, стрэддлов и плеча
- 2003Режимы подразумеваемой волатильности, стрэддлы и защитные путы
- 2004Построение опционного стрэддла по исторической и подразумеваемой волатильности
- 2004Выходы из кредитного спреда, подразумеваемая волатильность и сетки страйков
- 2005Два шлюза для выбора опционной структуры: режим, чек-лист, затем геометрия страйков
- 2008Неиспользованные дни в стрэддле с коротким удержанием всё равно заложены в цену
- 2008Почему длинный стрэддл не подходит читаемому боковому рынку
- 2011Выборочная дисперсия как проверка контекста для идей на диапазон и стреддл
- 2013Конструкция стрэддла на фоне индексной дилюции и ранга волатильности
- 2015Подразумеваемая волатильность, стреддлы и премиально-взвешенный пут-колл как контекст рыночного режима
- 2016Изоляция подразумеваемой волатильности с помощью дельта-нейтральной опционной книги дохода
- 2017Дивергенция стохастика как кейс опционов с ограниченной выплатой
- 2017Подразумеваемая и реализованная волатильность в учебном кейсе стрэддла
- 2018Почему опционные кривые риска не приносят тету
- 2019Долгосрочный call ratio backspread при сжатой подразумеваемой волатильности