2017выпуск C0332-34
Дивергенция стохастика как кейс опционов с ограниченной выплатой
15-минутная дивергенция GBPUSD оформляется только как краткосрочные опционы бинарного типа. Дебет входа составляет весь бюджет риска, а соседние двухчасовые страйки меняют соотношение дебета и кредита, не переписывая тезис роста.
- На 15-минутном графике GBPUSD цена сделала более низкие минимумы, тогда как медленный стохастик рос, а закрытие выше открытия приводилось как дополнительная поддержка тезиса роста.
- Показанные контракты выплачивали фиксированный максимум 100, если утверждение страйка оказывалось истинным на экспирации, а сумма, уплаченная за вход, была максимальным убытком.
- Один взгляд на рост был оформлен как пять соседних двухчасовых страйков по одному контракту каждый, поэтому более глубокие страйки в деньгах несли больший дебет и меньший остаточный кредит внутри того же потолка в 100 единиц.
- Помимо скользящих двухчасовых окон на паре были указаны экспирации того же дня в 7:00, 11:00, 15:00, 19:00 и 23:00, поэтому один и тот же сетап мог стоять на более чем одних часах.
Условие на 15-минутном графике
На 15-минутном графике GBPUSD цена сделала более низкие минимумы, тогда как медленный стохастик рос. Такая пара — дивергенция: графическое условие, при котором цена печатает новый экстремум свинга, который сопутствующий осциллятор не подтверждает. Осциллятор в этом случае — медленный вариант стохастического осциллятора, читаемый против этих 15-минутных валютных свингов. Закрытие выше открытия приводилось как дополнительная поддержка тезиса роста.
Билет с двумя исходами и фиксированным потолком
Показанные контракты были опционами бинарного типа. Каждый выплачивал фиксированный максимум 100, если утверждение страйка оказывалось истинным на экспирации, а сумма, уплаченная за вход, была максимальным убытком. Каждый контракт идентифицировался инструментом, ценовым утверждением «больше чем» и часами экспирации. Лестница также показывала соседние страйки, индикативную цену, используемую на экспирации, и ось времени.
Покупка трактовала ценовое утверждение как истинное на экспирации и рисковала отображённым дебетом. Продажа трактовала утверждение как ложное и рисковала величиной 100 минус отображённый кредит, если лимит не менял цену. Лонгу требовалось, чтобы индикативный принт на экспирации оказался на один тик выше страйка. Шорту требовалось, чтобы он на экспирации оказался на страйке или ниже.
Глубина страйка внутри одной гипотезы
Двухчасовая книга GBPUSD в кейсе перечисляла девять страйков. Страйк не менее чем на два указанных шага от живого принта считался глубоко в деньгах. Один взгляд на рост был оформлен как пять соседних двухчасовых страйков по одному контракту каждый, поэтому более глубокие страйки в деньгах несли больший дебет и меньший остаточный кредит внутри того же потолка в 100 единиц.
Редакция: эта книга — опционная конструкция с определённым риском и несколькими страйками. Она помещает одну рыночную гипотезу внутрь ограниченного выигрыша и ограниченного убытка, а не на открытый счёт с плечом без ограничения.
Контраст по марже и более чем одни часы
Кейс противопоставлял контртрендовый вход с плечом, который может пробить стоп гэпом и поэтому требует маржу, и билет бинарного типа, который не может потерять больше дебета входа и не требует маржи.
Помимо скользящих двухчасовых окон на валютной паре были указаны экспирации того же дня в 7:00, 11:00, 15:00, 19:00 и 23:00, поэтому один и тот же сетап можно было разместить на более чем одних часах.
Двухчасовые бинарные опционы GBPUSD: дебет и прибыль по страйкам
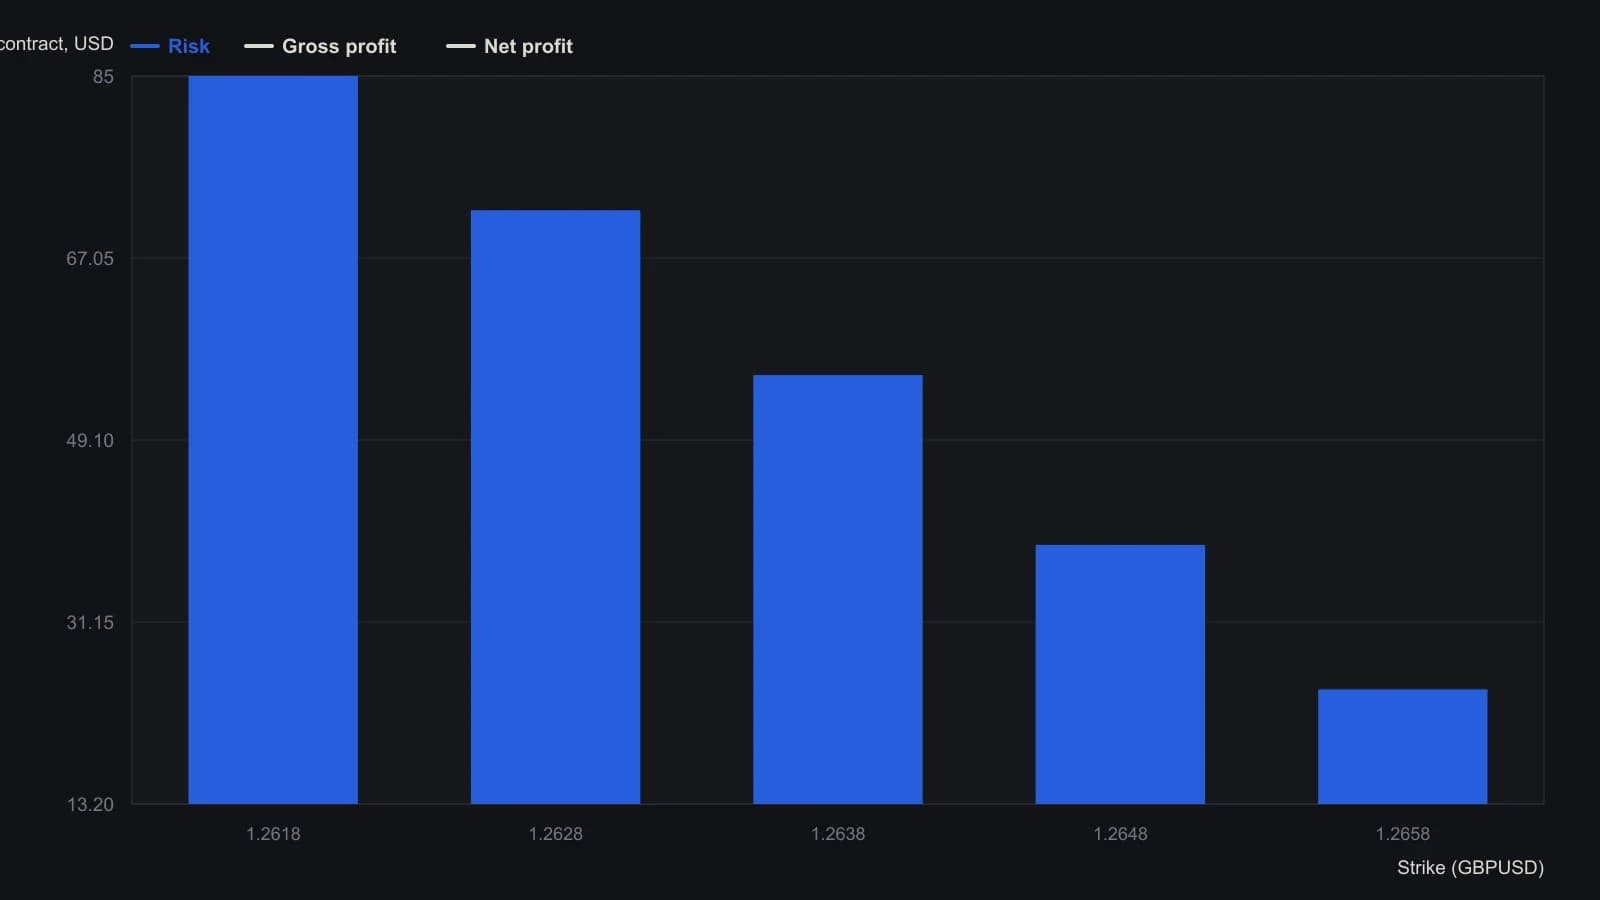
Каждый страйк — один лонг-контракт с экспирацией 6 a.m.–8 a.m. EST. Чистая прибыль указана за вычетом биржевой комиссии $1.80; совокупная доходность пяти контрактов 78 процентов на графике не отображена.
Все разборы дорожки · 17 разборов
- 1993Зоны подразумеваемой волатильности для стрэддл-оверлеев
- 2000Опционные премии, подразумеваемая волатильность и выплаты многоногих стратегий
- 2003Слоты режимов волатильности для спредов, стрэддлов и плеча
- 2003Режимы подразумеваемой волатильности, стрэддлы и защитные путы
- 2004Построение опционного стрэддла по исторической и подразумеваемой волатильности
- 2004Выходы из кредитного спреда, подразумеваемая волатильность и сетки страйков
- 2005Два шлюза для выбора опционной структуры: режим, чек-лист, затем геометрия страйков
- 2008Неиспользованные дни в стрэддле с коротким удержанием всё равно заложены в цену
- 2008Почему длинный стрэддл не подходит читаемому боковому рынку
- 2011Выборочная дисперсия как проверка контекста для идей на диапазон и стреддл
- 2013Конструкция стрэддла на фоне индексной дилюции и ранга волатильности
- 2015Подразумеваемая волатильность, стреддлы и премиально-взвешенный пут-колл как контекст рыночного режима
- 2016Изоляция подразумеваемой волатильности с помощью дельта-нейтральной опционной книги дохода
- 2017Дивергенция стохастика как кейс опционов с ограниченной выплатой
- 2017Подразумеваемая и реализованная волатильность в учебном кейсе стрэддла
- 2018Почему опционные кривые риска не приносят тету
- 2019Долгосрочный call ratio backspread при сжатой подразумеваемой волатильности