1989выпуск C111-5
Статистические окна для временных параметров индикаторов
Торговое окно — это самый длинный лаг, на котором каждый permutation-lag упорядоченного ряда всё ещё превышает выбранный порог доверия для неслучайности или сериальной зависимости. Архив расширял проверки chi-square-test, runs-test и autocorrelation-test по одному лагу за раз на наблюдениях цены, объёма и ширины рынка по акциям из листинга. Редакция TradersWeek: ограничивайте инструмент с временным параметром последним отрезком, который всё ещё отвергает независимость.
- Торговое окно — это наибольший лаг, на котором каждый permutation-lag всё ещё удовлетворяет заранее заданному порогу chi-square-test для неслучайности или сериальной зависимости.
- Проверки chi-square-test, runs-test и autocorrelation-test удлинялись по одному лагу за раз, и каждый сдвиг этого лага перепроверялся, прежде чем отрезок считался всё ещё зависимым.
- Ряды, связанные с ценой, неоднократно давали неслучайные и зависимые окна, тогда как ряды объёма и числа выпусков были в основном случайными за пределами коротких отрезков.
- Редакция TradersWeek: ограничивайте инструмент с временным параметром последним отрезком, который всё ещё отвергает независимость в упорядоченных наблюдениях цены, объёма или ширины рынка.
Торговое окно — это наибольший лаг, на котором каждая смещённая перестановка всё ещё удовлетворяет заранее заданному порогу chi-square-test для неслучайности или сериальной зависимости. Каждый permutation-lag — это одна из смещённых подвыборок, образуемых проходом по упорядоченному ряду каждые n наблюдений и повторением того же теста на каждом сдвиге.
Архив расширял проверки chi-square-test, runs-test и autocorrelation-test лаг за лагом на упорядоченных наблюдениях цены, объёма или ширины рынка. Редакция TradersWeek: ограничивайте инструмент с временным параметром последним отрезком, который всё ещё отвергает независимость, а не выбирайте lookback индикатора по традиции.
Как расширялись проверки
Chi-square-test сравнивал наблюдаемые числа знаков или переходов с числами, ожидаемыми при независимости, и использовался, чтобы судить, выглядит ли ряд всё ещё неслучайным на заявленном уровне доверия. Неслучайность по числу знаков использовала пороги 3.841 при 95% доверии и 6.635 при 99% доверии.
Тот же chi-square-test, применённый к четырём ячейкам последовательных изменений, проверка сериальной зависимости, использовал 14.067 и 18.475 как пороги 95% и 99%. Сериальная зависимость здесь означает избыток однонаправленных последовательных пар относительно чисел четырёх ячеек, ожидаемых, если соседние изменения независимы.
Runs-test трактовал сериальную зависимость как большее число подряд идущих однонаправленных изменений, чем показал бы случайный ряд с тем же числом знаковых ходов.
Сканы autocorrelation-test спрашивали, зависит ли сегодняшнее знаковое значение всё ещё от более ранних наблюдений, пока окно удлинялось по одному лагу за раз и каждый сдвиг этого лага перепроверялся.
Окна на рядах акций из листинга
Дневные наблюдения по акциям из листинга шли с 2 January 1945 по 30 December 1988, за исключением объёма и кумулятивного индекса процентного изменения, которые начались 1 May 1964. Субботние сессии были исключены, а недельные ряды использовали арифметические средние календарной недели.
На проверенном ценовом ряде промышленного среднего окно короткого горизонта составляло от 19 до 25 дней, а окно длинного горизонта — от 140 до 149 дней.
Ряды, связанные с ценой, неоднократно давали неслучайные и зависимые окна, тогда как ряды объёма и числа выпусков были в основном случайными. Ряды числа выпусков и объёма по растущим, падающим и неизменившимся выпускам не имели неслучайного или сериально зависимого окна длиннее одной недели. Только общее число выпусков и общий объём показали короткую зависимость на недельных средних.
Общее число выпусков и общий объём были сериально зависимы в течение 10 дней на уровне 99%. На уровне 95% эти окна составляли 15 дней и 10 дней.
Недельные средние в целом удлиняли окна сериальной зависимости и укорачивали окна неслучайности, причём имелось как минимум одно 92-недельное окно при 99% доверии.
Горизонты ретроспективы, которые ещё отвергают независимость
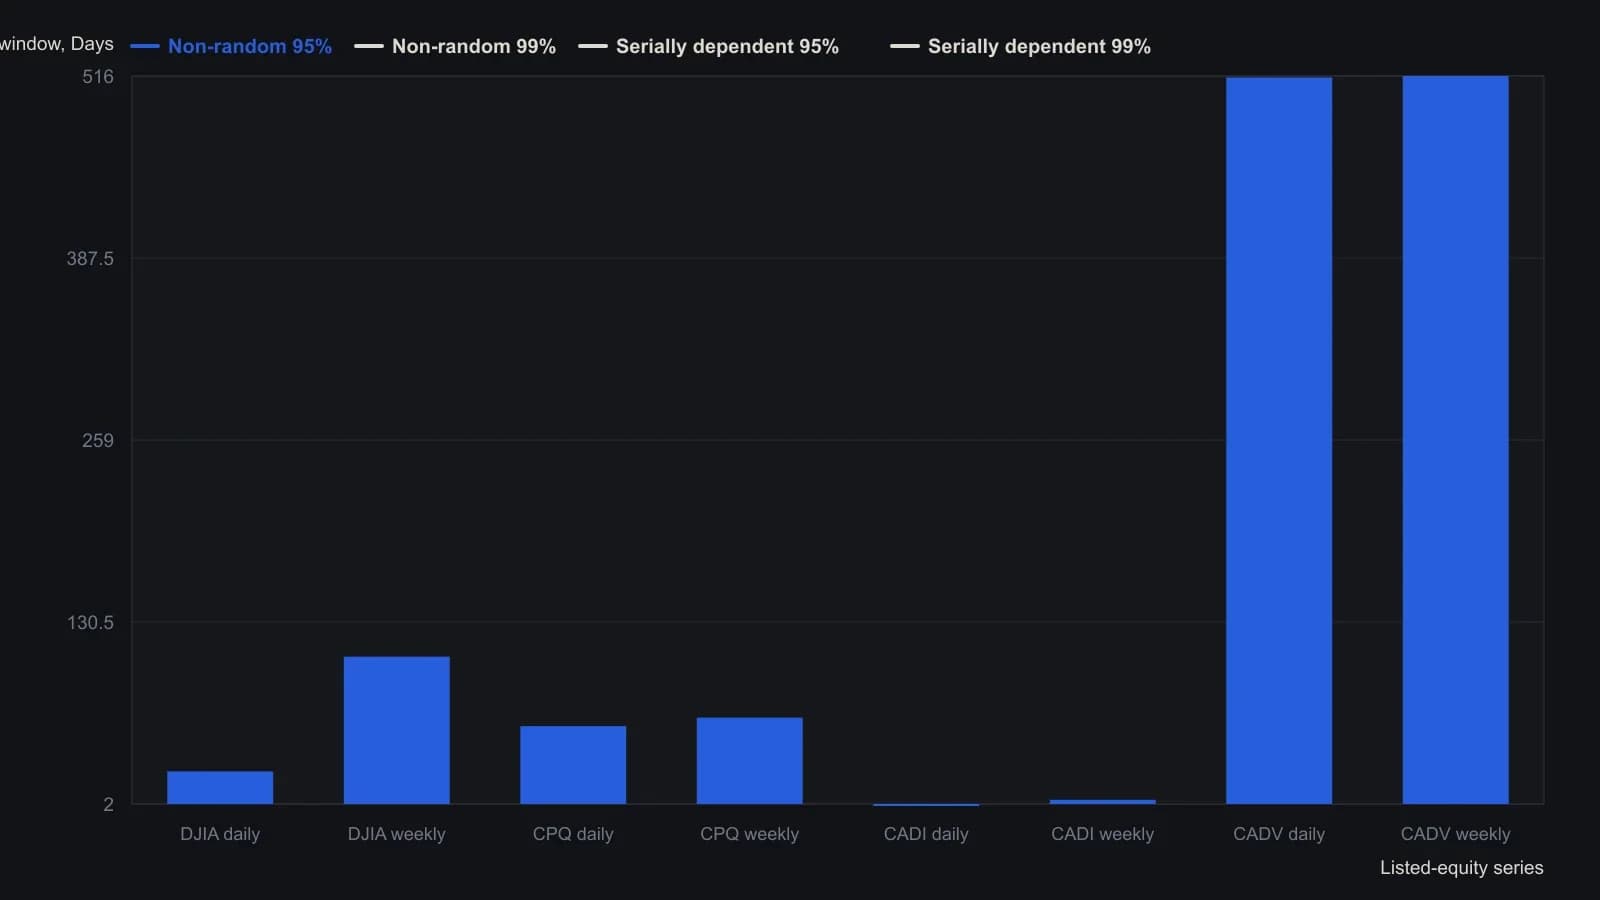
Пороги хи-квадрат составляли 3.841 (95%) и 6.635 (99%) для неслучайности и 14.067 (95%) и 18.475 (99%) для сериальной зависимости. Недельные числа дней — пересчёты источника из расчёта 4.8114 дня на неделю. Ряды объёма и Quotron охватывают 1964-05-01 — 1988-12-30; остальные ряды — 1945-01-02 — 1988-12-30. Субботы исключены. Счётчики растущих, падающих и без изменения бумаг и объёма не дали окна длиннее недели и опущены, как в исходной таблице.
Все разборы дорожки · 15 разборов
- 1986Построение серий и тестов персистентности по размеченным ценам
- 1986Оценка окон серийной независимости дневных цен и объёма
- 1986Оценка серий плюс-дней advance-decline относительно эталонов случая
- 1986Недельные ресэмплы как диагностический фильтр для статистических окон
- 1988Runs test как критика памяти ценового ряда
- 1989Оценка направления закрытия по дням недели с помощью подсчитанной базовой линии
- 1989Статистические окна для временных параметров индикаторов
- 1992Коэффициенты высоты канала для оценки тренда акций
- 2001Runs-test перед определением размера по волатильности и expected-value
- 2005Построение z-score теста серий для персистентности знаковых доходностей
- 2005Оценка персистентности с помощью теста серий и автокорреляции
- 2005Точки разворота FX по дням недели и тесты серий закрытий
- 2013Построение прогноза разворота на основе runs-test
- 2017Звёздный рейтинг по наклону и сериям свингов
- 2018Режимно-зависимые шансы после направленных ценовых серий