2013выпуск C0718-24
Построение прогноза разворота на основе runs-test
Прогноз разворота на основе runs-test кодирует упорядоченные доходности более рискованных и менее рискованных инструментов как последовательность из двух состояний, сглаживает эту последовательность на фиксированном lookback и трактует полученное значение как вероятность разворота для сверки с более поздней датированной выборкой.
- Прогноз разворота можно строить по упорядоченным наблюдениям «риск — доходность», а не по волатильности дневных доходностей, потому что волатильность может упустить уже заложенные в цену риски, которые ещё не проявились как колебания цены.
- Входом runs-test служит бинарное состояние предупреждения, которое равно 1, когда последовательность «риск — доходность» аномальна, и 0, когда она соответствует преобладающему тренду.
- Экспоненциально взвешенный прогноз придаёт одну треть веса последней бинарной метке и две трети — предыдущему среднему, а сглаженное значение интерпретируется как вероятность разворота.
- Метка предупреждения ставится на том же наблюдении, на котором видна аномальная последовательность, поэтому конструкция собрана так, чтобы избежать лага скользящих средних цен или волатильностей.
Построить прогноз по упорядоченным наблюдениям
Прогноз разворота можно строить по упорядоченным наблюдениям «риск — доходность», а не по волатильности дневных доходностей, потому что волатильность может упустить уже заложенные в цену риски, которые ещё не проявились как колебания цены.
Runs-test кодирует упорядоченные рыночные наблюдения как последовательность из двух состояний и трактует кластеры аномальных состояний как вход этого прогноза разворота.
Разделить бумаги по совместному движению с рынком
Конструкция разделяет бумаги по совместному движению с рынком: более рискованные ряды сильнее движутся вместе с рынком, менее рискованные — слабее, и эти два упорядоченных потока доходностей сопоставляются в рамках преобладающего тренда.
Количественная базовая линия — это нормальный паттерн «риск — доходность», ожидаемый, пока тренд сохраняется; с ним сопоставляются последующие наблюдения.
Закодировать бинарное состояние предупреждения
Аномальная последовательность «риск — доходность» определяется так: в росте доходности более рискованных бумаг отстают от доходностей менее рискованных, а в снижении — превосходят их. Это отклонение от нормального паттерна «риск — доходность» трактуется как состояние предупреждения.
Входом runs-test служит бинарный ряд, равный 1 в этих двух аномальных случаях и 0 во всех остальных. Бинарное состояние предупреждения — это метка того же интервала: 1, когда последовательность «риск — доходность» аномальна, и 0, когда она соответствует преобладающему тренду.
Сформировать экспоненциально взвешенный прогноз
Бинарный ряд превращается в прогноз от 0 до 1 с помощью экспоненциально взвешенного среднего, которое придаёт одну треть веса последнему наблюдению и две трети — предыдущему среднему.
Сглаженное значение интерпретируется как вероятность разворота: рост числа единиц в упорядоченной выборке трактуется как более высокий потенциал разворота.
Вероятность разворота AvD вокруг вершины July 2007
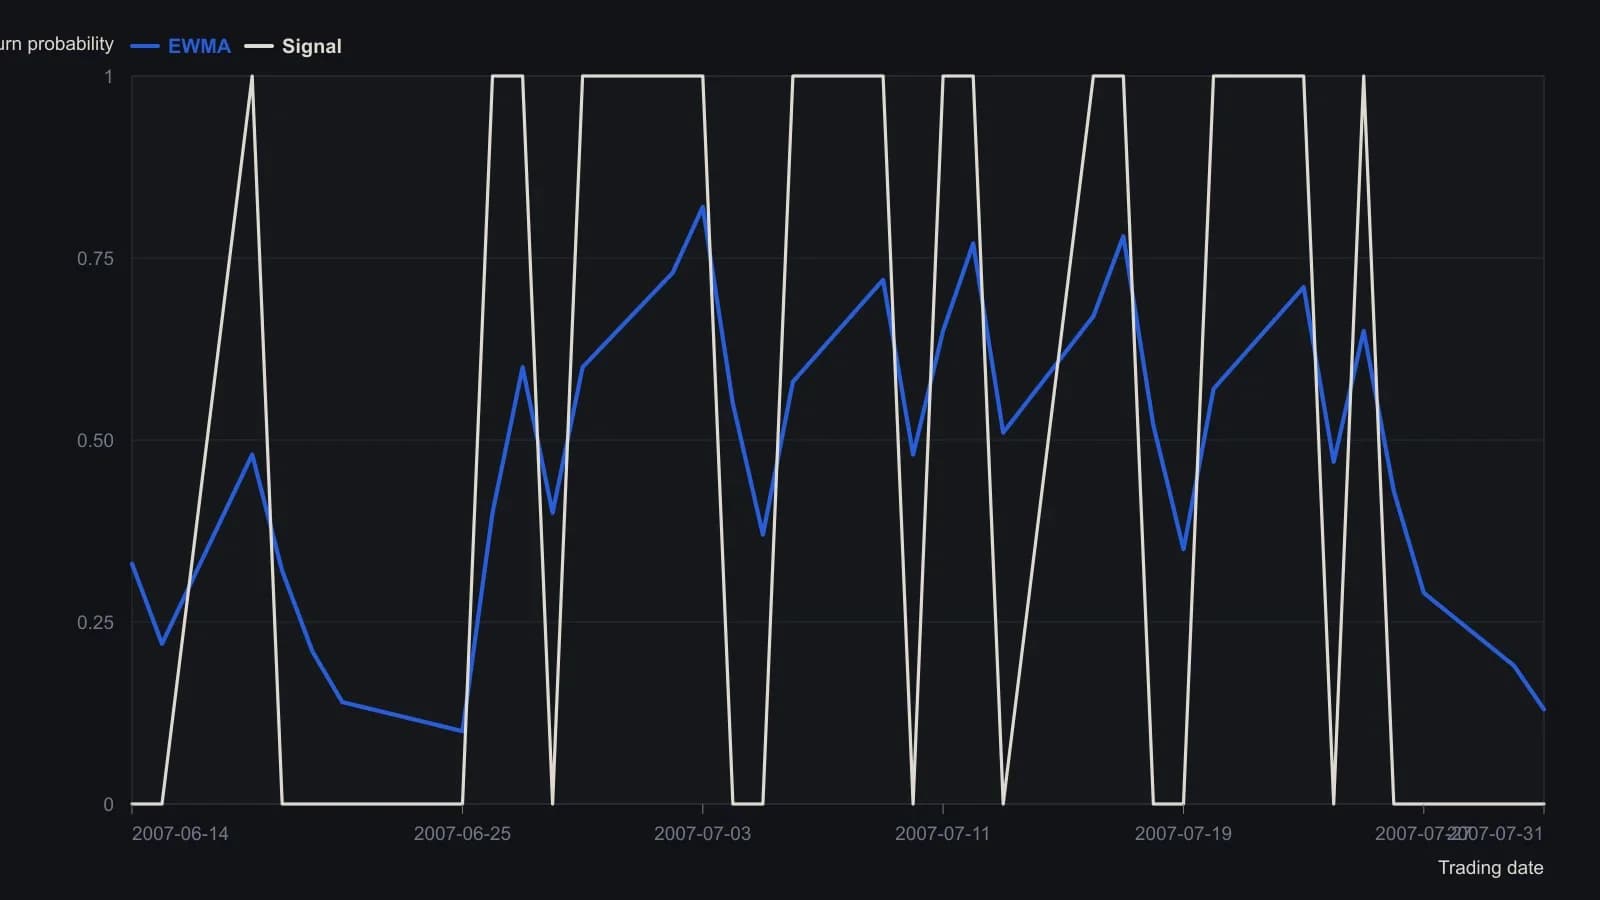
Каждая EWMA придаёт вес в одну треть последнему наблюдению 0/1 и в две трети предыдущему среднему. Авторы рассматривают значения около 0.7 и выше как релевантную зону предупреждения.
Сопоставить значение с более поздней датированной выборкой
Конструкция применялась на дневном интервале выборки вокруг датированного максимума 16 июля 2007 и датированного минимума 9 марта 2009. Интервал выборки — это регулярный шаг упорядоченного ряда, здесь дневной интервал с указанным lookback.
В окне 2007 бинарная метка была равна 1 на пяти из шести наблюдений непосредственно перед датированным максимумом, а сглаженное значение достигло 0.73, затем 0.82 примерно двумя неделями ранее.
Все разборы дорожки · 15 разборов
- 1986Построение серий и тестов персистентности по размеченным ценам
- 1986Оценка окон серийной независимости дневных цен и объёма
- 1986Оценка серий плюс-дней advance-decline относительно эталонов случая
- 1986Недельные ресэмплы как диагностический фильтр для статистических окон
- 1988Runs test как критика памяти ценового ряда
- 1989Оценка направления закрытия по дням недели с помощью подсчитанной базовой линии
- 1989Статистические окна для временных параметров индикаторов
- 1992Коэффициенты высоты канала для оценки тренда акций
- 2001Runs-test перед определением размера по волатильности и expected-value
- 2005Построение z-score теста серий для персистентности знаковых доходностей
- 2005Оценка персистентности с помощью теста серий и автокорреляции
- 2005Точки разворота FX по дням недели и тесты серий закрытий
- 2013Построение прогноза разворота на основе runs-test
- 2017Звёздный рейтинг по наклону и сериям свингов
- 2018Режимно-зависимые шансы после направленных ценовых серий