2005выпуск C011-6
Оценка персистентности с помощью теста серий и автокорреляции
Редакционная позиция: считать скрининг персистентности по частоте переключений недоказанным, пока тест серий и диагностика автокорреляции с лагом 1 не обнуляются на одной и той же частоте. Историческая оценка использовала это совместное пересечение, около 63 переключений в год, как околослучайную область для последующих графиков оверлея против удержания.
- Z-оценка теста серий может показать, насколько упорядоченный ряд доходностей далёк от случайного числа серий, но историческая оценка не считала эту одну статистику достаточной.
- В представленных выборках Z-оценка теста серий и диагностика Osc1 с лагом 1 снижались вместе с ростом годовой частоты переключений и пересекали ноль на одной и той же частоте 63.
- Редакционное прочтение: скрининг персистентности по частоте переключений остаётся недоказанным, пока обе диагностики не обнуляются на одной и той же частоте по этой оси. Только тогда график оверлея против удержания является оценкой, а не торговой рекомендацией.
- Частоты около 63 переключений в год рассматривались как околослучайная область, где последующие оверлеи не ожидались отделяющимися от постоянного удержания.
Скрининг сам по себе не является оценкой
Частота переключений, как она используется здесь, — это наблюдаемое годовое число смен направления в знаковом или ранжированном ряде доходностей. Это скрининг персистентности, а не торговая инструкция.
Z-оценка теста серий — это диагностика числа серий на упорядоченном ряде восходящих или нисходящих доходностей. Она измеряет, насколько наблюдаемое число серий отличается от числа, ожидаемого при независимости, и используется, чтобы судить, выглядит ли этот ряд случайным и в какой степени.
Историческая оценка считала эту одну статистику недостаточной самой по себе.
Как Osc1 был согласован с Z-оценкой теста серий
Для выборок длиннее 100 наблюдений приближённая Z-оценка теста серий представлялась как аналог статистики смещённой корреляции с обозначением Osc1. Osc1 записывался как единица минус ожидаемая частота переключений, делённая на фактическую частоту переключений. Ожидаемая частота формировалась из длины выборки N и бинарной доли B как N, умноженное на B, умноженное на единица минус B.
Эта проверка Osc1 с лагом 1 — тест автокорреляции в данной оценке. Она сравнивает ожидаемые и наблюдаемые переключения и представлена как алгебраически согласованная с Z-оценкой теста серий, за исключением шкалы квадратного корня из времени.
Где обе оценки пересекли ноль
В выборке из 32 фондов акций, охватывающей 10 лет, и Z-оценка теста серий, и Osc1 снижались по мере роста годовой частоты переключений. Обе оценки пересекли ноль вместе на частоте 63.
Для 36 рядов акций с 2/26/93 по 2/18/03 и эксцесс, и асимметрия приближались к нулю вблизи годовой частоты переключений 63. Оценка рассматривала этот уровень как околослучайный ориентир.
Этот околослучайный ориентир — уровень частоты переключений, около 63 в год в данной исторической выборке, где Z-оценка теста серий, Osc1, эксцесс и асимметрия все находятся близко к нулю.
Околослучайная область для последующих оверлеев
Персистентность здесь означает отклонение от независимости в упорядоченном ряде доходностей. Она выводится, когда переключения редки относительно случайного ориентира и когда диагностики теста серий и лага 1 согласуются.
Оценка использовала годовую частоту переключений как обратный скрининг персистентности для последующих тестов оверлея. Частоты около 63 в год рассматривались как область, где эти оверлеи не ожидались отделяющимися от базовой линии постоянного удержания.
Редакционное прочтение: график оверлея против удержания становится читаемым как оценка только после того, как эти две диагностики уже обнулились на одной и той же оси. Это не торговая рекомендация.
Окна walk-forward и распределение частоты
Walk-forward проверка сравнивала оптимизированные и фиксированные настройки скользящей средней на трёх смежных пятилетних окнах. Проверка использовала ряд с низкой частотой, ряд со средней частотой около 59 и околослучайный ряд около 63.5.
В частотном подсчёте по 400 фондам около 7 процентов долгоживущих рядов акций находились ниже частоты переключений 55. Только один находился ниже 50. Распределение описывалось как близкое к колоколообразному со средним около 59.5.
Годовая доходность скользящего форвардного MACD против «купи и держи»
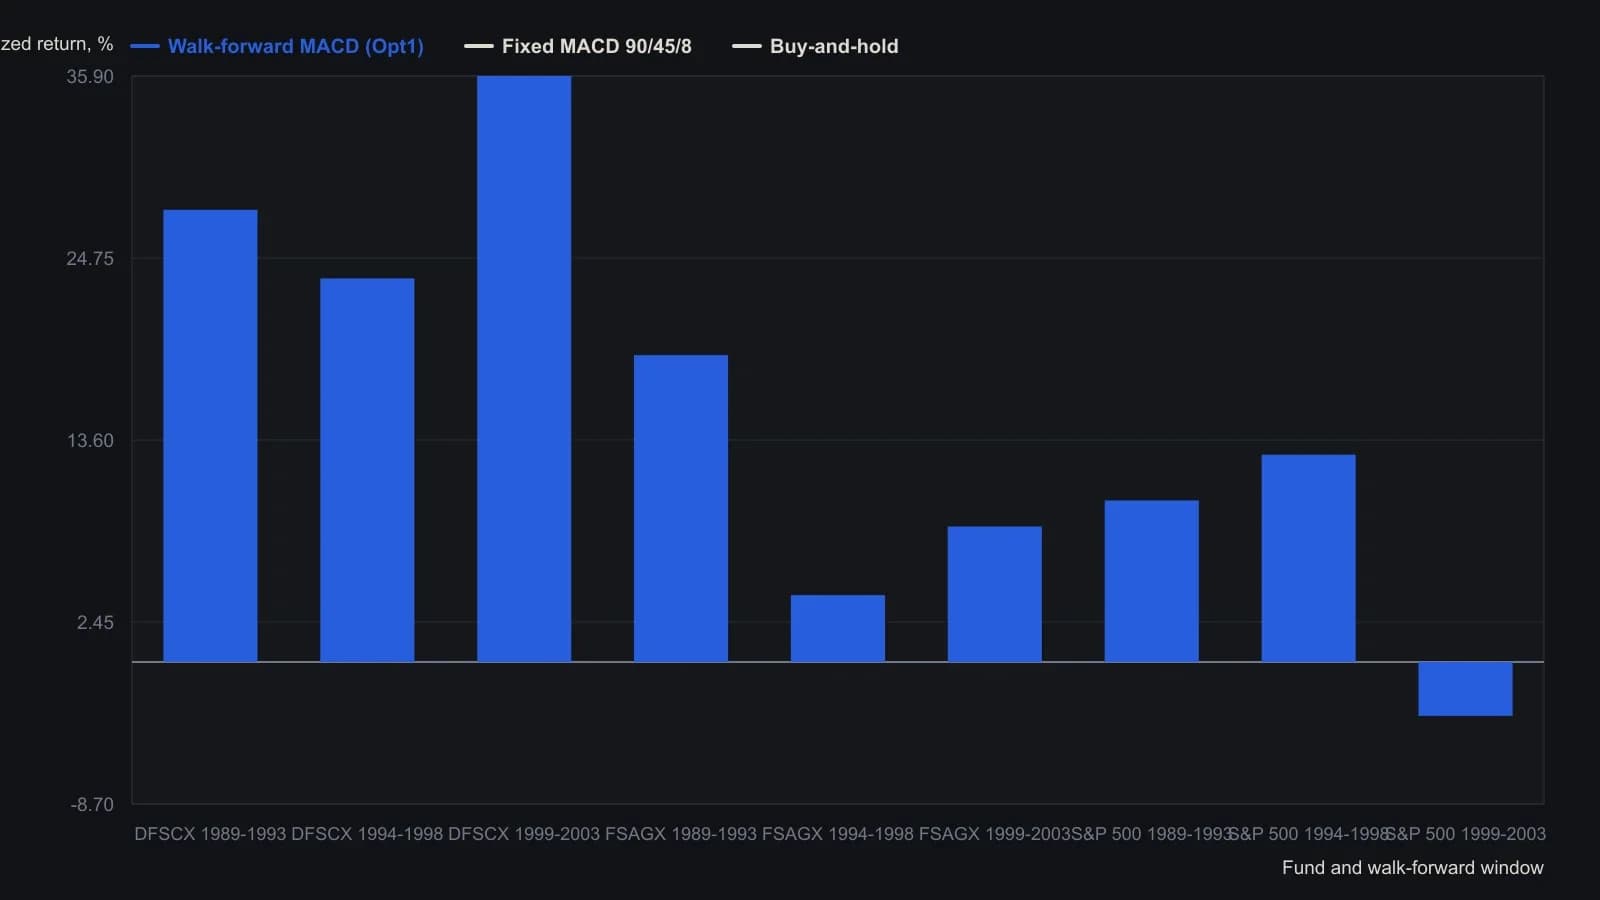
Параметры Opt1 оптимизированы на первом окне и далее зафиксированы (DFSCX 50/33/3, FSAGX 39/30/18, S&P 500 66/56/48). Поздние строки Opt2/Opt3 опущены, потому что у этих наборов нет результата первого окна.
Шкала квадратного корня из времени
Z-оценка — это стандартизированный разрыв между фактическим и ожидаемым числом серий. В редукции для длинной выборки она становится остатком частоты переключений, умноженным на квадратный корень из длины выборки.
Боковая врезка приравнивает Z-оценку теста серий к этому масштабированному остатку и утверждает, что тест серий совпадает с Osc1, за исключением нормализации по времени. При N равном 2520 Z-оценка примерно в 50 раз больше Osc1, соотношение, которое исторический текст называет видимым на графике 32 фондов.
Все разборы дорожки · 15 разборов
- 1986Построение серий и тестов персистентности по размеченным ценам
- 1986Оценка окон серийной независимости дневных цен и объёма
- 1986Оценка серий плюс-дней advance-decline относительно эталонов случая
- 1986Недельные ресэмплы как диагностический фильтр для статистических окон
- 1988Runs test как критика памяти ценового ряда
- 1989Оценка направления закрытия по дням недели с помощью подсчитанной базовой линии
- 1989Статистические окна для временных параметров индикаторов
- 1992Коэффициенты высоты канала для оценки тренда акций
- 2001Runs-test перед определением размера по волатильности и expected-value
- 2005Построение z-score теста серий для персистентности знаковых доходностей
- 2005Оценка персистентности с помощью теста серий и автокорреляции
- 2005Точки разворота FX по дням недели и тесты серий закрытий
- 2013Построение прогноза разворота на основе runs-test
- 2017Звёздный рейтинг по наклону и сериям свингов
- 2018Режимно-зависимые шансы после направленных ценовых серий