2008выпуск C071-4
Аудит оверлея покрытого колла вне денег относительно контроля Шарпа
Эта архивная статья учит деск-аудиту одного оверлея. Зафиксируйте допущения рыночного режима, оценивайте короткий колл только относительно явного buy-and-hold контроля Шарпа и составьте перечень живых разрывов, которые испытание Монте-Карло оставило за скобками.
- Покрытый колл вне денег сочетает удерживаемую акцию или фонд с коротким коллом со страйком выше спота. Этот рабочий процесс зафиксировал страйк плюс одно стандартное отклонение, который теоретически исполняется примерно в 16 процентах случаев.
- Коэффициент Шарпа сравнивал обычную книгу buy-and-hold с той же книгой плюс оверлей. Конструкция Монте-Карло прогнала 31 парное 24-месячное испытание при зафиксированных допущениях по диапазону, тренду, подразумеваемой волатильности и ставкам.
- Средние по выборке оценки Шарпа составили -0.27 для контрольной книги и 0.16 для книги с оверлеем. Тест разности отклонил заявленную нулевую гипотезу на критическом значении 95 процентов и не отклонил её на критическом значении 99 процентов.
- Редакция: составьте перечень тренда, дрейфа волатильности и гибких по режиму выборов спреда, которые симуляция оставила за скобками, прежде чем считать премию бесплатным буфером.
Зафиксируйте оверлей, прежде чем его оценивать
Покрытый колл вне денег открывается продажей колла, страйк которого лежит выше текущей цены уже удерживаемой акции или биржевого фонда. В этом архивном рабочем процессе этот короткий колл — страйк плюс одно стандартное отклонение: разрыв в одно месячное стандартное отклонение выше спота, который теоретически исполняется примерно в 16 процентах случаев.
Редакция: деск-аудит начинается с фиксации этого пакета рыночного режима. Не расширяйте, не сужайте и не ремонтируйте короткий колл, пока идёт оценка. Сравнение — один оверлей против одного контроля, а не гибкая опционная книга.
Как считывалась 30-дневная ширина
30-дневная ширина оценивалась делением годовой подразумеваемой волатильности на квадратный корень из 12, заданный как 3.4641. Тот же разрыв можно было считать с доски, используя ближайший колл, чья дельта близка к 16 процентам, как дельту-прокси-исполнения для этого страйка плюс одно стандартное отклонение.
Подразумеваемая волатильность — это аннуализированный вход, который используется и для оценки коротких коллов, и для задания этой месячной ширины в одно стандартное отклонение.
Оценивайте оверлей только относительно buy-and-hold контроля Шарпа
Коэффициент Шарпа определялся как избыточная доходность над безрисковой ставкой на единицу риска. В этом рабочем процессе это оценка риск-эффективности, которая сравнивает обычную книгу buy-and-hold с той же книгой плюс покрытые коллы вне денег.
Редакция: оценивайте короткий колл только относительно этого явного buy-and-hold контроля Шарпа. Не вводите в то же сравнение второй оверлей, другую метрику риска или живой путь ремонта.
Что предполагало каждое испытание Монте-Карло
Конструкция Монте-Карло прогнала 31 парное 24-месячное испытание. Каждое испытание Монте-Карло — это смоделированный 24-месячный путь обеих книг при фиксированных допущениях по диапазону, тренду, волатильности и ставкам. Тест спрашивал, был ли традиционный Шарп стратегии buy-and-hold больше или равен Шарпу с оверлеем.
Допущения симуляции включали месячный диапазон, ограниченный плюс или минус 2 стандартными отклонениями, нейтральный тренд, постоянную годовую подразумеваемую волатильность 10 процентов, постоянную безрисковую ставку 5 процентов, цены Black-Scholes, плату за трение 0.04, страйки в один доллар, ценообразование до пенни, немедленное ежемесячное переоткрытие на плюс 1 стандартное отклонение и отсутствие дивидендов.
Что показала парная выборка
По 31 парному испытанию средние по выборке оценки Шарпа составили -0.27 для контрольной книги и 0.16 для книги с оверлеем.
Тест разности дал t-статистику -1.7930 при 60 степенях свободы и объединённой дисперсии 0.8935. Эта статистика отклонила нулевую гипотезу на критическом значении 95 процентов, равном -1.6710, и не отклонила её на критическом значении 99 процентов, равном -2.3900.
Парные коэффициенты Шарпа по 31 испытанию Монте-Карло
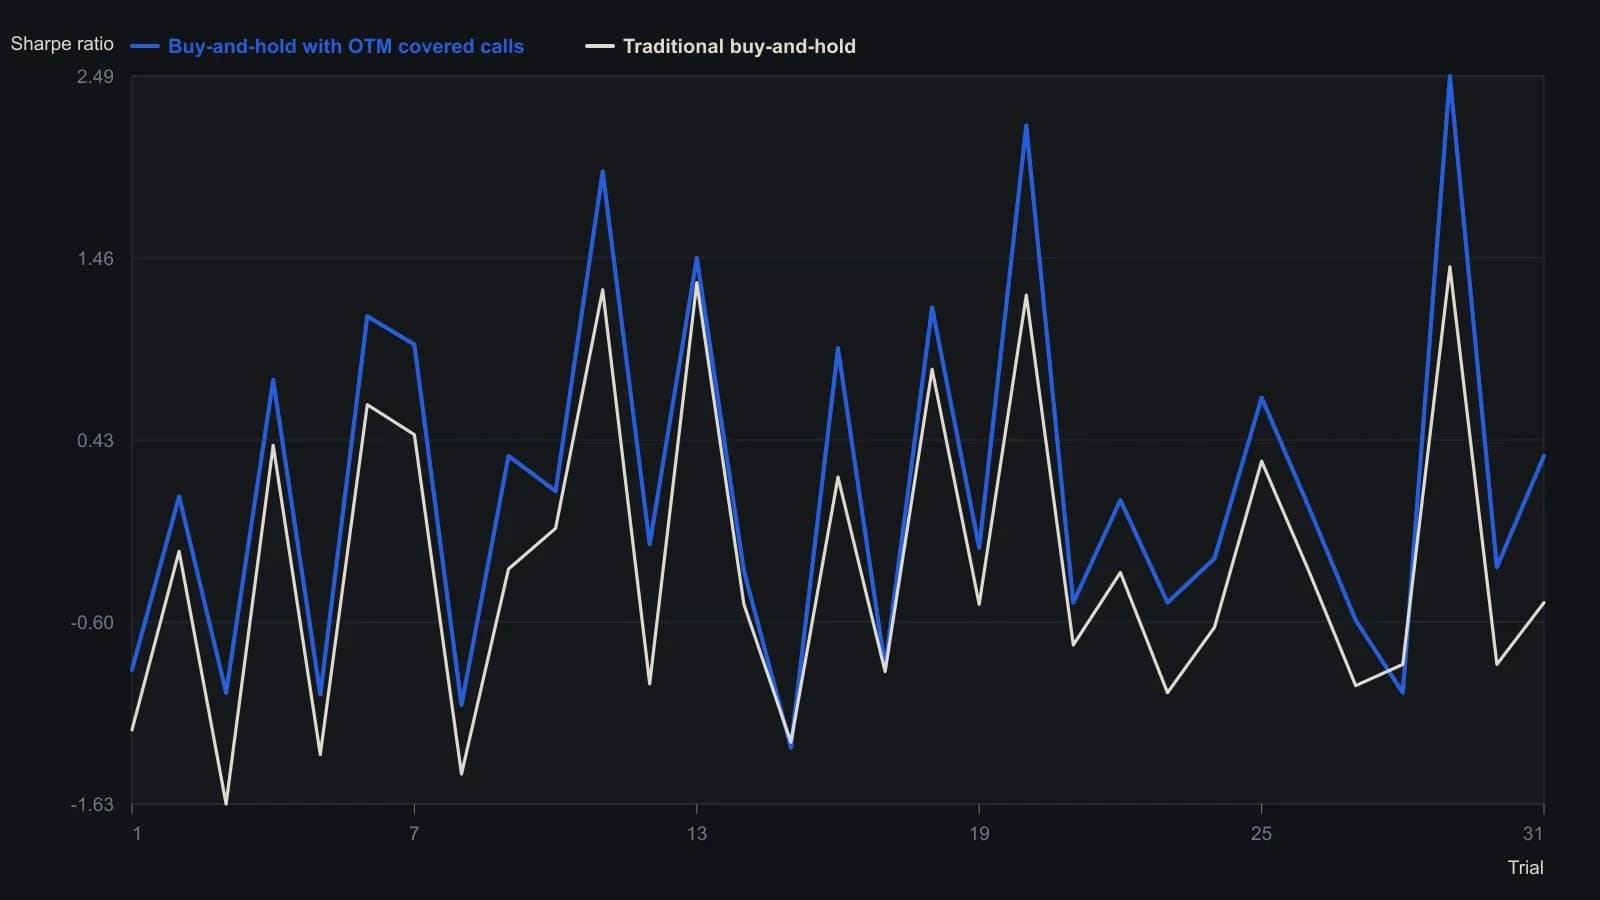
В каждом испытании подразумеваемая волатильность удерживалась на уровне 10 процентов, безрисковая ставка — на уровне 5 процентов, траектория была безотрендовой, ежемесячные перестрайки — на плюс одно стандартное отклонение, а месячный диапазон — плюс или минус два стандартных отклонения.
Составьте перечень разрывов, которые модель оставила за скобками
Модель описывалась как обрезающая движения за пределами 2 стандартных отклонений, навязывающая бестрендовый путь, удерживающая подразумеваемую волатильность плоской и использующая полуфиксированный разрыв страйка.
За пределами модели расстояние страйка описывалось как нечто, что можно расширить при распознанном росте и сузить при распознанном снижении. Этот гибкий по режиму спред — живой выбор, а не часть зафиксированного испытания. Дискреционные ремонты включали роллирование короткого колла выше, продажу второго более низкого страйка, ожидание внутридневного максимума или усреднение продаж, когда требовалось несколько контрактов.
Редакция: перечислите эти разрывы, тренд, дрейф волатильности и гибкость страйка, прежде чем кто-либо сочтёт собранную премию бесплатным буфером. Архив оценивает зафиксированный оверлей. Живая книга, которая меняет разрыв, — другой объект.
Все разборы дорожки · 12 разборов
- 1986Аудит пересечений стохастического осциллятора на фоне базовых скользящих средних
- 1994Оценка изменений системы с помощью хи-квадрата, коэффициента Шарпа и кредитного плеча
- 1995Оценка механических правил переключения со стоп-лосс ордером и коэффициентом Шарпа
- 1995Среднесрочное распределение с фильтрами просадки
- 1996Оценка мультирыночного портфеля без выбора победителей
- 1996Аллокация с учётом режима за рамками одного тренда акций
- 1997Оценка управляемых фьючерсов как диверсификаторов портфеля
- 2008Аудит оверлея покрытого колла вне денег относительно контроля Шарпа
- 2013Построение коэффициента Шарпа как доходности на единицу изменчивости
- 2014Математическое ожидание и размер ставки — отдельные рычаги управления
- 2015Построение оценки в стиле Sharpe по изменчивости прибыли и убытка
- 2019Непрерывные фьючерсные ряды и оценка долгосрочной аллокации