1995выпуск C021-10
Оценка механических правил переключения со стоп-лосс ордером и коэффициентом Шарпа
Историческая механическая торговая система рассматривала вход, воздержание в кэше и стоп-лосс ордер как одну процедуру, затем сравнивала этот полный путь с «купи и держи» с помощью коэффициента Шарпа, а не через изолированные истории об индикаторах.
- Ранжированная карта 26-недельного изменения доходности рассматривалась как примерно линейная, а крайние хвосты использовались как информативная область для последующих правил тайминга.
- Переключатель по одному правилу доходности, а затем переключатель по двум индикаторам, задавали покупку, переход в кэш и пребывание вне рынка как единую механическую торговую систему.
- Стоп-лосс ордер на пути с двумя индикаторами ограничивал крупнейший единичный убыток и худшую просадку капитала от пика к впадине относительно «купи и держи».
- Месячный неаннуализированный коэффициент Шарпа сравнивал весь путь «в рынке и в кэше» с базовой линией «купи и держи», сохраняющей дивиденды.
Читайте переключение как одну процедуру
Редакторская интерпретация: оценивайте полное переключение как один проверяемый объект. Вход, выход, время в кэше и заранее заданная граница убытка принадлежат одной и той же механической торговой системе. Полезное сравнение — весь путь против «купи и держи» с коэффициентом Шарпа, а не история про какой-либо отдельный индикатор.
Изменение доходности, ранжированное относительно последующих движений акций
Недельное 26-недельное процентное изменение доходностей долгосрочных государственных облигаций сопоставлялось со следующим 26-недельным движением индекса акций. Эти пары ранжировались и делились на десять равных групп. Паттерн был примерно линейным: более быстрые снижения доходности совпадали с более сильными последующими приростами акций, а более быстрые повышения доходности — с более слабыми или отрицательными последующими результатами акций.
Крайние хвосты этого распределения изменения доходности рассматривались как наиболее информативная область для последующих правил тайминга, потому что разворотные точки на рынке акций часто совпадали с периодами быстро меняющихся ставок.
Переключатель по одному правилу доходности
Переключатель по одному правилу покупал акции после 4% 26-недельного снижения доходности и переходил в кэш после 14% 26-недельного роста доходности. Он тестировался на индексном фонде без нагрузки с реинвестированием дивидендов в рынок и размещением кэша в коммерческих бумагах, чтобы сравнение с «купи и держи» не теряло дивидендный поток.
Эта процедура по одному правилу оставалась в рынке 72% времени с 1980 года и 74% времени с 1957 года, и каждый зафиксированный сигнал покупки в этих окнах был прибыльным в бэктесте.
Скорректированный коэффициент коротких продаж
Коэффициент коротких продаж публики к специалистам был перецентрирован как 10-недельное среднее, делённое на 261-недельное среднее, чтобы более поздние показания эпохи деривативов можно было сравнивать с их собственной пятилетней нормой, а не с нескорректированной исторической шкалой.
То же ранжирование по десяти группам, применённое к скорректированному коэффициенту коротких продаж, показало, что последующие 26-недельные приросты индекса росли к верхнему концу коэффициента и падали к нижнему концу, при этом верхняя группа была около 24% среднего аннуализированного прироста, а нижняя группа — ниже 1%.
Два неценовых правила, стоп-лосс ордер и коэффициент Шарпа
Переключатель по двум индикаторам объединил два независимых неценовых входа и добавил стоп-лосс ордер. Этот стоп-лосс ордер сработал семь раз, удержал крупнейший единичный убыток ниже 4% и ограничил худшую просадку капитала от пика к впадине 16% в конце 1974 года против 45% у «купи и держи».
Поскольку процедура с двумя индикаторами была инвестирована только 51% времени, а в остальное время зарабатывала проценты на кэше, её месячный неаннуализированный коэффициент Шарпа составил 0.24 против 0.11 у «купи и держи», то есть более чем вдвое большую протестированную доходность на единицу риска.
Последующая доходность S&P 500 по 26-недельному изменению доходности облигаций
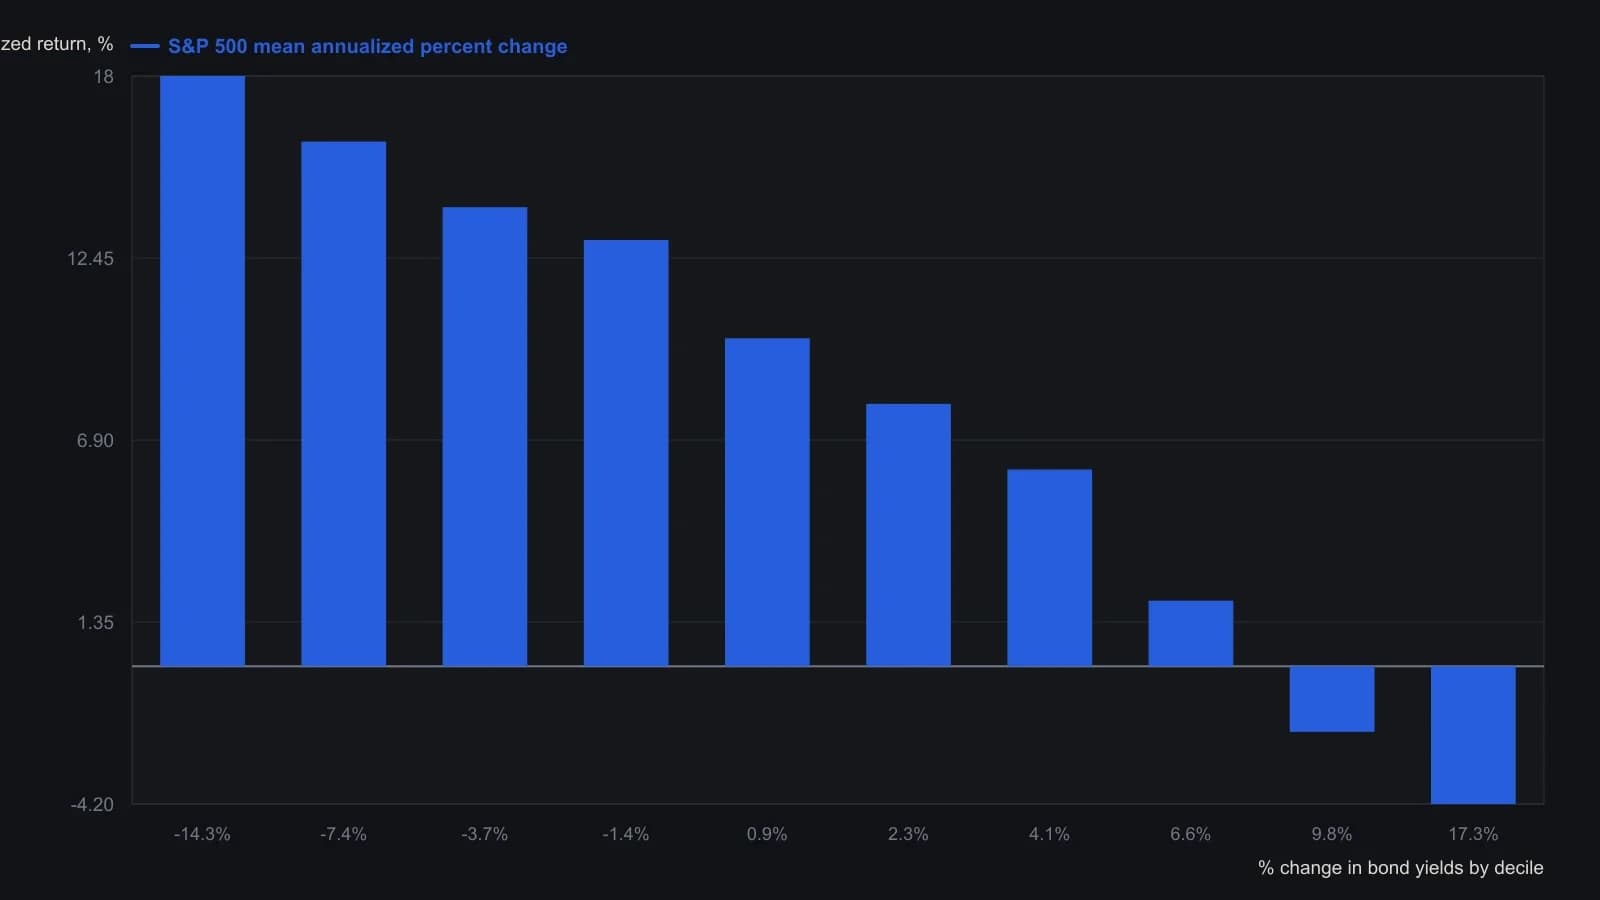
Около 1,950 недельных наблюдений с 1957 по середину 1994, ранжированных по 26-недельному процентному изменению доходности долгосрочных государственных облигаций США и сгруппированных в десять равных кластеров. Каждое наблюдение сопоставлено с последующим 26-недельным изменением S&P 500, показанным здесь как среднее аннуализированное процентное изменение.
Все разборы дорожки · 12 разборов
- 1986Аудит пересечений стохастического осциллятора на фоне базовых скользящих средних
- 1994Оценка изменений системы с помощью хи-квадрата, коэффициента Шарпа и кредитного плеча
- 1995Оценка механических правил переключения со стоп-лосс ордером и коэффициентом Шарпа
- 1995Среднесрочное распределение с фильтрами просадки
- 1996Оценка мультирыночного портфеля без выбора победителей
- 1996Аллокация с учётом режима за рамками одного тренда акций
- 1997Оценка управляемых фьючерсов как диверсификаторов портфеля
- 2008Аудит оверлея покрытого колла вне денег относительно контроля Шарпа
- 2013Построение коэффициента Шарпа как доходности на единицу изменчивости
- 2014Математическое ожидание и размер ставки — отдельные рычаги управления
- 2015Построение оценки в стиле Sharpe по изменчивости прибыли и убытка
- 2019Непрерывные фьючерсные ряды и оценка долгосрочной аллокации