1993выпуск C111-9
Оценка трейлинг-выходов по схеме фильтр–триггер после пробоев
В статье трейлинг-выход оценивается как отдельная стадия пробойной системы. После длинного входа позиция закрывается только когда одновременно истинны фильтр зрелого восходящего тренда и триггер нетипичного снижения от минимума к минимуму, а меньшее число оставшихся позиций считается полезным лишь если риск разорения остаётся достаточно низким, чтобы именно он задавал размер.
- После длинного входа трейлинг-выход выдаётся только при filter-trigger-concurrence: одновременно должны быть истинны фильтр concurrent-highest-lows и триггер low-to-low-fall.
- Тот же выход может молчать на коротких или узких ростах, которые так и не дают 19-барного пробоя минимума, либо срабатывать слишком рано на сильных ростах, когда фильтр быстро включается, а триггер становится чувствительнее.
- Окна фильтра 5/19, 17-барное окно триггера и 6-барное трейлинговое сравнение с наименьшим минимумом выбраны оптимизацией и описаны как зависящие от данных, а не как переносимые.
- Меньшее число избирательных позиций считается полезным для управления капиталом только если риск разорения остаётся достаточно низким, что связано с высоким процентом прибыльных сделок и/или благоприятным отношением средней прибыли к среднему убытку.
Выход только когда фильтр и триггер согласны
Пробойная система входит, когда цена преодолевает предыдущий экстремум закрытия за заданное число баров, и затем на периоде удержания применяет отдельное правило выхода. Трейлинг-выход — это правило закрытия, которое ждёт заданной коррекции или согласия фильтра и триггера, вместо того чтобы разворачивать исходный сигнал входа.
После длинного входа выход выдаётся только когда фильтр зрелого восходящего тренда и триггер нетипичного снижения от минимума к минимуму одновременно истинны. Такое сочетание и есть filter-trigger-concurrence: если фильтр и триггер расходятся, выход не выдаётся. Конструкция представлена как имеющая структурные параллели на короткой стороне.
Как работают фильтр и триггер на длинной стороне
Фильтр concurrent-highest-lows истинен, когда наивысший минимум последних 5 баров является также наивысшим минимумом последних 19 баров, и остаётся истинным до 5-барного нисходящего пробоя минимумов.
Триггер low-to-low-fall измеряет однобарное изменение минимумов и срабатывает, когда это изменение является наибольшим снижением в 17-барном окне lookback.
После длинного входа выход описан как способный покинуть зрелый рост или широкодиапазонное ралли, сделавшее 19-барный пробой, и при этом оставаться неактивным через узкий диапазон, который такого пробоя не даёт.
Осциллятор T-bond «минимум к минимуму», July–August 1989
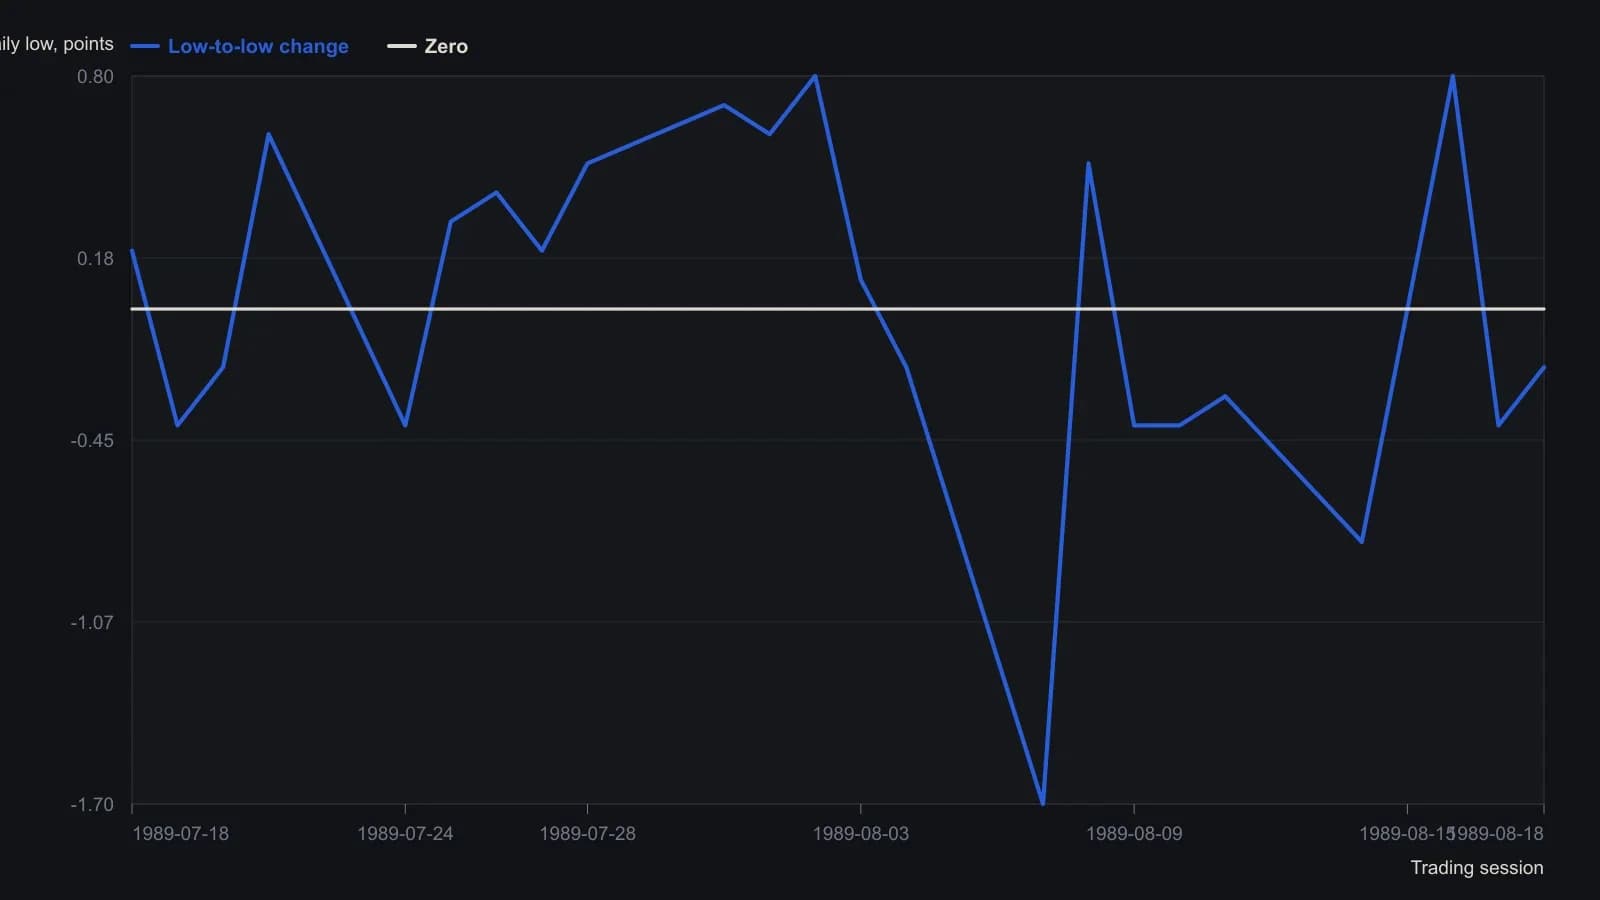
Оцифровано с растра до ближайшей десятой пункта. Правило LLF из статьи использует ретроспективу в 17 сессий, которая здесь не выведена отдельным рядом.
Историческая демонстрация
Демонстрация входила по 10-барному пробою закрытия на 1,000-барной дневной выборке, исполняла и вход, и выход на следующем открытии и не учитывала комиссию и проценты.
Окна фильтра 5/19, 17-барное окно триггера и 6-барный выход по трейлинговому сравнению с наименьшим минимумом выбраны оптимизацией и описаны как зависящие от данных, а не как переносимые.
Когда выход пропускает или срабатывает рано
Выход может не сработать на коротких ростах, которые так и не дают 19-барного пробоя минимума, или когда недавние снижения от минимума к минимуму остаются меньше более старых снижений, всё ещё находящихся внутри окна триггера.
Тот же выход может сработать слишком рано на сильных ростах, потому что фильтр быстро включается и появляется мало отрицательных отсчётов от минимума к минимуму, из-за чего триггер становится чувствительнее.
Совокупный результат всё равно может содержать пропущенные вершины или другие сделки, которые визуальный разбор отклонил бы, поэтому нужны и визуальные, и статистические проверки.
Избирательность и шанс разорения
Меньшее число более избирательных позиций считается полезным для управления капиталом только если шанс разорения остаётся достаточно низким, что связано с высоким процентом прибыльных сделок и/или благоприятным отношением средней прибыли к среднему убытку.
Риск разорения — это ограничение, задаваемое до увеличения размера, которое считает меньшее число избирательных сделок приемлемым только когда доля прибыльных или баланс прибыли и убытка удерживает шанс обнуления счёта низким.
Все разборы дорожки · 18 разборов
- 1988Построение механической трендовой системы с независимыми трейлинг-выходами
- 1991Напишите поэтапную книгу выходов по RSI с трейлинг-стопами
- 1993Оценка трейлинг-выходов по схеме фильтр–триггер после пробоев
- 1995Вход по пробою недельного закрытия и трейлинг-выход на евродолларах
- 1996Оценка входов на развороте скользящей средней и выходов по наклону
- 1997Заранее зафиксируйте лимит риска на капитал и выход по откату прибыли
- 1998Стопы выхода раньше входов
- 1998Правила выхода, оценённые при фиксированном случайном входе
- 2002Сконструируйте решение «держать или закрыть» до входа
- 2006Аудируйте стек стопа, трейла и риск-реварда как одну процедуру
- 2007Построение моментум-системы с относительной силой и трейлинг-выходами
- 2013Когда «купи и держи» нужно правило продажи
- 2013Механический трендовый инструментарий, который превращает скрины в единую процедуру входа и выхода
- 2014Являются ли двухпериодный RSI, пробой канала и трейлинг-выход одной long-only процедурой?
- 2016Входы в опционы по тренду и трейлинг-выходы
- 2017Месячные три черные свечи как трейлинг-выход
- 2018Оценка фиксации прибыли и повторного входа в Trend following
- 2020Рассматривайте порог zigzag как конструкционную переменную, масштабируемую волатильностью