1995выпуск C031-5
Вход по пробою недельного закрытия и трейлинг-выход на евродолларах
Кейс по евродолларам задаёт механическую торговую систему по дневному максимуму, минимуму и сеттлменту, где единственная цена решения — недельный сеттлмент. Один и тот же двухнедельный экстремум открывает лонг или шорт, оставляет систему во флэте внутри диапазона и ведёт открытую позицию трейлингом до противоположного пятничного закрытия.
- Процедура полностью задана по дневному максимуму, минимуму и сеттлменту. Недельный сеттлмент — единственная цена решения и для входа, и для выхода.
- Пятничный сеттлмент выше предыдущего двухнедельного максимума открывает лонг; сеттлмент ниже предыдущего двухнедельного минимума открывает шорт. Закрытие между этими экстремумами — воздержание.
- Открытый лонг или шорт действует до противоположного пробоя по недельному закрытию, поэтому тот же двухнедельный экстремум служит правилом трейлинг-выхода и может развернуть позицию.
- В 1982-1983 исследование зафиксировало 10 прибыльных и 10 убыточных сделок и всё же назвало отрезок прибыльным, потому что убыточные закрывались быстро, а самые крупные движения были пойманы.
Одно недельное закрытие ведёт весь цикл
Процедура полностью задана по дневному максимуму, минимуму и сеттлменту. Недельный сеттлмент — официальное закрытие последней торговой сессии недели, и это единственная цена решения и для входа, и для выхода.
Эта спецификация — механическая торговая система. Она превращает недельный сеттлмент, предыдущий двухнедельный экстремум и ограничение ролловера контракта в сигналы лонг, шорт или флэт без дискреционных вмешательств.
Как пятничный сеттлмент открывает позицию или ждёт
Двухнедельный экстремум — это самый высокий максимум или самый низкий минимум, зафиксированный за две полные недели непосредственно перед неделей решения.
Лонг открывается только когда недельный сеттлмент выше максимальной цены предыдущих двух недель. Шорт открывается только когда он ниже минимальной цены предыдущих двух недель.
Когда недельное закрытие находится между этими двухнедельными экстремумами, система остаётся во флэте или продолжает ждать, а не форсирует новую позицию. Это ожидание — воздержание: система не форсирует сделку без пробоя.
Тот же пробой ведёт трейлингом и может развернуть
Открытый лонг или шорт остаётся в силе, пока не появится противоположный пробой по недельному закрытию. Противоположный пробой по недельному закрытию того же двухнедельного экстремума закрывает открытую позицию и может её развернуть.
Убыточные сделки закрываются, когда рынок не удерживает диапазон. Прибыльные остаются открытыми, пока тренд продолжается. Период удержания — время от действительного входа по недельному закрытию до этого противоположного пробоя; он занимает от дней до месяцев в зависимости от того, как долго цена остаётся по одну сторону двухнедельного диапазона.
Только июньские и декабрьские контракты
Кейс ограничил тестирование июньскими и декабрьскими контрактами на евродоллар. Ролловер с июньского фьючерса на евродоллар на декабрьский контракт выполнялся в пятницу первой недели июня. После этого ролловера те же правила недельного закрытия применяются к новому контракту. Новый контракт не всегда начинался с той же стороны, что и старый.
Ожидание на первой неделе, затем шорт
На первом недельном закрытии 1982 года июньский контракт завершился внутри предыдущего двухнедельного диапазона, поэтому сделка не открывалась. Следующий пятничный сеттлмент на 84.19 пробил двухнедельный минимум вниз и открыл шорт, который удерживался до более позднего сигнала на покупку.
Равное число сделок и два более поздних режима
В окне 1982-1983 исследование зафиксировало 10 прибыльных и 10 убыточных сделок. Оно всё же назвало отрезок прибыльным, потому что убыточные закрывались быстро, а самые крупные движения были пойманы.
Задокументированные на графиках июньские и декабрьские контракты 1993 года использовались, чтобы показать сильный тренд в первые пять месяцев и кластер убытков во второй половине года. Тот же цикл недельного пробоя прошёл через оба режима.
June 1982 Eurodollar, дневные закрытия
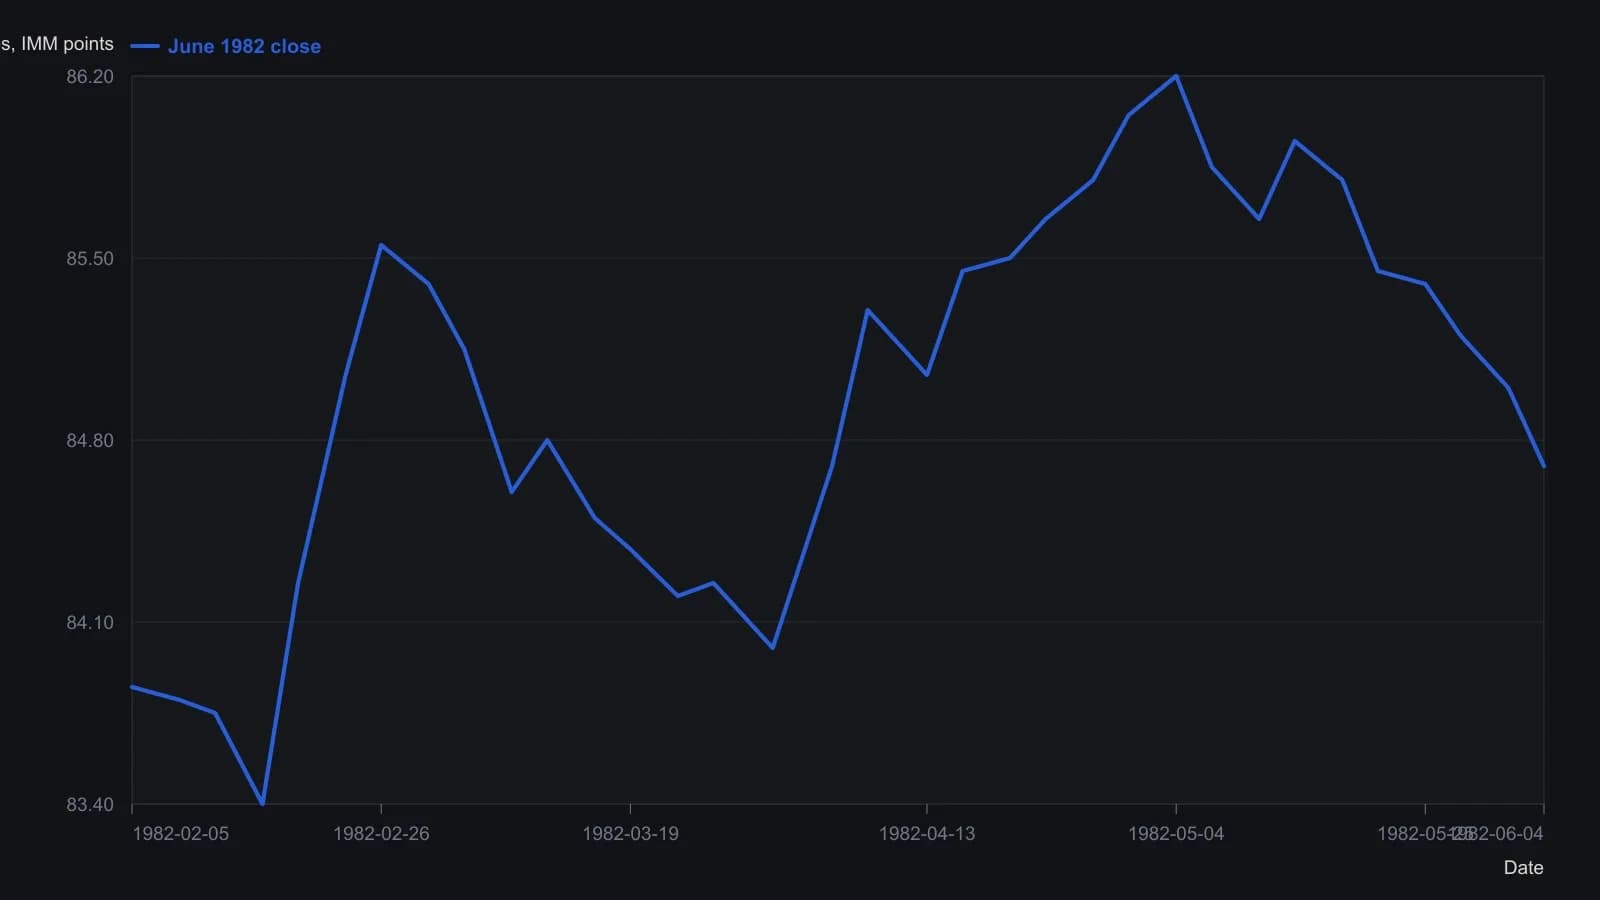
Закрытия считаны с растра дневных OHLC до ближайших 0.05 по печатной сетке с шагом 0.50. January 1982 на этот снимок не попал. Две недельные расчётные цены взяты из текста статьи, а не с баров.
Построено для евродолларов, а не для любого фьючерсного рынка
Источник представил работу как рыночно-специфический механический индикатор для евродолларов, а не как единую формулу для любого фьючерсного рынка, после довода, что рынки коротких ставок, валют и зерна движутся на разных временных масштабах.
Все разборы дорожки · 18 разборов
- 1988Построение механической трендовой системы с независимыми трейлинг-выходами
- 1991Напишите поэтапную книгу выходов по RSI с трейлинг-стопами
- 1993Оценка трейлинг-выходов по схеме фильтр–триггер после пробоев
- 1995Вход по пробою недельного закрытия и трейлинг-выход на евродолларах
- 1996Оценка входов на развороте скользящей средней и выходов по наклону
- 1997Заранее зафиксируйте лимит риска на капитал и выход по откату прибыли
- 1998Стопы выхода раньше входов
- 1998Правила выхода, оценённые при фиксированном случайном входе
- 2002Сконструируйте решение «держать или закрыть» до входа
- 2006Аудируйте стек стопа, трейла и риск-реварда как одну процедуру
- 2007Построение моментум-системы с относительной силой и трейлинг-выходами
- 2013Когда «купи и держи» нужно правило продажи
- 2013Механический трендовый инструментарий, который превращает скрины в единую процедуру входа и выхода
- 2014Являются ли двухпериодный RSI, пробой канала и трейлинг-выход одной long-only процедурой?
- 2016Входы в опционы по тренду и трейлинг-выходы
- 2017Месячные три черные свечи как трейлинг-выход
- 2018Оценка фиксации прибыли и повторного входа в Trend following
- 2020Рассматривайте порог zigzag как конструкционную переменную, масштабируемую волатильностью