2014выпуск C0555-56
Являются ли двухпериодный RSI, пробой канала и трейлинг-выход одной long-only процедурой?
Обзор реализации 2014 года представил долгосрочную процедуру по акциям, которая сначала отбирала кандидатов, а затем применяла явные правила входа и выхода. Эта архивная статья ставит как редакционный вопрос TradersWeek, образуют ли двухпериодный RSI, пробой канала и трейлинг-выход одну проверяемую long-only процедуру или три свободно наложенных друг на друга идеи.
- Обзор реализации 2014 года представил долгосрочную процедуру по акциям, которая сначала отбирала кандидатов, а затем применяла явный набор правил входа и выхода.
- Более поздняя реконструкция трактовала метод как long-only систему, сочетающую RSI, пробои канала и скользящие средние, и повторно использовала одну формулу для скрининга, исторического тестирования и построения графиков.
- Эта реконструкция ждала пяти технических, межрыночных и фундаментальных условий, требовала, чтобы двухдневный RSI вышел из зоны перепроданности, и заменила первый выход трейлинг-стопом на 20-дневном минимуме.
- Редакционное прочтение: задача проектирования — решить, являются ли осциллятор, правило положения в канале и трейлинг-выход одной проверяемой long-only процедурой или тремя идеями, сложенными постфактум.
Сначала кандидаты, затем правила входа и выхода
Обзор реализации 2014 года представил долгосрочную процедуру по акциям, которая сначала отбирала кандидатов, а затем применяла явный набор правил входа и выхода.
Один пример на дневном графике применял процедуру вместе с шестипериодными и 200-периодными экспоненциальными скользящими средними и двухпериодным RSI.
Другой пример на дневном графике отмечал вход и выход, когда совместно выполнялись условия по RSI, среднему объёму и бете.
Одна long-only реконструкция
Более поздняя реконструкция трактовала метод как long-only систему, сочетающую RSI, пробои канала и скользящие средние, и повторно использовала одну формулу для скрининга, исторического тестирования и построения графиков.
Эта реконструкция ждала входа, пока уже не выполнятся пять технических, межрыночных и фундаментальных условий, а двухдневный RSI затем не пересечёт уровень 5 снизу из зоны перепроданности.
RSI здесь — это осциллятор последовательных цен с коротким окном. Двухпериодное значение разрешает вход только после выхода из зоны перепроданности.
Пробой — это правило положения только на покупку, которое трактует движение через заданный ценовой канал как вход, когда условия скрининга уже истинны.
Фильтры, показанные на дневном графике
Та же реконструкция отображала 200-дневный ряд беты, даты квартальной отчётности и объём относительно 10-дневного среднего на дневном графике, использованном для иллюстрации правил.
Фильтр беты — это межрыночный экран, который сравнивает бумагу с более широким рыночным рядом на длинном окне, например 200 дней. Фильтр сюрприза по прибыли — это неценовой экран, который спрашивает, превзошёл ли последний квартальный отчёт действующую оценку, прежде чем допускается технический триггер. Среднее объёма — это проверка участия, которая сравнивает текущий объём с коротким средним, например за 10 дней.
Одна реализация отказалась от многолетней истории положительных сюрпризов по прибыли как обязательного фильтра, потому что это дополнительное условие сократило бы число сигналов до горстки.
Дневная цена UGI с двухпериодным RSI и 200-периодной экспоненциальной скользящей средней
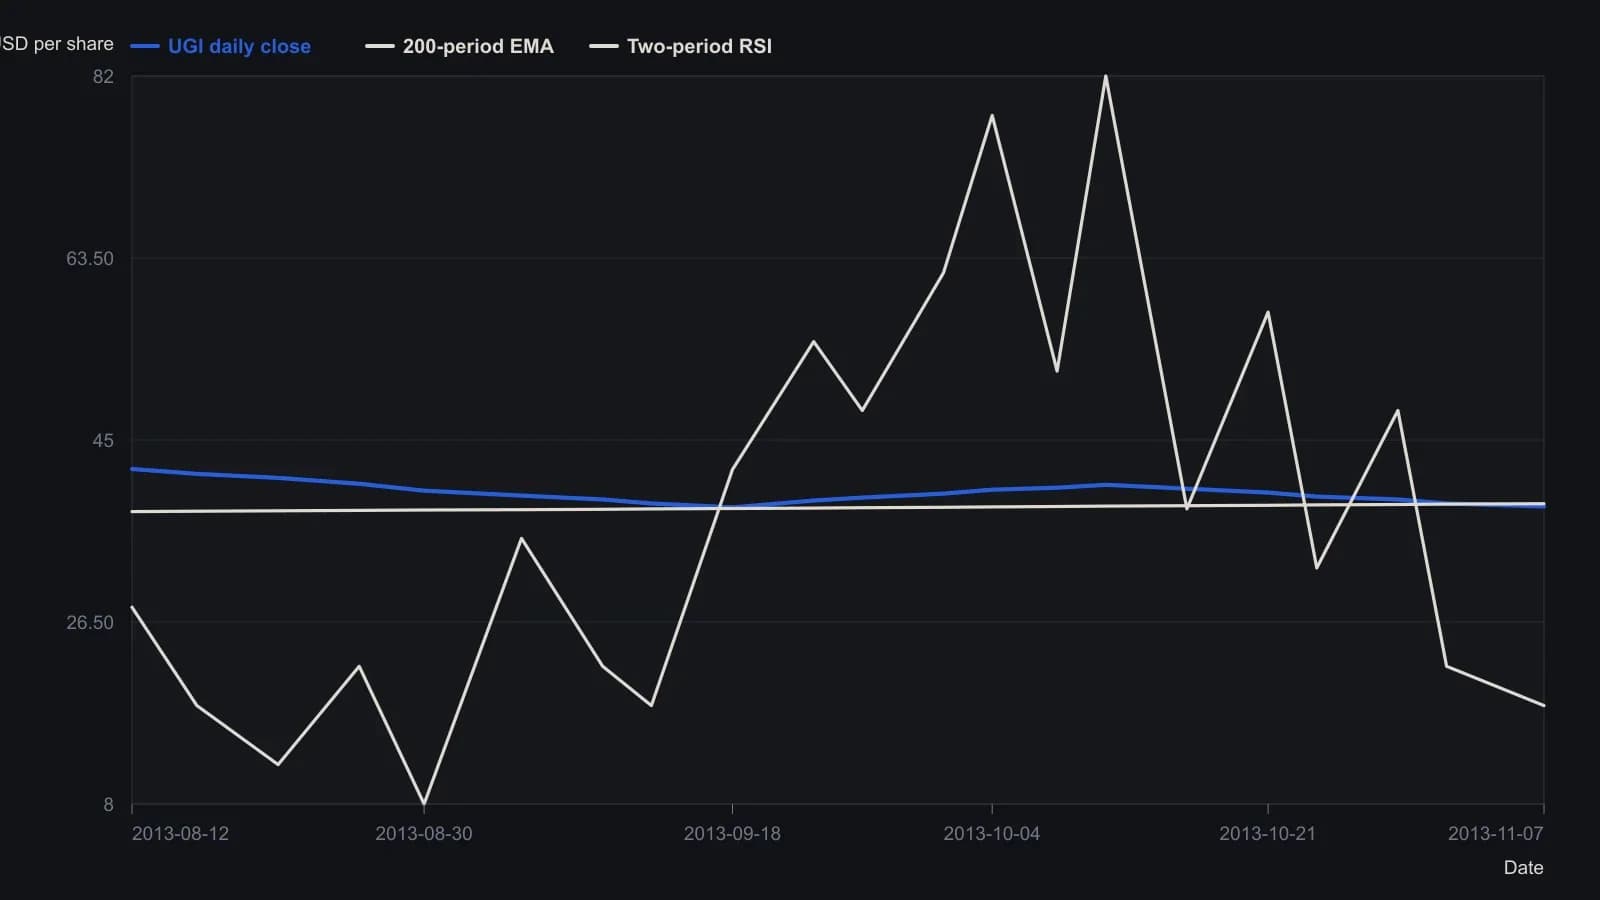
Значения являются приблизительными визуальными отсчетами со скриншота дневного графика UGI в TradeStation. Цена указана в долларах за акцию на линейной шкале примерно от 37.50 до 42.50; RSI — 0–100. Календарные даты на оси X — середина августа — начало ноября 2013, выведены по месячным меткам. Наложение шестипериодной экспоненциальной скользящей средней не оцифровывалось как отдельный ряд.
Выход, который заменил первое правило
Та же реконструкция заменила изначально предложенный выход трейлинг-стопом на 20-дневном минимуме дневных цен, сочтя первый выход слишком склонным к ложным сигналам.
Трейлинг-выход — это правило периода удержания, которое следует за ценой, размещая стоп на недавнем минимуме, чтобы выход можно было тестировать вместе со входом.
Редакционное прочтение комбинации
Редакционное прочтение: если предвходные экраны, двухпериодный осциллятор, правило положения в канале и стоп на недавнем минимуме сформулированы в одном порядке и повторно используются в одной формуле, их можно рассматривать как единую long-only процедуру. Если любой фрагмент можно заменить, не переформулируя остальные, они остаются свободно наложенными друг на друга идеями.
Редакционное прочтение: более поздний выбор заменить первый выход и выбор другой реализации отказаться от многолетней истории сюрпризов по прибыли показывают, какие условия эти более поздние авторы считали необязательными, а какие сохранили в последовательности от входа до выхода.
Все разборы дорожки · 18 разборов
- 1988Построение механической трендовой системы с независимыми трейлинг-выходами
- 1991Напишите поэтапную книгу выходов по RSI с трейлинг-стопами
- 1993Оценка трейлинг-выходов по схеме фильтр–триггер после пробоев
- 1995Вход по пробою недельного закрытия и трейлинг-выход на евродолларах
- 1996Оценка входов на развороте скользящей средней и выходов по наклону
- 1997Заранее зафиксируйте лимит риска на капитал и выход по откату прибыли
- 1998Стопы выхода раньше входов
- 1998Правила выхода, оценённые при фиксированном случайном входе
- 2002Сконструируйте решение «держать или закрыть» до входа
- 2006Аудируйте стек стопа, трейла и риск-реварда как одну процедуру
- 2007Построение моментум-системы с относительной силой и трейлинг-выходами
- 2013Когда «купи и держи» нужно правило продажи
- 2013Механический трендовый инструментарий, который превращает скрины в единую процедуру входа и выхода
- 2014Являются ли двухпериодный RSI, пробой канала и трейлинг-выход одной long-only процедурой?
- 2016Входы в опционы по тренду и трейлинг-выходы
- 2017Месячные три черные свечи как трейлинг-выход
- 2018Оценка фиксации прибыли и повторного входа в Trend following
- 2020Рассматривайте порог zigzag как конструкционную переменную, масштабируемую волатильностью