2015выпуск C1024-27
Построение четырехстадийных циклов с якорным VWAP
Сначала средняя квартальной длины используется, чтобы отнести рынок к накоплению, росту, распределению или снижению. Затем поддержка и сопротивление строятся по средневзвешенной по объему цене, закрепленной на максимумах, минимумах и гэпах, чтобы график можно было читать относительно линии затрат толпы, которая ослабевает по мере появления новых якорей.
- Рыночные циклы строятся как четыре стадии: накопление и распределение как нетрендовые базы, а рост и снижение как трендовые фазы.
- Если стадия не ясна с первого взгляда, перейдите на старший таймфрейм. Если ликвидность по-прежнему не позволяет сделать чтение, отложите график.
- Простая или экспоненциальная скользящая средняя с периодом 13 недель — это наложение, которое помогает разметить эти стадии, потому что такая длина совпадает с типичным квартальным циклом публикации фундаментальных данных.
- Поддержку и сопротивление можно подвешивать к средневзвешенной по объему цене, закрепленной на максимумах, минимумах и гэпах; старые якоря теряют влияние, когда их сменяют новые.
Четыре стадии, а не один тренд
Рыночные циклы строятся как четыре фазы. Две являются трендовыми и обозначаются как рост и снижение. Две являются нетрендовыми и обозначаются как накопление и распределение. Цикл из четырех стадий так разделяет ценовую историю, а не трактует график как один непрерывный тренд.
Накопление определяется как следующее за снижением, обычно с более низкой волатильностью и переходом акций от многих держателей к меньшему числу. Распределение определяется как следующее за ростом, обычно с более высокой волатильностью и обратным переходом.
Обратная связь, базы и ценовая гравитация
Положительная обратная связь описывается как сила, которая продлевает тренд после временного дисбаланса bid-ask. Отрицательная обратная связь описывается как сила, которая порождает осцилляции и ретрейсменты, включая откаты внутри более крупного тренда.
В устойчивом росте цена описывается как делающая паузу в горизонтальных консолидирующих базах перед возможным переходом к более высокой базе. Пробой такой базы, как утверждается, требует новых денег в дополнение к переходу акций из рук в руки. Этот контраст и есть ценовая гравитация: дальнейший подъем нуждается в дополнительных входящих деньгах, тогда как падение может ускориться, когда продажа сменяет удержание.
Разметка стадии квартальной средней
Простая или экспоненциальная скользящая средняя с периодом 13 недель используется как построечное наложение, чтобы помочь разметить стадии цикла. Такая длина выбрана потому, что она совпадает с типичным квартальным циклом публикации фундаментальных данных.
Поддержка и сопротивление по якорному VWAP
Поддержку и сопротивление можно строить по средневзвешенной по объему цене, закрепленной на структурных событиях, таких как максимумы, минимумы и гэпы. Начало интервала фиксируется, а окно расчета продлевается.
Влияние уровня якорной средневзвешенной по объему цены описывается как убывающее со временем, когда новые якоря сменяют старые.
Дневная цена AAPL с тремя якорными VWAP
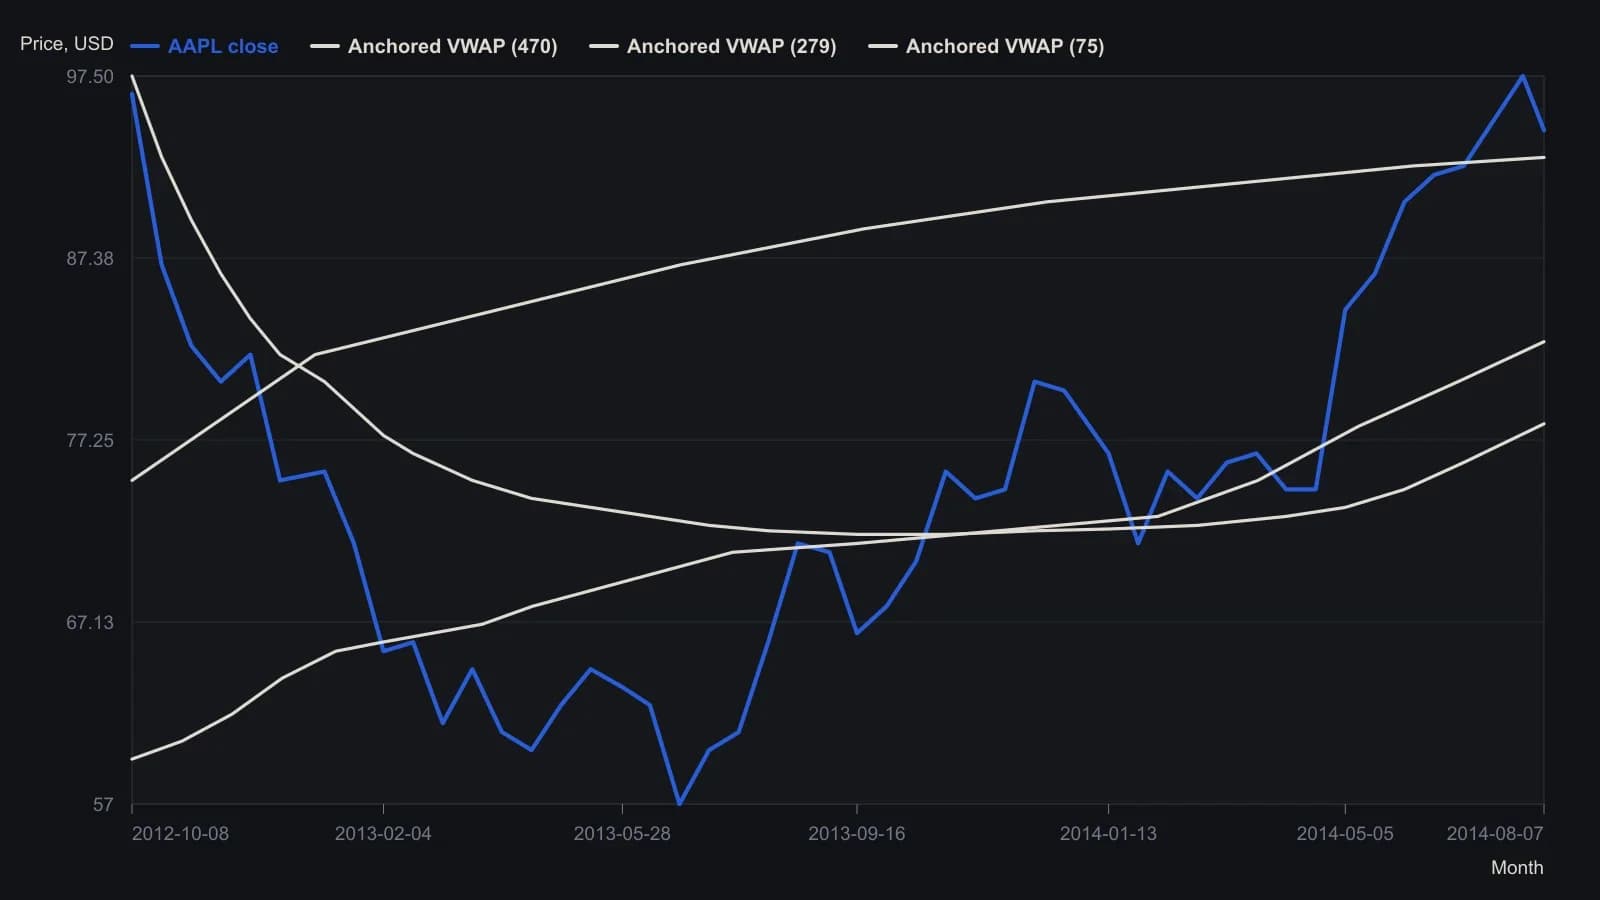
Значения якорного VWAP на последнем баре (7 Aug 2014, закрытие 94.48) взяты из легенды графика: 75-bar VWAP 92.97, 279-bar VWAP 82.72, 470-bar VWAP 78.15. Промежуточные точки — приблизительные отсчёты по нанесённым кривым.
Когда заголовки и цена расходятся
Дивергенция новости и цены — это комментарий, который подразумевает новые максимумы или минимумы, тогда как цена не преодолевает предыдущий экстремум. Это подается как признак того, что денежный поток, поддерживавший прежнее направление, иссяк.
Все разборы дорожки · 18 разборов
- 2000Средневзвешенная по объёму цена как базовая линия для построения индикатора
- 2001Построение поддержки и сопротивления VWAP из накопленного объёма
- 2001Эластичная объёмно-взвешенная скользящая средняя из окна по числу акций
- 2001Построение эластичной объёмно-взвешенной средней и полос волатильности
- 2004Столбцовые средние, взвешенные по объёму, и пересечения на графиках крестики-нолики
- 2004Сессионная средневзвешенная по объему цена для выставления лимитных заявок и листинговой маршрутизации
- 2008Построение кривых MIDAS от якорной средневзвешенной по объёму цены
- 2008Постройте VWAP от точки запуска как фильтры поддержки и сопротивления
- 2014Маршрутизация ордеров на рабочей станции, VWAP и сессионные фильтры
- 2015Построение фильтров ценовой гравитации и оборота фри-флоата
- 2015Построение четырехстадийных циклов с якорным VWAP
- 2017Построение объёмно-взвешенного пересечения и пробоя как единого набора свинг-правил
- 2017Построение пересечения объёмно-взвешенной скользящей средней
- 2017Построение карт якорной средневзвешенной по объёму цены для видимых толпе издержек исполнения
- 2018Тепловые карты стакана, VWAP и поток заявок для исполнения
- 2018Построение фьючерсных роллов до дня первого уведомления
- 2019Оцените механическую фьючерсную систему как одну процедуру
- 2020Каждый отскок — фальсифицируемый тест режима