2017выпуск C0448-56
Построение пересечения объёмно-взвешенной скользящей средней
Реализации апреля 2017 года трактуют пересечение 50-барной объёмно-взвешенной средней с 70-барной простой скользящей средней как графическое условие, обычно на 15-минутных барах. Та же конструкция затем записывается как рыночная заявка на следующем баре, пятибарное scan-window и trailing-stop, который ограничивает открытый риск после входа.
- Реализации апреля 2017 года использовали пересечение 50-барной объёмно-взвешенной средней с 70-барной простой скользящей средней, обычно на 15-минутных графиках.
- volume-weighted-average-price делит сумму произведений цены на объём на сумму объёма, используя торговый объём на дневных и более старших барах и число тиков на более мелких барах, когда эти ряды различаются.
- Сопутствующая стратегия покупала или продавала следующий бар по рынку на moving-average-crossover, а упакованные и реконструированные версии добавляли стоп на акцию, запускаемый прибылью trailing-stop и reentry-confirmation.
- scan-window искало это пересечение снизу вверх в пределах последних пяти баров на 15-минутном графике, а короткий дневной пересчёт тех же длин давал много whipsaw.
Что реализует код 2017 года
Реализации кода апреля 2017 года трактуют технику как пересечение 50-барной объёмно-взвешенной средней с 70-барной простой скользящей средней, обычно на 15-минутных графиках. Сопутствующая стратегия покупает следующий бар по рынку, когда объёмно-взвешенная линия пересекает простую среднюю снизу вверх, и продаёт следующий бар по рынку при противоположном пересечении.
Как собирается объёмно-взвешенная линия
volume-weighted-average-price — это средняя заданной длины, которая делит сумму произведений цены на объём на сумму объёма, поэтому бары с более активным участием тянут линию сильнее, чем тихие бары. Объёмно-взвешенный расчёт использует торговый объём на дневных и более старших барах и число тиков на более мелких барах, когда эти ряды различаются.
false-breakout-filter — это утверждение, что добавление объёма в среднюю может сократить пробои, которые происходят при тонком участии.
Как пересечение кодируется и сканируется
moving-average-crossover — это сигнал на покупку или продажу, который возникает, когда объёмно-взвешенная линия пересекает простую скользящую среднюю другой длины. Альтернативная формула покупки срабатывает на том же пересечении или, после этого события, на новом максимуме выше наивысшего максимума с момента последнего пересечения, пока объёмно-взвешенная линия остаётся выше простой средней.
Реализация скана ищет ситуацию, в которой 50-барная объёмно-взвешенная средняя пересекла снизу вверх 70-барную простую среднюю в пределах последних пяти баров на 15-минутном графике. Это scan-window — окно просмотра недавних баров, которое используется, чтобы найти символы, где пересечение уже произошло, а не ждать живого тика.
Как trailing-stop ограничивает открытый риск
trailing-stop — это долларовый трейл, запускаемый прибылью, или выход по поддержке, который ограничивает открытый риск после входа, а не опирается на следующее противоположное пересечение. Одна упакованная стратегия ставит стоп-лосс на акцию и, когда открытая прибыль достигает долларового порога, переключается на трейлинг-стоп на акцию.
Одна реконструкция добавляет необязательные режимы stop-out плюс reentry-confirmation. После трейлингового или опорного стопа новый лонг требует пробоя выше предыдущего трейлингового максимума, пока объёмно-взвешенная линия всё ещё выше простой средней.
Что происходит, если длины пересчитать на дневные бары
Пересчёт исходных 15-минутных длин на дневные бары был проиллюстрирован примерно как два против трёх дней, или коэффициент 1.4 между двумя средними. Эти короткие дневные длины дали много whipsaw на более широком окне.
Дневное пересечение объёмно-взвешенной и простой скользящих средних по NASDAQ 100 против S&P 500
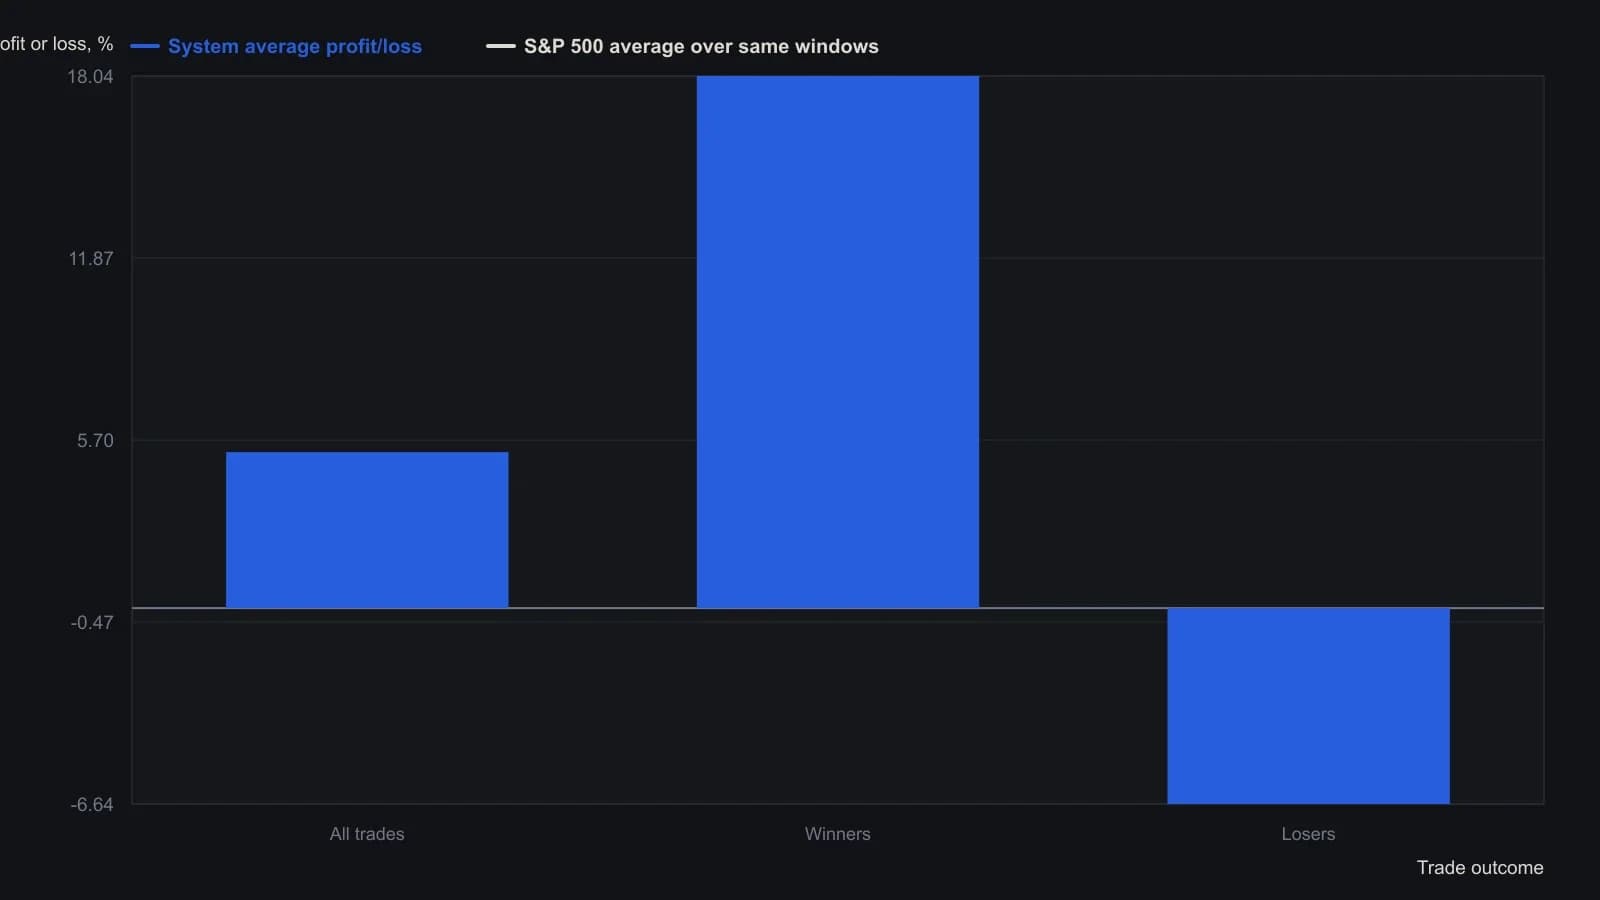
Тест брал не больше трёх новых бумаг в день и не больше десяти открытых позиций, по 10 процентов капитала на каждую. Нейтральных сделок не было. Годовая внутренняя норма доходности составила 17.42 процента против просадки от пика до впадины в 18.57 процента; стратегия «купи и держи» по S&P 500 за тот же отрезок дала 19.66 процента годовых.
Все разборы дорожки · 18 разборов
- 2000Средневзвешенная по объёму цена как базовая линия для построения индикатора
- 2001Построение поддержки и сопротивления VWAP из накопленного объёма
- 2001Эластичная объёмно-взвешенная скользящая средняя из окна по числу акций
- 2001Построение эластичной объёмно-взвешенной средней и полос волатильности
- 2004Столбцовые средние, взвешенные по объёму, и пересечения на графиках крестики-нолики
- 2004Сессионная средневзвешенная по объему цена для выставления лимитных заявок и листинговой маршрутизации
- 2008Построение кривых MIDAS от якорной средневзвешенной по объёму цены
- 2008Постройте VWAP от точки запуска как фильтры поддержки и сопротивления
- 2014Маршрутизация ордеров на рабочей станции, VWAP и сессионные фильтры
- 2015Построение фильтров ценовой гравитации и оборота фри-флоата
- 2015Построение четырехстадийных циклов с якорным VWAP
- 2017Построение объёмно-взвешенного пересечения и пробоя как единого набора свинг-правил
- 2017Построение пересечения объёмно-взвешенной скользящей средней
- 2017Построение карт якорной средневзвешенной по объёму цены для видимых толпе издержек исполнения
- 2018Тепловые карты стакана, VWAP и поток заявок для исполнения
- 2018Построение фьючерсных роллов до дня первого уведомления
- 2019Оцените механическую фьючерсную систему как одну процедуру
- 2020Каждый отскок — фальсифицируемый тест режима