2006выпуск C061-4
Спред кривой доходности как фильтр режима рынка акций
Казначейская кривая сводится к одному спреду «длинная минус короткая» и читается в трёх состояниях: обычном положительном, инвертированном и необычно широком. Такое чтение ставит одну позицию в акциях в межрыночный контекст вместо того, чтобы судить о ней только по её собственной ценовой траектории.
- Кривая доходности сводится к одному спреду кривой доходности вычитанием дневной доходности 13-недельных казначейских векселей из дневной 30-летней доходности.
- Положительный спред считается обычным состоянием, потому что держатели длинных бумаг принимают больший процентный и инфляционный риск, чем держатели векселей. Инвертированная кривая доходности описывается как аномальный режим ближнего риска.
- В выборке 1993-2006 умеренно-положительный диапазон от 0.00 до +3.00 был обычным режимом удержания акций. Отрицательный спред или чрезмерно растянутый положительный спред группировался как аномальный.
- Последействие инверсии описывается как постинверсионное окно, которое обычно длится не менее трёх месяцев, включая время после того, как спред уже снова стал положительным.
Один спред из двух казначейских доходностей
Кривая доходности сводится к одному спреду кривой доходности: долгосрочная казначейская доходность минус доходность 13-недельных казначейских векселей. Спред формируется так: сначала две доходности рассматриваются как отдельные ряды, затем дневная краткосрочная доходность вычитается из дневной 30-летней доходности.
Положительный спред считается обычным состоянием. Держатели длинных бумаг принимают больший процентный и инфляционный риск, чем держатели краткосрочных векселей, поэтому длинная доходность выше доходности векселей — ожидаемая форма.
Инверсия как аномальный режим
Инвертированная кривая доходности — это отрицательный спред, при котором краткосрочные доходности превышают долгосрочные. Это состояние описывается как аномальный режим, в котором ближний риск оценивается выше дальнего, часто вблизи ужесточения кредита или финансового стресса.
Эпизоды инверсии, перечисленные за последние десятилетия, — 1966, 1969-70, 1973-74, 1979-81 и 2000-01. Каждый эпизод описывается как сопровождаемый или сменяемый медвежьими условиями рынка акций и краткосрочным экономическим напряжением.
В окне ноябрь 1993-февраль 2006 единственная инверсия началась в июле 2000 и продолжалась до первой недели января 2001.
Недельная СЧА VTSMX на протяжении инверсии 2000–01
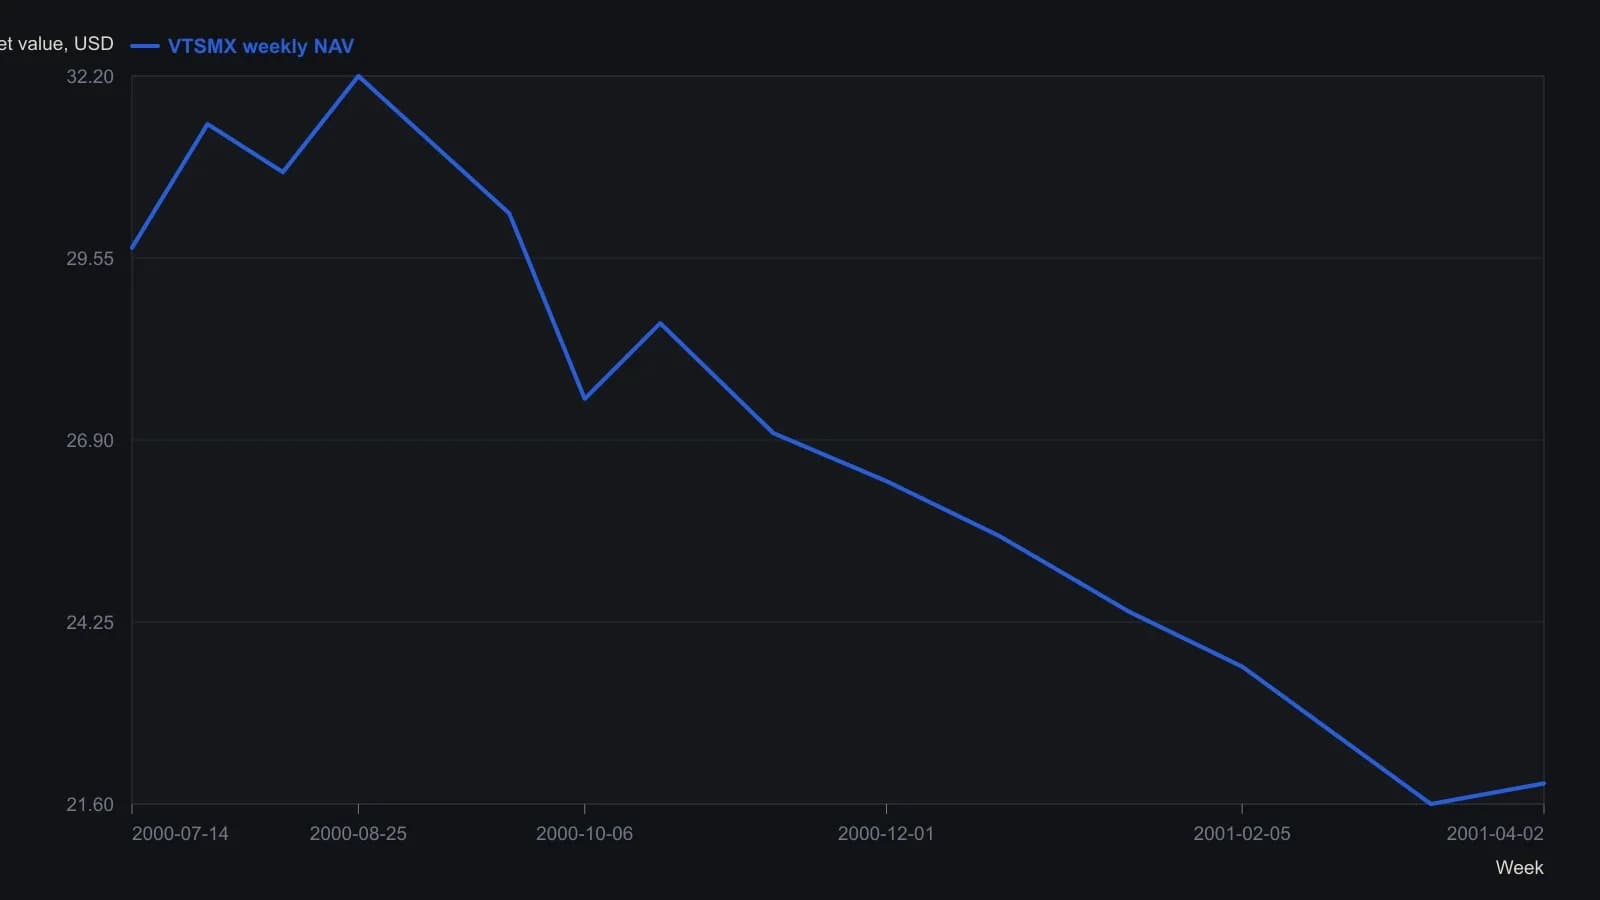
Закрытия отбирались по видимым скоплениям баров, а не по каждой недельной отметке; растр не обеспечивает точность до цента. Источник указывает, что инверсия длилась с July 2000 по первую неделю January 2001, а ущерб по фонду продолжался ещё три месяца после того, как кривая снова стала положительной.
Обычный и аномальный диапазоны в одной выборке
Для выборки 1993-2006 экспозиция в акциях классифицировалась как умеренно-положительный режим, когда спред находился между 0.00 и +3.00. Этот умеренно-положительный диапазон — обычный режим удержания акций в выборке. Экспозиция классифицировалась как аномальный режим, когда спред был отрицательным или шире +3.00. Положительный спред шире +3.00 — это чрезмерно растянутый положительный спред и группируется с инверсией как аномальное рыночное состояние.
Эти классифицированные траектории затем сравнивались с непрерывной траекторией удержания. Последействие инверсии описывается как обычно длящееся минимум три месяца, включая время после того, как спред уже снова стал положительным. Этот интервал от недель до месяцев — постинверсионное окно.
Все разборы дорожки · 21 разбор
- 1991Проверка сырьево-облигационного режима перед индексом относительной силы по акциям
- 1993Кейс-стади об отказе от изолированного входа
- 1994Межрыночные часы поздней фазы бычьего рынка и ворота канала регрессии
- 1995Карты сезонного и политического циклов как протестированные режимы воздержания
- 2001Годовой максимум и минимум как фильтр режима с четырьмя состояниями
- 2002Карта режимов скользящих средних по шести рынкам 2002 года
- 2003Золото как маркер режима после угасания лидерства акций
- 2003Четырёхсезонная карта режима до более короткого графика
- 2003От нисходящего тренда к торговому диапазону: подразумеваемая волатильность и объём после затухания шока
- 2006Дисциплина выхода после шоков режима
- 2006Ликвидность, рост и рыночные режимы середины цикла
- 2006Спред кривой доходности как фильтр режима рынка акций
- 2008Согласованность сырьевых товаров, кредита и облигаций — это не прогноз
- 2013Два окна lookback локализуют цикл на облигациях, акциях и сырьевых товарах
- 2014Когда боковик заканчивается, заменяйте индекс относительной силы, а не его lookback
- 2016Коэффициент Treasury-high-yield как фильтр режима для акций
- 2016Разовые шоки против сезонных и секулярных режимов
- 2018Уплощение кривой доходности как недостающий контекст рыночного режима
- 2019Классификация шести рыночных фаз вокруг одной сделки
- 2020Оценка двухоконного сезонного переключения акции–облигации
- 2020Датирование разрывов энергетического режима до сделки