1991выпуск C061-14
Проверка сырьево-облигационного режима перед индексом относительной силы по акциям
Архив считал осциллятор только по акциям неполным, пока сырьевые товары и облигации не классифицировали рыночный фон. Показание индекса относительной силы оставалось локальным голосом по таймингу и принималось или отбрасывалось после этой проверки режима.
- Технические индикаторы одного рынка, применяемые только к акциям, описывались как неполные, потому что силы, которые двигают акции, часто зарождаются вне этого рынка, особенно на рынке облигаций.
- Сначала шла классификация рыночного режима по согласованности сырьевых товаров, облигаций и акций. Индекс относительной силы затем принимался или отбрасывался как локальный голос по таймингу.
- Облигации и акции, как говорилось, большую часть времени движутся в одном направлении, причём облигации разворачиваются первыми, поэтому рост акций, не подтверждённый облигациями, читался как межрыночная дивергенция, а не как готовый сигнал.
- Прокси корзины сырьевых товаров, лидерство золота, коммунальные компании как эквивалент облигаций, подтверждение с зарубежных рынков и запаздывающий долларовый канал давали внешний контекст для этой проверки.
Почему показание только по акциям было неполным
Технические индикаторы одного рынка, применяемые только к акциям, описывались как неполные, потому что силы, которые двигают акции, часто зарождаются вне этого рынка, особенно на рынке облигаций.
Межрыночный анализ сопоставлял акции, облигации, сырьевые товары, валюты и связанные группы акций, чтобы внешние рынки давали недостающий контекст для графика одного рынка.
Классификация рыночного режима помечала фон по тому, находились ли сырьевые товары, облигации и акции в ожидаемой инфляционной или дезинфляционной согласованности, в том числе когда эта согласованность нарушалась.
Как согласовывались облигации, сырьевые товары и акции
Сравнительные графики, как говорилось, показывали, что облигации и акции обычно движутся в одном направлении, причём облигации разворачиваются первыми. Весеннее снижение облигаций 1987 года приводилось как самое ясное опережение.
Корзина из 21 сырьевого товара использовалась как прокси корзины сырьевых товаров и как первый ориентир инфляции и сырьевого режима. Нефть, золото и зерновые отслеживались как дополнительные отраслевые подсказки.
Предупреждение 1989 года от прокси корзины сырьевых товаров
В первой половине 1989 года нисходящий треугольник в этой корзине предупреждал о падении сырьевых товаров и росте облигаций. Майский пробой сырьевых товаров вниз совпал с пробоем облигаций вверх, а к октябрю сырьевые товары росли, тогда как облигации слабели.
Золото рассматривалось как исторический лидер сырьевой корзины. Весной 1989 года оно увело корзину вниз и предвосхитило майский пробой на два месяца. Двойное дно золота с июня по сентябрь намекало на минимум корзины.
Коммунальные компании как эквивалент облигаций — проверка подтверждения
Средний индекс коммунальных компаний Dow рассматривался как коммунальные компании — эквивалент облигаций и, как говорилось, следовал за облигациями теснее, чем промышленные акции. Он служил заменой облигаций при проверке, подтверждён ли рост промышленных акций.
Ранний рост промышленных акций 1991 года к уровню 3000 не получил подтверждения со стороны боковых коммунальных компаний и со стороны облигаций. Этот неподтверждённый рост читался как межрыночная дивергенция — предупреждение режима, которое появляется, когда два рынка, обычно движущиеся вместе, перестают это делать.
Зарубежное подтверждение и запаздывающий долларовый канал
Зарубежные рынки использовались как подтверждение. Летом 1990 года максимум промышленных акций США вблизи 3000 совпал с британской тройной вершиной и отскоком Nikkei лишь примерно на 50 процентов после падения в первой половине года.
Движения доллара рассматривались как запаздывающий долларовый канал: валютные движения доходят до облигаций и акций в основном после того, как сначала сдвинули цены сырьевых товаров. Более слабый доллар не был автоматически враждебен облигациям и акциям, пока не поднимал сырьевые товары, а более поздний отскок сырья описывался как отложенная реакция на более раннюю слабость доллара.
Где находился индекс относительной силы
Индекс относительной силы и связанные однорыночные осцилляторы оставались локальным инструментарием тайминга. Их сверяли с другими рынками, так что рост акций, не подтверждённый облигациями, читался как дивергенция режима, а не как готовый сигнал.
Когда акции и облигации падали вместе
Когда акции и облигации падали вместе, сырьевые товары описывались как оставшийся растущий сектор и как отрицательно коррелированный класс активов. Цены на сырьевые товары также рассматривались как самый ранний индикатор инфляции, тогда как официальные индексы цен производителей и потребителей запаздывали. Сырьевой подъём 1991 года после смягчения описывался как фактор, затрудняющий дальнейшее смягчение политики.
Корзина CRB через пробой 1989 и отскок 1990
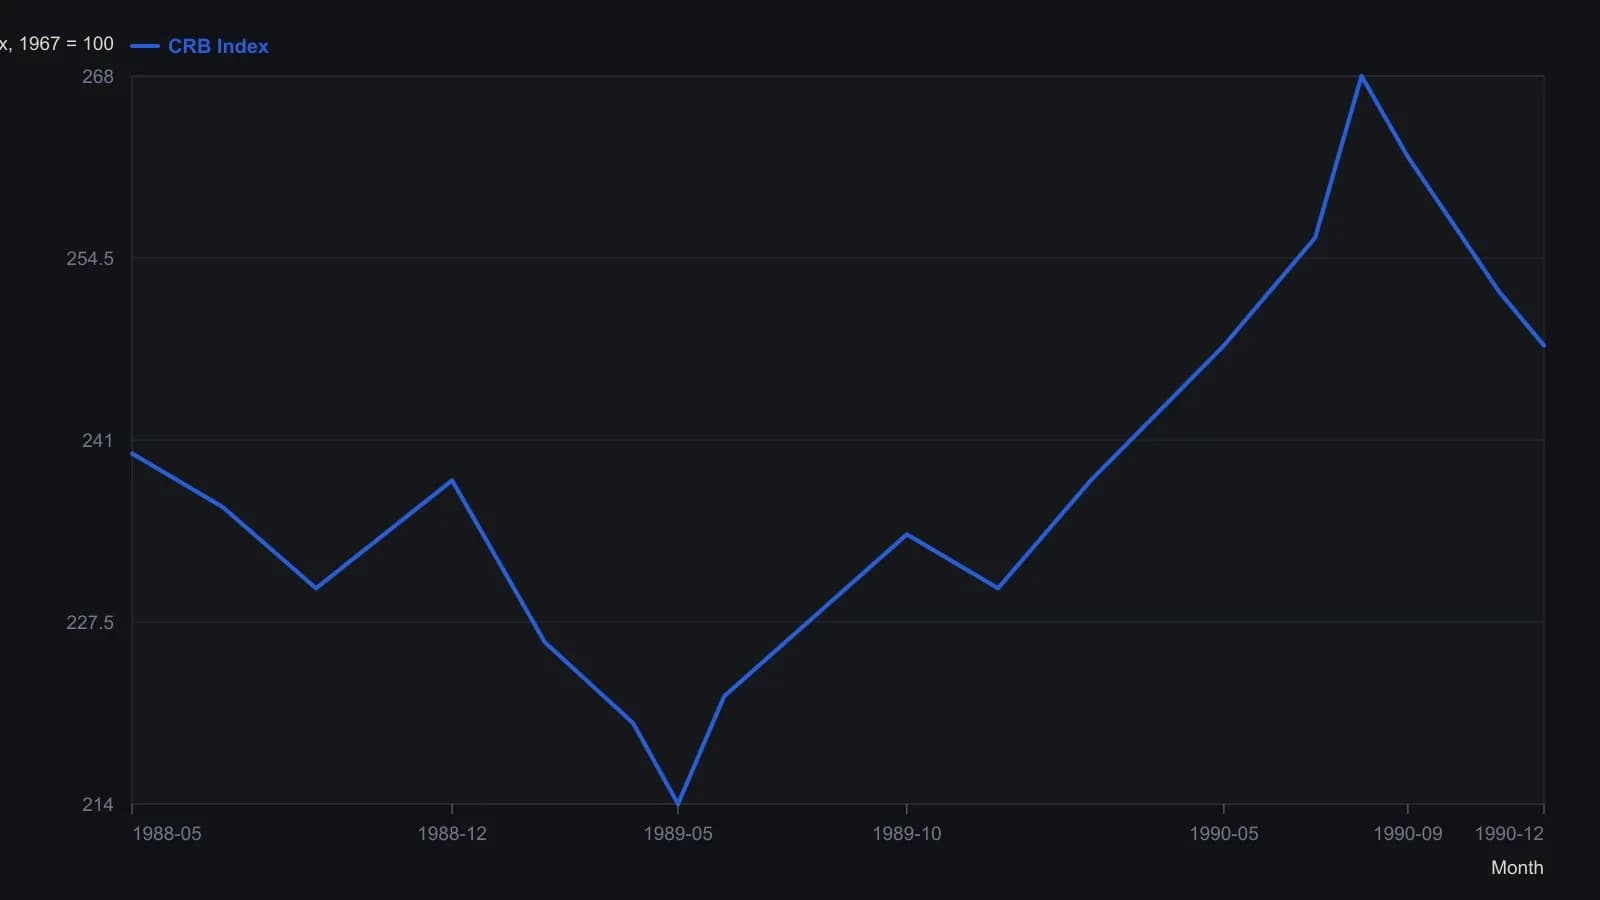
Оцифровано только по верхней панели. Скан даёт в лучшем случае точность до целого пункта индекса; якорями по времени служили подписи месяцев и поздний всплеск на графике. Нижняя панель оставлена непрочитанной, потому что её масштаб и инструмент нельзя было назвать с уверенностью.
Все разборы дорожки · 21 разбор
- 1991Проверка сырьево-облигационного режима перед индексом относительной силы по акциям
- 1993Кейс-стади об отказе от изолированного входа
- 1994Межрыночные часы поздней фазы бычьего рынка и ворота канала регрессии
- 1995Карты сезонного и политического циклов как протестированные режимы воздержания
- 2001Годовой максимум и минимум как фильтр режима с четырьмя состояниями
- 2002Карта режимов скользящих средних по шести рынкам 2002 года
- 2003Золото как маркер режима после угасания лидерства акций
- 2003Четырёхсезонная карта режима до более короткого графика
- 2003От нисходящего тренда к торговому диапазону: подразумеваемая волатильность и объём после затухания шока
- 2006Дисциплина выхода после шоков режима
- 2006Ликвидность, рост и рыночные режимы середины цикла
- 2006Спред кривой доходности как фильтр режима рынка акций
- 2008Согласованность сырьевых товаров, кредита и облигаций — это не прогноз
- 2013Два окна lookback локализуют цикл на облигациях, акциях и сырьевых товарах
- 2014Когда боковик заканчивается, заменяйте индекс относительной силы, а не его lookback
- 2016Коэффициент Treasury-high-yield как фильтр режима для акций
- 2016Разовые шоки против сезонных и секулярных режимов
- 2018Уплощение кривой доходности как недостающий контекст рыночного режима
- 2019Классификация шести рыночных фаз вокруг одной сделки
- 2020Оценка двухоконного сезонного переключения акции–облигации
- 2020Датирование разрывов энергетического режима до сделки