2003выпуск C131-4
Чтение циклических минимумов внутри секулярных медвежьих режимов
Отскок октября 2002 после снижений с марта 2002 и марта 2000 — пример того, почему движение нужно сначала классифицировать как циклический медвежий рынок внутри секулярного медвежьего, прежде чем считать двойное дно, неудачный тест или позднегодовой отскок доказательством, что более крупный режим сменился.
- Классифицируйте снижение как циклический медвежий рынок внутри секулярного медвежьего, прежде чем считать двойное дно, неудачный тест или позднегодовой отскок сменой секулярного режима.
- В секулярном медвежьем рынке 1966-1982 несколько циклических минимумов пропечатали неудачный тест ниже первого минимума и всё равно завершились ростом.
- Скорость роста и сезонные окна проявлялись как в незавершённых ралли медвежьего рынка, так и на подлинных циклических завершениях.
- Подтверждение дна, например возврат выше максимума ралли после первого циклического минимума, не является объявлением, что секулярный медвежий рынок закончился.
Отскок 2002 года и вопрос режима
Фондовый отскок октября 2002 начался от минимума 10 октября и включал рост S&P 500 на 130 пунктов, или 17%. Этот отскок последовал за снижением, которое уже шло с марта 2002 и, шире, с марта 2000.
В редакционных терминах TradersWeek отскок — повод сначала классифицировать снижение. Двойное дно, неудачный тест или позднегодовой отскок могут находиться внутри циклического медвежьего рынка, который ещё не завершил окружающий его секулярный медвежий рынок.
Чем циклические снижения различаются в зависимости от секулярного режима
Циклические снижения, которые прерывают секулярные бычьи рынки, проиллюстрированные 1987 и 1991 годами, могут быть резкими или застойными. Циклические снижения внутри секулярных медвежьих рынков описываются как более широкие, более продолжительные и более разрушительные, прежде чем они разрешаются.
Циклический медвежий рынок — более короткое снижение, которое может развернуться, не завершая более длинный бычий или медвежий режим, который его содержит. Секулярный медвежий рынок — многолетний нисходящий или боковой режим, построенный из повторяющихся циклических ростов и снижений, а не из одного финального минимума.
Двойные днища и неудачные тесты
Структура двойного дна представлена как повторяющаяся черта циклических снижений в секулярном медвежьем рынке 1966-1982, включая эпизоды 1962, 1966-67, 1970, 1974-75 и 1981-82. Паттерн двух впадин — гипотеза о формировании дна, а не автоматическое доказательство, что снижение завершено.
В нескольких из этих исторических минимумов за первым экстремальным минимумом следовал ещё более низкий минимум, который считался бы неудачным тестом. После этого подрезания циклическое снижение всё равно завершалось ростом. Неудачный тест всё равно может предшествовать циклическому развороту.
Вымывание середины режима и снижение поздней фазы режима
Циклическое снижение 1973-74, описанное как самое жёсткое в последовательности 1966-1982, отвело S&P 500 примерно со 120 в начале 1973 до 62 в октябре 1974.
Снижение 1981-82 было меньшим падением акций примерно на 26% ближе к концу того секулярного медвежьего рынка, на фоне доходностей длинных Treasury в 15% или выше и глубокой рецессии. Оно представлено как непохожее на вымывание середины режима 1973-74.
Сезонные окна и быстрые подъёмы
Календарная кластеризация этих циклических минимумов помещена в четвёртый квартал 1962, первый квартал 1967 и четвёртый квартал 1970. Позднейший рост к моменту открытия этих окон всё ещё не доходил и до половины пути к последующим пикам. Сезонное окно используется только как контекст.
Быстрые подъёмы от минимума появлялись и в незавершённых ралли медвежьего рынка, и на подлинных циклических завершениях. Одна только скорость роста не рассматривается как тест смены режима, потому что ралли медвежьего рынка по скорости может выглядеть похоже на подлинный циклический разворот.
Объявление минимума и его подтверждение
Определение минимума до того, как он пропечатан, описывается как исключительно трудное даже при наличии графических паттернов, коррекций Fibonacci, 30-недельных скользящих средних и волновых счётов Elliott. Поиск дна часто ошибочно принимает консолидации за развороты.
Последующий выход выше предыдущего максимума ралли после первого циклического минимума рассматривается как подтверждение дна, что циклический минимум уже на месте. Это подтверждение — не то же суждение, что объявление минимума секулярного режима.
Недельный путь S&P 500 через циклический медвежий рынок 1966–67
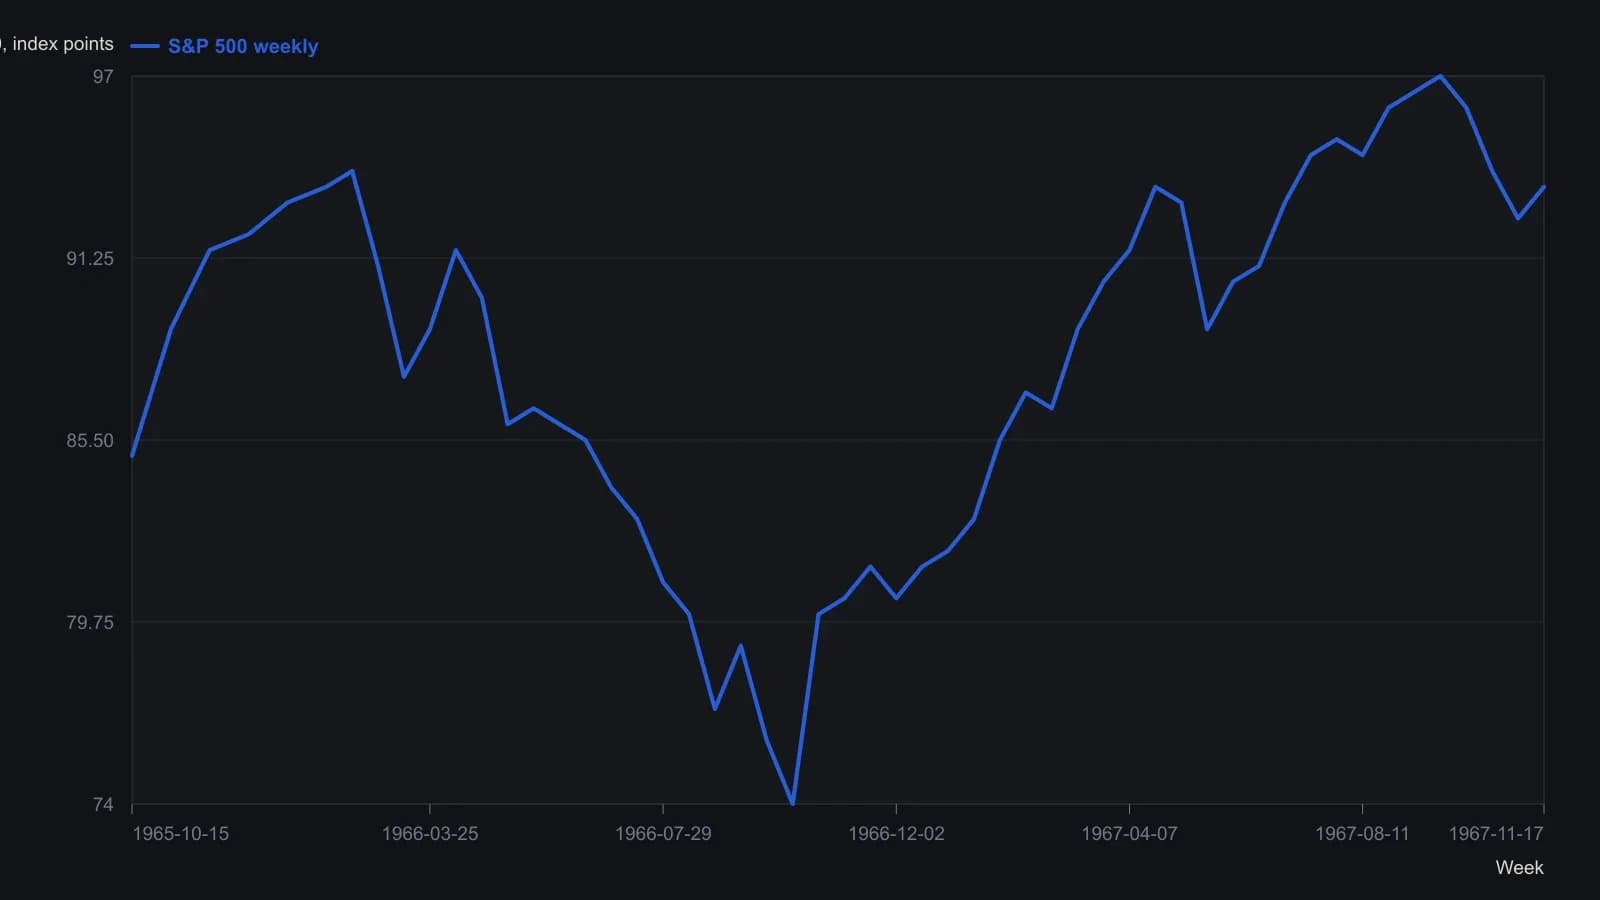
Недельные закрытия оцифрованы с растра свечного графика с шагом в две–три недели; значения по оси Y приблизительны с точностью около одного пункта индекса. Значение 108 конца 1968 лежит за пределами этого окна и на графике не показано.
Все разборы дорожки · 32 разбора
- 1988Длина реакции как проверка целостности тренда
- 1991Распроданные двойные донья как трёхшлюзовый тест инвентаря
- 1991Классификатор по ширине рынка для V-доньев и W-доньев
- 1991Заранее рассчитанные кластеры ценовых соотношений и тесты двойной вершины
- 1992Разворотные точки облигаций как проверка режима для двойных вершин и пробоев акций
- 1992Commodity-bond-ratio как оверлей режима акций
- 1992Подтверждение опережения золота для разворотов товарного индекса
- 1994Построение индикатора thousand-line advance-decline
- 1995Оценка паттернов нулевой линии на осцилляторе широты и цены
- 1996Построение двойных вершин от ретеста сопротивления до пробоя впадины
- 1996Четырёхэтапная конструкция двойного дна
- 1998Подтверждение двойного дна и постановка стопа
- 2000Конструкция двухбарного разворота
- 2001Построение двойных вершин по неудачным ретестам сопротивления
- 2002Двойные дни Eve-Eve: ширина, подтверждение и сопротивление сверху
- 2002Построение Eve-and-Eve и классических двойных доньев
- 2003Двойное дно Ева-Адам как двухшаговый учебный тест
- 2003Контраст форм, затем подтверждение пробоя в двойном дне Адам и Ева
- 2003Чтение циклических минимумов внутри секулярных медвежьих режимов
- 2004Кейс коррекции Фибоначчи в модели shark-attack
- 2004Подтверждение разворотов индексов конвертами, дивергенцией и широтой рынка
- 2005Пятиволновый кейс евро/доллара и поддержка, которая всё ещё должна была сломаться
- 2007Построение товарных сезонных индексов для контекста режима
- 2009Построение сетапов на шорт по округлой и двойной вершине
- 2010Входы, выходы и воздержание по часовым паттернам как единый плейбук
- 2016Уродливое двойное дно после годового минимума
- 2016Неподтверждённое двойное дно акции рядом с подтверждённым индексом
- 2016Построение скользящей средней range-midpoint
- 2017Оценка задержек у целого доллара на пробоях паттернов
- 2018Днища и пробои, подтверждённые объёмом, со скользящими средними
- 2018Оценка двойных оснований с зафиксированным подтверждением стохастика
- 2019Пары Форекс как относительная стоимость: спреды доходностей, поддержка и двойное дно