1995выпуск C011-12
Карты сезонного и политического циклов как протестированные режимы воздержания
Архив описывал год с помощью regime-overlay, построенного из seasonal-slice и political-climate-map. Затем cycle-clock, paired-tail-test и timing-multiplier сравнивали одно правило abstention-rule с сохранением полностью инвестированной позиции.
- Regime-overlay картирует год до отдельного сигнала: координаты seasonal-slice и political-climate-map классифицируют, какие отрезки вообще допускают полностью инвестированную позицию.
- Перепись cycle-clock отнесла 32% средней 39-месячной последовательности к снижению от пика, 44% — к возврату к безубытку и только 24% — к новым приростам.
- Paired-tail-test и timing-multiplier сравнивали одно правило abstention-rule с сохранением полностью инвестированной позиции в каждом месяце; точность точек разворота не требовалась, чтобы сравняться с доходностью полностью инвестированной позиции.
- Показания seasonal-slice и political-climate-map скорее намечали направление, чем размер, а indicator-rotation задавал, какое семейство мер лидирует при смене фазы.
Картируйте год до выдачи сигнала
Архив использовал regime-overlay, чтобы описать ожидаемую форму года, вместо того чтобы выдавать отдельный сигнал на покупку или продажу. Среднесрочная работа по широкому рынку могла отсеивать макроряды с некоторой статистической уверенностью, тогда как исходы отдельных бумаг часто зависели от событий, которые плохо поддаются количественной оценке.
Cycle-clock мало времени проводит в новых приростах
Перепись цикла с 1885 года оценила среднюю последовательность в 39 месяцев. Из этого cycle-clock 32% ушло на снижение от пика, 44% — на возврат к безубытку и только 24% — на новые приросты, так что 76% часов пришлось на коррекцию плюс восстановление.
Paired-tail-test выхода в сторону
В месячной реконструкции с 1926 года исключение 30 самых слабых месяцев подняло долгосрочную доходность с 10.3% до 18.3%. Исключение и 30 самых сильных, и 30 самых слабых месяцев сдвинуло её с 10.3% до 11%. Этот paired-tail-test, повторённый для каждого равного числа от 10 до 50 месяцев, дал преимущество от 30% до 60% против сохранения полностью инвестированной позиции в той же реконструкции. Сравнение ставит одно правило abstention-rule против пребывания в рынке в каждом месяце.
Timing-multiplier без точных разворотов
Сравнение капитала на дне показало, что обход снижения на 20% оставлял 1.54 против 1.00 на полностью инвестированной траектории, а обход снижения на 10% оставлял 1.26 против 1.00. Этому timing-multiplier не требовалась точность точек разворота. При порогах бычьего и медвежьего рынков в 10% пропуск 10.79% каждого роста и каждого снижения всё равно совпадал с доходностью полностью инвестированной позиции. При колебаниях в 20% допустимый пропуск составлял 20.63% на каждом конце.
Seasonal-slice и political-climate-map
Дневные процентные изменения с 1885 года читались как seasonal-slice по дню недели и положению в месяце, а не путём повторного использования одних и тех же нескольких дней каждый месяц. Понедельники исторически были слабыми для длинной позиции, а пятницы — исторически благоприятными. Место в цикле, партийный контроль президентства и обеих законодательных палат, а также цифра десятилетия года складывались в political-climate-map. Годовой направленный набросок должен был описать рельеф местности и считался полезнее для указания смены направления, чем для оценки размера движений.
Indicator-rotation через один цикл
Рабочий процесс рассматривал моментум, условия перекупленности или перепроданности, монетарный фон, сезонность и меры короткого против длинного горизонта как сменяющиеся грани одного цикла. Indicator-rotation задавал схему приоритета: какой набор лидирует в какой фазе.
Множитель выбора момента против полностью инвестированного доллара
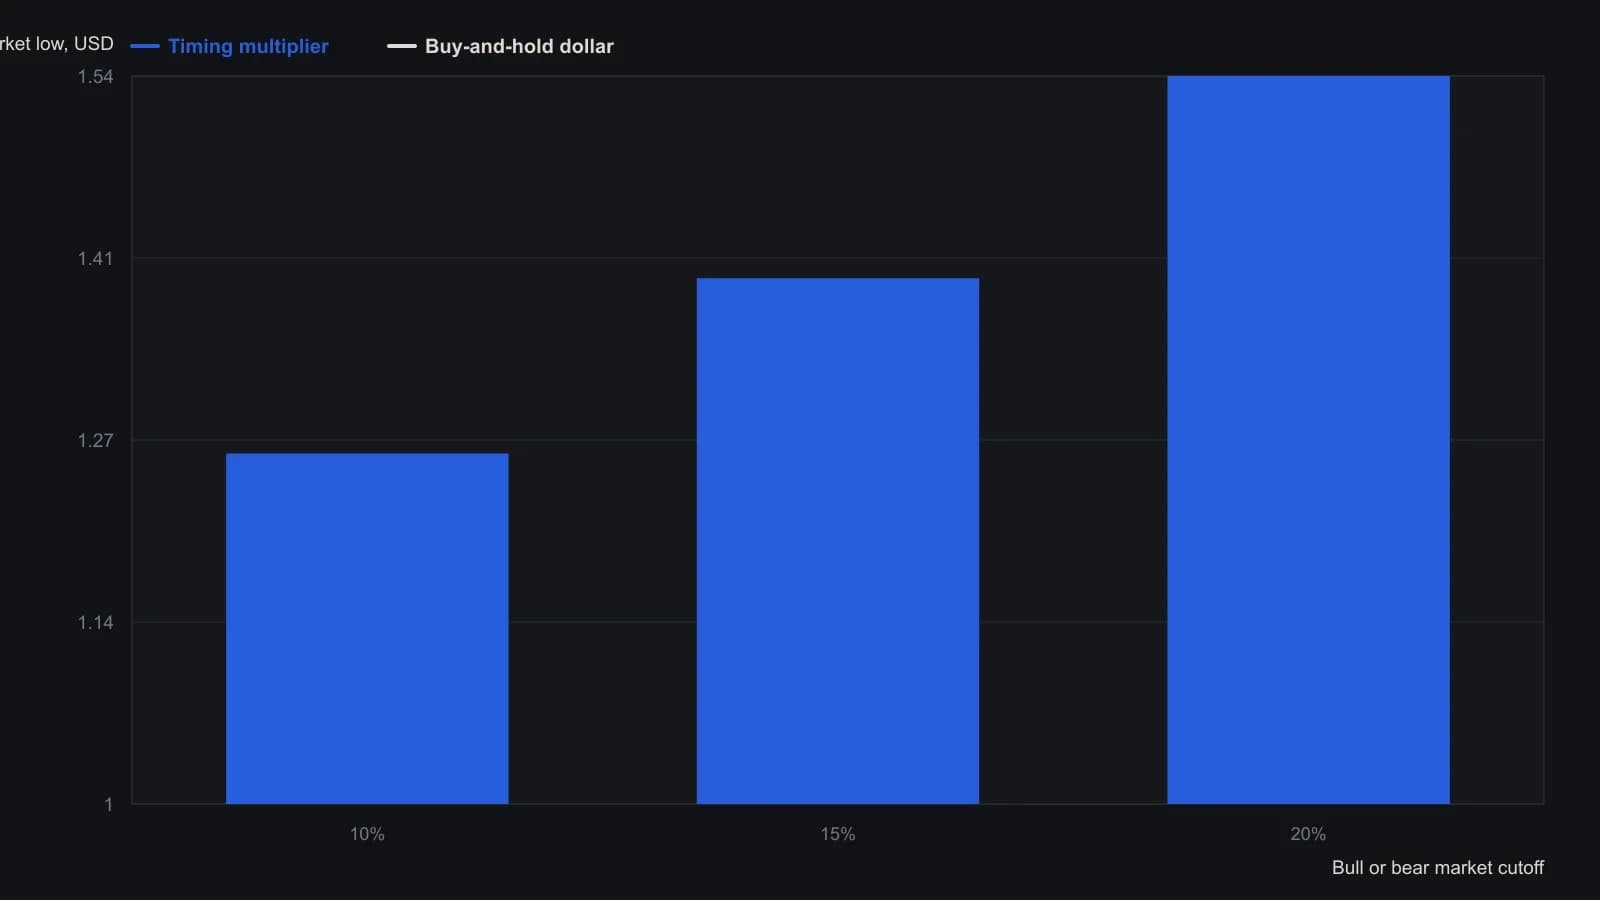
Источник игнорирует дивиденды, потому что оба подхода получают их на бычьих рынках, и также опускает проценты, заработанные на денежных средствах во время медвежьих рынков. Множители — это средние значения по рыночным циклам с 1885 года.
Все разборы дорожки · 21 разбор
- 1991Проверка сырьево-облигационного режима перед индексом относительной силы по акциям
- 1993Кейс-стади об отказе от изолированного входа
- 1994Межрыночные часы поздней фазы бычьего рынка и ворота канала регрессии
- 1995Карты сезонного и политического циклов как протестированные режимы воздержания
- 2001Годовой максимум и минимум как фильтр режима с четырьмя состояниями
- 2002Карта режимов скользящих средних по шести рынкам 2002 года
- 2003Золото как маркер режима после угасания лидерства акций
- 2003Четырёхсезонная карта режима до более короткого графика
- 2003От нисходящего тренда к торговому диапазону: подразумеваемая волатильность и объём после затухания шока
- 2006Дисциплина выхода после шоков режима
- 2006Ликвидность, рост и рыночные режимы середины цикла
- 2006Спред кривой доходности как фильтр режима рынка акций
- 2008Согласованность сырьевых товаров, кредита и облигаций — это не прогноз
- 2013Два окна lookback локализуют цикл на облигациях, акциях и сырьевых товарах
- 2014Когда боковик заканчивается, заменяйте индекс относительной силы, а не его lookback
- 2016Коэффициент Treasury-high-yield как фильтр режима для акций
- 2016Разовые шоки против сезонных и секулярных режимов
- 2018Уплощение кривой доходности как недостающий контекст рыночного режима
- 2019Классификация шести рыночных фаз вокруг одной сделки
- 2020Оценка двухоконного сезонного переключения акции–облигации
- 2020Датирование разрывов энергетического режима до сделки