2013выпуск C0138-40
Два окна lookback локализуют цикл на облигациях, акциях и сырьевых товарах
В редакционных терминах метка стадии цикла — это гипотеза, которая должна выдержать two-window relative-strength-index. Когда одногодичный рейтинг облигаций, акций и сырьевых товаров расходится с трёхмесячным рейтингом, текущий режим неразрешён, а policy-overlay принадлежит внутрь market-regime-classification.
- Intermarket-analysis ставит облигации, акции и сырьевые товары в lead-lag-sequence вместо того, чтобы судить один рынок изолированно.
- Relative-strength-index на одногодичном окне и на трёхмесячном окне может расходиться; этот stage-conflict оставляет текущий режим неразрешённым.
- Шестиэтапная карта неполна для текущей market-regime-classification, потому что отдельные циклы различаются и потому что шоки жилья, банковского сектора, стимулов, долга и демографии лежат вне учебниковой схемы.
- Policy-overlay околонулевых ставок и повторного смягчения принадлежит внутрь классификации, в том числе когда лента выглядит как замороженный режим.
Рассматривайте метку стадии как гипотезу
В редакционных терминах названная стадия цикла — гипотеза, а не готовое показание. Market-regime-classification должна выдержать two-window relative-strength-index на тех же облигациях, акциях и сырьевых товарах. Если одногодичный рейтинг и трёхмесячный рейтинг расходятся, текущий режим неразрешён.
Intermarket-analysis — это привычка читать эти три рынка вместе, чтобы один рынок ставился в ротирующуюся последовательность расширения или сжатия, а не оценивался изолированно. Relative-strength-index — это сравнение с заданным lookback, которое показывает, какой рынок опережал, отставал или снижался на выбранном интервале.
Учебниковая lead-lag-sequence
Учебниковый intermarket-analysis предполагает, что облигации разворачиваются раньше акций, а акции — раньше сырьевых товаров и на росте, и на снижении. Этот порядок и есть lead-lag-sequence.
Стилизованный цикл организован как шесть последовательных стадий, которые смещают накопление с облигаций на акции, затем на сырьевые товары и затем обращают этот порядок на пути вниз.
Ранние стадии цикла описываются как всё ещё сжимающаяся экономика, в которой подтверждённый минимум облигаций — первая ротация, за которой следует экономический минимум, а акции начинают следовать за облигациями вверх. Среднецикловая стадия три описывается как совместный рост облигаций, акций и сырьевых товаров, пока расширение продолжается и начинает проявляться инфляция.
Поздние стадии сочетают рост ставок денежно-кредитной политики с более слабыми ценами облигаций, затем пик расширения, который учебниковая карта трактует как аргумент сокращать акции, тогда как сырьевые товары — последний класс, который разворачивается вниз.
Исторический подсчёт циклов от пика до пика дал среднюю длину, измеряемую несколькими годами, а наблюдаемые циклы варьировались от чуть больше одного года до более чем десятилетия.
Одногодичное окно и трёхмесячное окно разошлись
Кейс рассматривал стилизованную шестиэтапную карту как неполную для текущей market-regime-classification, потому что отдельные циклы различаются и потому что шоки жилья, банковского сектора, стимулов, долга и демографии лежат вне учебниковой схемы.
На одногодичном relative-strength-index лидировали внутренние облигации длинной дюрации, акции развитых рынков отставали от этого лидерства, а сырьевые товары вместе со связанными с сырьём акциями развивающихся рынков были самой слабой группой. Этот годовой рейтинг указывал на показание stage-two.
Тот же кросс-активный набор на трёхмесячном relative-strength-index показал рост только облигаций и боковые акции. Это более короткое окно дало показание stage-one, которое конфликтовало с годовым показанием stage-two и с уже идущим многолетним ростом акций.
В редакционных терминах ни одно окно не вправе отменить другое. Stage-conflict означает, что текущий режим остаётся неразрешённым, пока два рейтинга relative-strength-index не совпадут.
Относительная динамика TLT, EMB, SPX и CRBQ за год
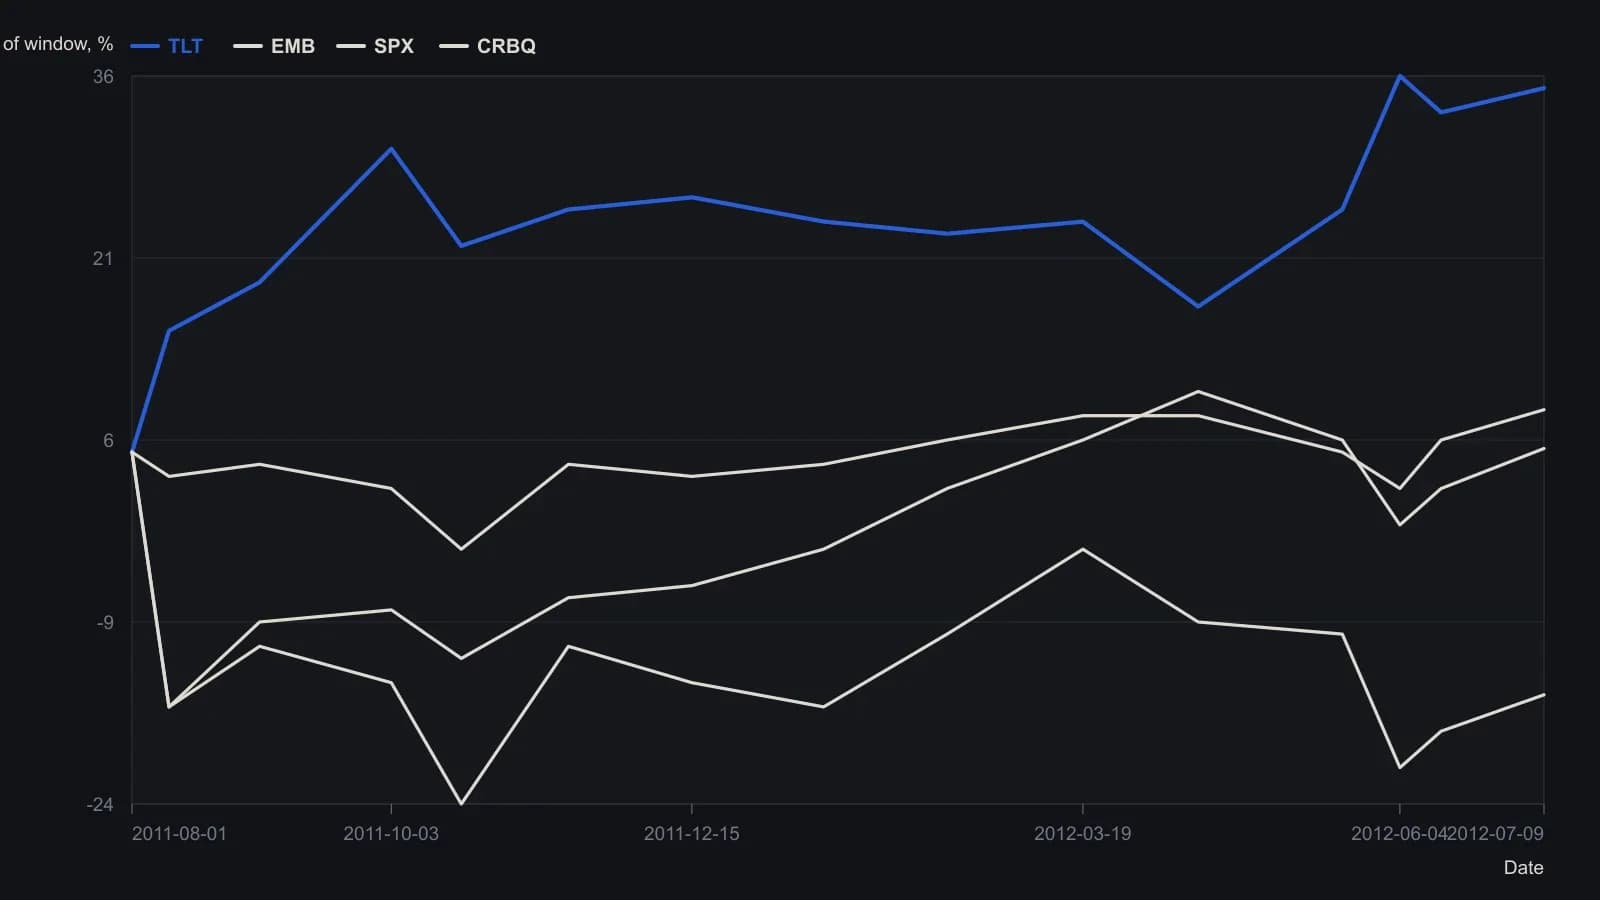
Оцифровано с наложения процентных изменений (сетка 2.5 пункта). Отсчёты вдоль траектории округлены до 1 процента и являются приблизительными. Четыре конечные точки взяты с печатных подписей (+35%, +8.5%, +5.3%, −15%). EEM, который график также показывает и который закрылся вместе с CRBQ около −15%, опущен, чтобы при лимите в четыре ряда сохранить облигации США, облигации развивающихся рынков, акции и сырьевые товары.
Policy-overlay является частью классификации
Третья классификация рассматривала продолжительные околонулевые ставки политики и повторное смягчение как возможный замороженный режим, а более поздние эпизоды смягчения описывались как дающие меньший отклик акций, чем более ранние в той же последовательности.
Policy-overlay — это устойчивые околонулевые ставки и повторные стимулы, которые могут приглушить или заморозить обычную ротацию между тремя классами активов. В редакционных терминах этот overlay принадлежит внутрь market-regime-classification, а не рядом с ней. Колл стадии, который ссылается на lead-lag-sequence, но паркует политику в сноске, не является полным показанием.
Все разборы дорожки · 21 разбор
- 1991Проверка сырьево-облигационного режима перед индексом относительной силы по акциям
- 1993Кейс-стади об отказе от изолированного входа
- 1994Межрыночные часы поздней фазы бычьего рынка и ворота канала регрессии
- 1995Карты сезонного и политического циклов как протестированные режимы воздержания
- 2001Годовой максимум и минимум как фильтр режима с четырьмя состояниями
- 2002Карта режимов скользящих средних по шести рынкам 2002 года
- 2003Золото как маркер режима после угасания лидерства акций
- 2003Четырёхсезонная карта режима до более короткого графика
- 2003От нисходящего тренда к торговому диапазону: подразумеваемая волатильность и объём после затухания шока
- 2006Дисциплина выхода после шоков режима
- 2006Ликвидность, рост и рыночные режимы середины цикла
- 2006Спред кривой доходности как фильтр режима рынка акций
- 2008Согласованность сырьевых товаров, кредита и облигаций — это не прогноз
- 2013Два окна lookback локализуют цикл на облигациях, акциях и сырьевых товарах
- 2014Когда боковик заканчивается, заменяйте индекс относительной силы, а не его lookback
- 2016Коэффициент Treasury-high-yield как фильтр режима для акций
- 2016Разовые шоки против сезонных и секулярных режимов
- 2018Уплощение кривой доходности как недостающий контекст рыночного режима
- 2019Классификация шести рыночных фаз вокруг одной сделки
- 2020Оценка двухоконного сезонного переключения акции–облигации
- 2020Датирование разрывов энергетического режима до сделки