1993выпуск C031-9
Кейс-стади об отказе от изолированного входа
Архив рассматривает рынки акций как циклическое чередование энтузиазма с высокими мультипликаторами и пессимизма вблизи балансовой стоимости. Этот кейс-стади сначала помещает одну бумагу в этот режим, затем требует широту участия, затем выполняет письменную процедуру удержания, выхода или воздержания.
- Классифицируйте рынок как энтузиазм, пессимизм или промежуточное состояние, прежде чем одной бумаге будет позволено выступать как тезис.
- Рассматривайте market-breadth как тест участия: buying-power против selling-power должны отмечать накопление или распределение, а не одиночный график.
- Держите скрининги, relative-strength-hold, незафинансированные корзины leadership-theme и оверлей sit-out внутри одного checklist-process.
- Используйте normalized-earnings, чтобы год бума или рецессии не переворачивал вывод о valuation-regime.
Изолированная бумага — это не тезис
Источник описывает рынки акций как циклическое чередование энтузиазма с высокими мультипликаторами и пессимизма вблизи балансовой стоимости. Эти колебания рассматриваются как устойчивые, потому что ценами движут жадность и страх.
В такой постановке одиночный лонг или одиночный шорт неполон. Бумагу всё равно нужно судить относительно цикла, а не только по её собственной отчётности.
Мультипликаторы цена/прибыль используются как измерители настроений и для отдельных бумаг, и для рынка в целом. Крайне сжатый мультипликатор трактуется как крайнее негативное настроение. Существенно более богатый мультипликатор трактуется как нахождение на верхней границе исторических значений.
Отсортируйте рынок в режим оценки
market-regime-classification, как используется здесь, сортирует рынок на состояния энтузиазма, пессимизма или промежуточные с помощью оценки, кэрри и портфельной позиции, чтобы одна сделка судилась относительно цикла.
Длинный архив оценки по цена/прибыль, доходностям и балансовым стоимостям используется, чтобы утверждать, что рынок тяготеет между сверэнтузиазмом и сверхпессимизмом. На длинных выборках архив трактует центральный исторический мультипликатор как типичный, существенно более высокий мультипликатор как дорогой, а существенно более низкий — как дешёвый.
Нормализуйте прибыль, прежде чем считывать мультипликатор
Для циклических бумаг прибыль последнего года отвергается, потому что эти бумаги часто печатают свой самый низкий мультипликатор на ценовом пике. Иначе год бума или год рецессии исказил бы вывод о режиме.
Прибыль вместо этого превращается в normalized-earnings: многолетнее среднее или среднее многих недавних кварталов, чтобы один год не задавал мультипликатор. Этот более гладкий ряд должен соответствовать типичному циклу длинной экспансии и более короткого сжатия.
Нормализованный P/E индекса S&P 500 по историческим децилям, 1926–1992
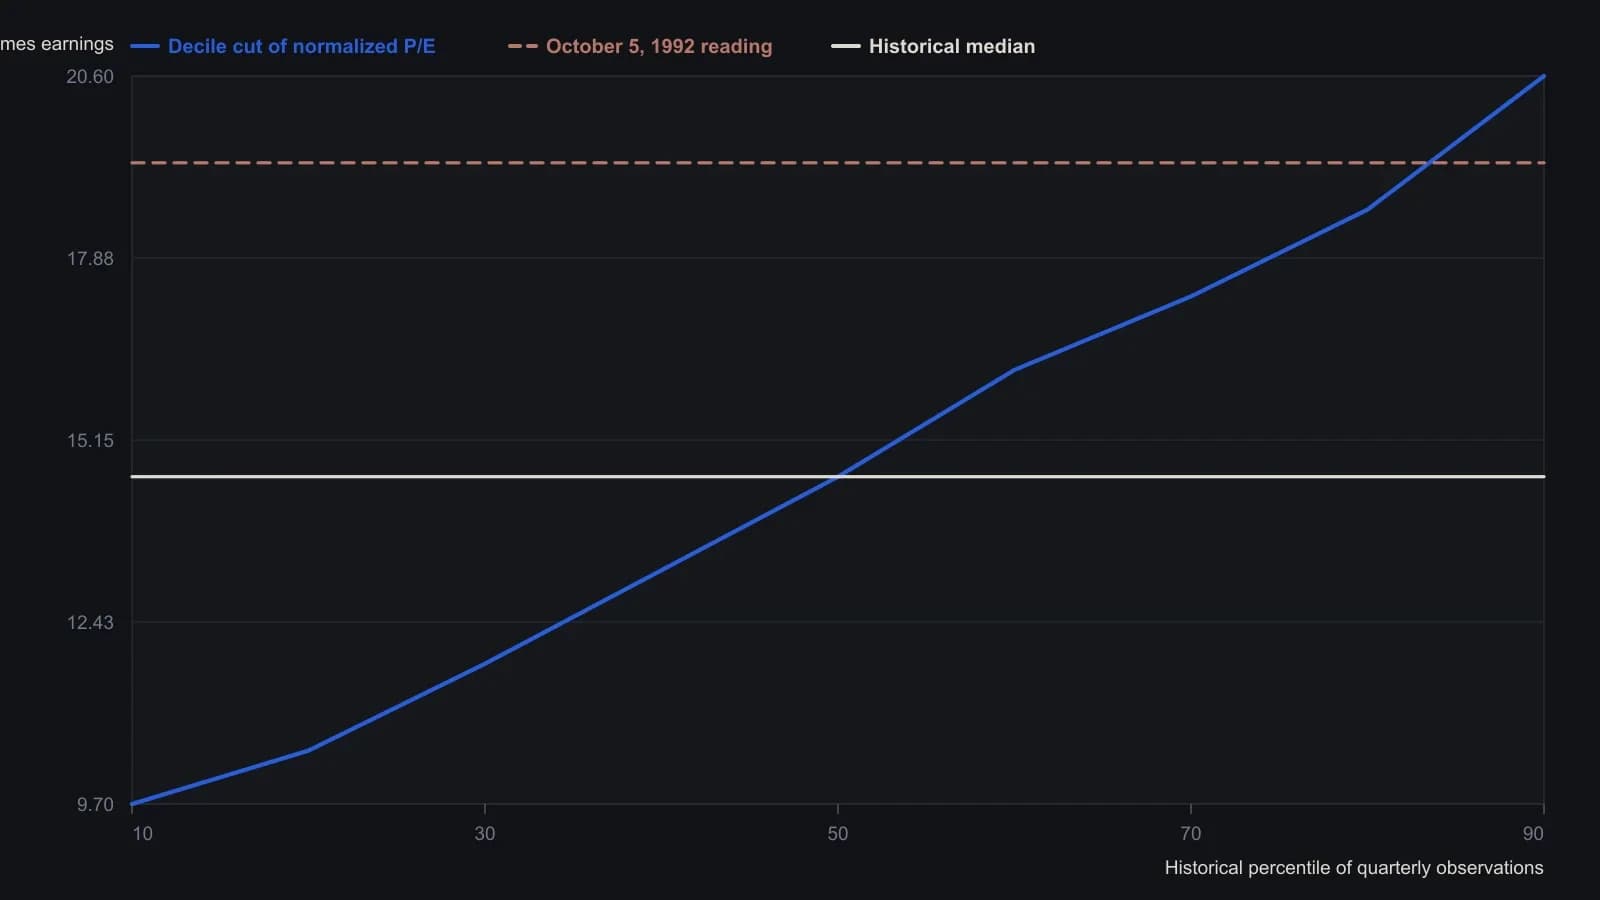
Прибыль усреднена за пять лет (последние 20 кварталов), чтобы один год бума или рецессии не искажал мультипликатор. На графике значение на 5 октября 1992 года равно 19.3; в подписи к статье отдельно приводится 19.9 — среднее за третий квартал 1992 года.
Спросите, насколько широко участвуют цены
market-breadth измеряет, насколько широко участвуют цены, через давление покупок против давления продаж и связанную ценово-объёмную структуру, затем трактует это участие как проверяемый сигнал.
Каждую неделю запускается большая батарея диагностических мер вершин, оснований и долгосрочных трендов. Дополнительный вес придаётся кривой моментума с фронтальным взвешиванием, которая используется для подтверждения новых восходящих трендов после того, как они уже начались.
Индекс buying-power сочетает дробные приросты активных акций с объёмом выпусков, которые закрываются выше. Индекс selling-power сочетает дробные потери с объёмом снижающихся выпусков. Вместе они отмечают крупные накопление и распределение. Ленту спрашивают, широко ли разделяется движение, а не выглядит ли одна бумага готовой.
Запишите удержание, выход и воздержание как одну процедуру
checklist-process — это письменная предторговая процедура, которая сочетает скрининги, оверлеи и правила воздержания, так что вход, удержание, выход и неучастие составляют один фальсифицируемый процесс.
Процесс по акциям начинается с компьютерных скринингов статей баланса и мультипликаторов цена/прибыль, чтобы выделить нелюбимые бумаги. Затем накладываются моментум или относительная сила, чтобы уточнить тайминг.
relative-strength-hold удерживает бумагу, которая продолжает опережать, даже когда она выглядит дорогой. Когда бумага переоценена и относительная сила перестаёт обновлять максимумы, это выход.
Перспективные идеи leadership-theme превращаются в корзины акций и отслеживаются годами. Капитал удерживается, пока рынок не подтвердит. Тема developing-Europe описывается как доля акционерной экспозиции, а не как автоматическое распределение.
Операционный список также включает потолок гибкости по активам и по тому, сколько бумаг можно держать, оверлей, который решает, когда не держать фондовую экспозицию, и предпочтение исторически подавленных окон оценки.
Все разборы дорожки · 21 разбор
- 1991Проверка сырьево-облигационного режима перед индексом относительной силы по акциям
- 1993Кейс-стади об отказе от изолированного входа
- 1994Межрыночные часы поздней фазы бычьего рынка и ворота канала регрессии
- 1995Карты сезонного и политического циклов как протестированные режимы воздержания
- 2001Годовой максимум и минимум как фильтр режима с четырьмя состояниями
- 2002Карта режимов скользящих средних по шести рынкам 2002 года
- 2003Золото как маркер режима после угасания лидерства акций
- 2003Четырёхсезонная карта режима до более короткого графика
- 2003От нисходящего тренда к торговому диапазону: подразумеваемая волатильность и объём после затухания шока
- 2006Дисциплина выхода после шоков режима
- 2006Ликвидность, рост и рыночные режимы середины цикла
- 2006Спред кривой доходности как фильтр режима рынка акций
- 2008Согласованность сырьевых товаров, кредита и облигаций — это не прогноз
- 2013Два окна lookback локализуют цикл на облигациях, акциях и сырьевых товарах
- 2014Когда боковик заканчивается, заменяйте индекс относительной силы, а не его lookback
- 2016Коэффициент Treasury-high-yield как фильтр режима для акций
- 2016Разовые шоки против сезонных и секулярных режимов
- 2018Уплощение кривой доходности как недостающий контекст рыночного режима
- 2019Классификация шести рыночных фаз вокруг одной сделки
- 2020Оценка двухоконного сезонного переключения акции–облигации
- 2020Датирование разрывов энергетического режима до сделки