2002выпуск C111-3
Карта режимов скользящих средних по шести рынкам 2002 года
Снимок 2002 года выстроил индекс доллара США, три фондовых бенчмарка, 10-летнюю казначейскую ноту и индекс CRB по тому, где каждый находился относительно своей 50-дневной и 200-дневной скользящей средней. Редакционное прочтение: сетка — это одна совместная классификация рыночного режима, а не шесть отдельных прогнозов следующего тика.
- На снимке 2002 года фондовые индексы США, Японии и Европы находились в режимах скользящих средних ниже среднего, тогда как 10-летняя казначейская нота занимала ценовой режим выше среднего.
- Индекс доллара США пробил вниз свою 50-дневную скользящую среднюю в апреле 2002 года и свою 200-дневную скользящую среднюю в июне, более чем через два года после пика американских акций.
- Индекс CRB развернулся вверх после теста дна в начале 2002 года, оставаясь внутри диапазона от 180 до 220, который обрамлял товарные цены с 1971 года.
- Редакционное прочтение: когда несколько фондовых бенчмарков теряют обе средние, доллар теряет свою длинную среднюю, а длинная казначейская нота удерживается выше своей длинной средней, урок состоит в кросс-активной классификации, а не в шести отдельных прогнозах следующего тика.
Как читается сетка шести рынков
Скользящая средняя — это средняя с окном ретроспективы по упорядоченным ценам, используемая как явная базовая линия того, удерживается ли рынок выше или ниже своего недавнего пути. На этих графиках 50-дневная скользящая средняя — это краткосрочная, более близкая базовая линия тренда, а 200-дневная скользящая средняя — более долгосрочная, более медленная базовая линия тренда.
Классификация рыночного режима маркирует фон рынка или портфеля по тому, где находятся цены относительно этих короткой и длинной скользящих средних и как метки выстраиваются по активам. Межрыночный анализ читает несколько классов активов рядом, чтобы отдельный график помещался в более широкий контекст рыночного режима.
Фондовые индексы в режиме ниже среднего
Потеряв свою 50-дневную скользящую среднюю летом 2000 года, взвешенный по капитализации S&P 500 оставался в многолетнем снижении и пересек вниз свою 200-дневную скользящую среднюю летом 2001 года.
После обвала в начале 2000 года Nikkei 225 провел 2000 и 2001 годы ниже обеих своих 50-дневной и 200-дневной скользящих средних, и эти две средние начали выравниваться в первой половине 2002 года.
FTSE Eurotop 100 пробил вниз свою 50-дневную скользящую среднюю в конце 2000 года и свою 200-дневную скользящую среднюю летом 2001 года, повторяя ту же последовательность коррекций и контртрендовых ралли, что и американские акции начиная с 2000 года.
Доллар, казначейская нота и сырьевые товары
Весной 2002 года индекс доллара США, торгово-взвешенная геометрическая средняя шести валют, пробил вниз свою 50-дневную скользящую среднюю в апреле и свою 200-дневную скользящую среднюю в июне, более чем через два года после пика американских акций. Индекс доллара США — это торгово-взвешенная геометрическая средняя евро, иены, фунта, канадского доллара, шведской кроны и швейцарского франка.
10-летняя казначейская нота торговалась выше своей 200-дневной скользящей средней с конца 2000 года, кратко потеряла свою 50-дневную скользящую среднюю осенью 2001 года, снова испытывала давление в начале 2002 года, затем восстановила восходящий ценовой режим к лету 2002 года. 10-летняя казначейская нота — это купонная бумага правительства США, рассматриваемая здесь как бенчмарк долгосрочной ставки, причём цена движется противоположно доходности.
Индекс CRB рос с середины 1999 года до конца 2000 года, снижался с конца 2000 года до конца 2001 года и развернулся вверх после теста дна в начале 2002 года, оставаясь внутри диапазона от 180 до 220, который обрамлял товарные цены с 1971 года. Индекс CRB — это невзвешенное геометрическое среднее семнадцати листинговых фьючерсных рынков с базой 1967 года, равной 100.
Раскол между классами активов
На этом снимке 2002 года фондовые индексы США, Японии и Европы находились в режимах скользящих средних ниже среднего, тогда как 10-летняя казначейская нота занимала ценовой режим выше среднего — раскол между рисковыми активами и длинным государственным бенчмарком. Редакционное прочтение: это выравнивание и есть совместная карта, а не шесть изолированных прогнозов траектории.
S&P 500 на недельном графике против 50- и 200-периодных скользящих средних, 1999–2002
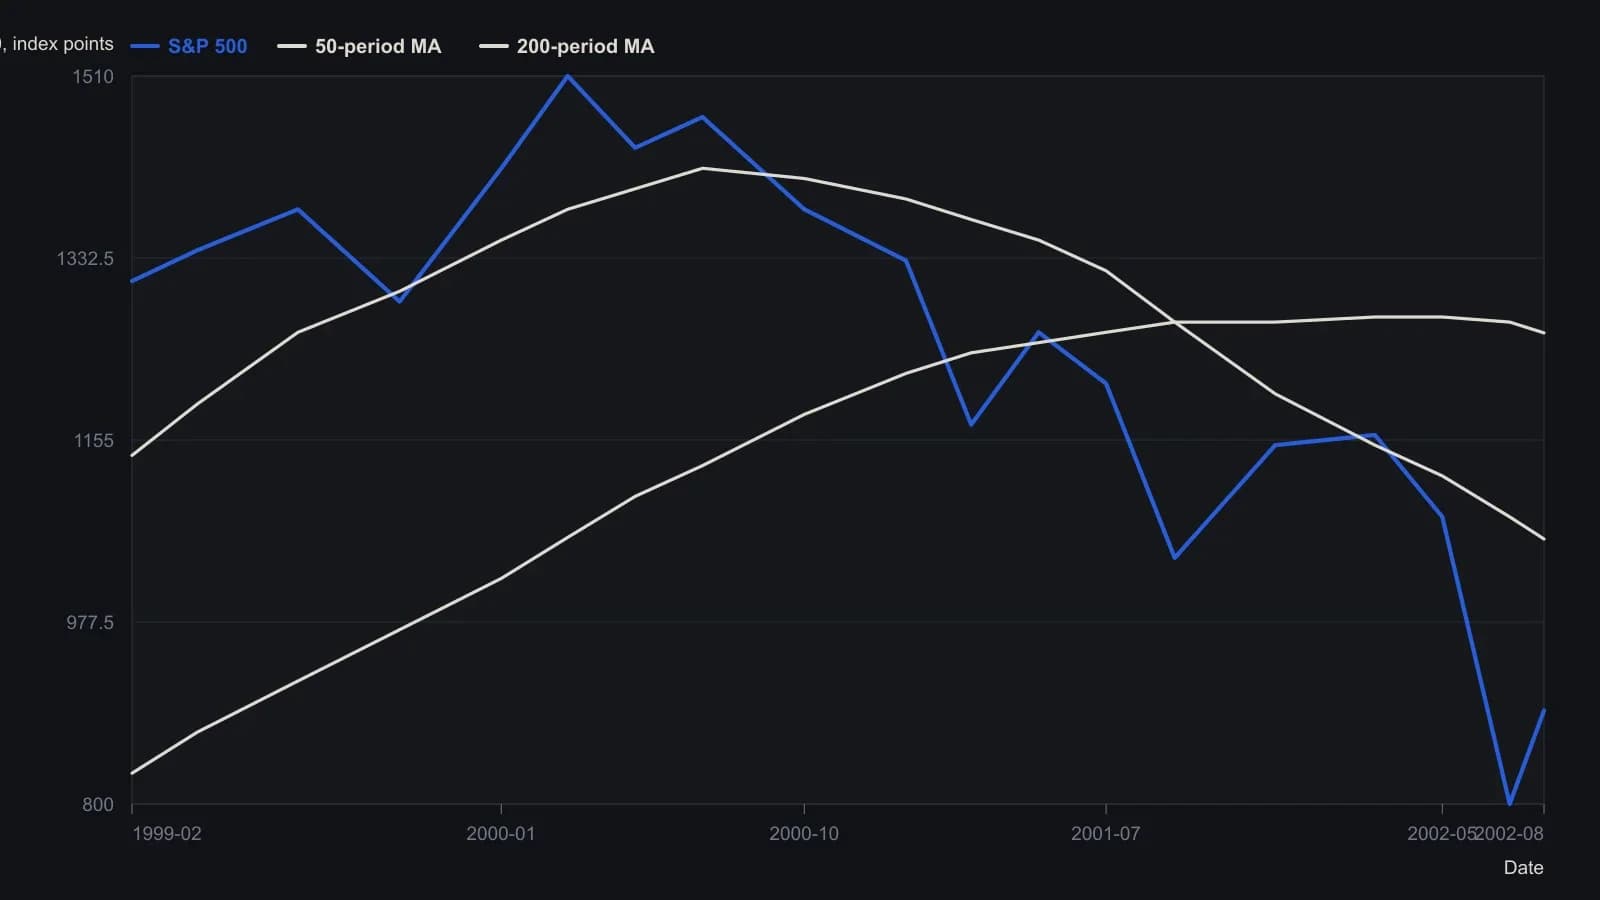
Наложения — 50-периодная (более быстрая) и 200-периодная (более медленная) скользящие средние на недельных барах. Промежуточные точки оцифрованы с растра и округлены до ближайших десяти пунктов индекса; только финальные подписанные значения сохраняют напечатанные десятичные знаки.
Все разборы дорожки · 21 разбор
- 1991Проверка сырьево-облигационного режима перед индексом относительной силы по акциям
- 1993Кейс-стади об отказе от изолированного входа
- 1994Межрыночные часы поздней фазы бычьего рынка и ворота канала регрессии
- 1995Карты сезонного и политического циклов как протестированные режимы воздержания
- 2001Годовой максимум и минимум как фильтр режима с четырьмя состояниями
- 2002Карта режимов скользящих средних по шести рынкам 2002 года
- 2003Золото как маркер режима после угасания лидерства акций
- 2003Четырёхсезонная карта режима до более короткого графика
- 2003От нисходящего тренда к торговому диапазону: подразумеваемая волатильность и объём после затухания шока
- 2006Дисциплина выхода после шоков режима
- 2006Ликвидность, рост и рыночные режимы середины цикла
- 2006Спред кривой доходности как фильтр режима рынка акций
- 2008Согласованность сырьевых товаров, кредита и облигаций — это не прогноз
- 2013Два окна lookback локализуют цикл на облигациях, акциях и сырьевых товарах
- 2014Когда боковик заканчивается, заменяйте индекс относительной силы, а не его lookback
- 2016Коэффициент Treasury-high-yield как фильтр режима для акций
- 2016Разовые шоки против сезонных и секулярных режимов
- 2018Уплощение кривой доходности как недостающий контекст рыночного режима
- 2019Классификация шести рыночных фаз вокруг одной сделки
- 2020Оценка двухоконного сезонного переключения акции–облигации
- 2020Датирование разрывов энергетического режима до сделки