2003выпуск C041-5
Золото как маркер режима после угасания лидерства акций
Архивный кейс конца 2002 года использовал золото, золотые фонды и хеджированные против нехеджированных золотых акций, чтобы выяснить, покинуло ли лидерство цикл доллара и акций, начавшийся в 1982 году. Редакторское прочтение: эта лента — проверка того, по-прежнему ли портфель оценён под старый цикл, а не самостоятельный прогноз по металлу.
- Редакторское прочтение: когда лидерство покидает финансовые активы, относительный спрос на золото — это проверка режима: по-прежнему ли портфель оценён под старый цикл доллара и акций, а не самостоятельный ценовой прогноз.
- Рост золота в 1970-е был представлен как снижение покупательной способности доллара, а укрепление доллара в 1980-е и 1990-е плюс бум акций и облигаций — как оборотная сторона длинного медвежьего рынка золота как антифинансового актива.
- После ретеста 2001 года в районе $260 за унцию золото, фонды с ориентацией на золото и индексы нехеджированных золотых акций росли вместе до конца 2002 года — контраст, который источник уже в 2000 году рассматривал как возможную смену караула.
- Межрыночный анализ и классификация рыночных режимов ставят это движение одного металла рядом с долларом, акциями, облигациями и хедж-позицией, а не трактуют его как изолированный сигнал.
Один металл как проверка режима
Редакторское прочтение: когда лидерство покидает финансовые активы, золото можно читать как маркер режима. Относительный спрос — в меньшей степени прогноз следующей цены и в большей — проверка того, по-прежнему ли портфель оценён под старый цикл доллара и акций.
Комментарий 1999 года утверждал, что бычий рынок американских акций и облигаций, начавшийся в 1982 году, завершился в 2000 году и что лидерство перейдёт к другому классу активов.
В 2000 году отдельные золотые фонды снижались, в то время как S&P 500 также упал примерно на 10%. Источник рассматривал этот контраст как возможную смену караула от акций к золоту.
Цикл, на фоне которого стояло золото
После прекращения конвертируемости доллара в золото в 1971 году золото выросло с фиксированных $35 за унцию до более чем $850 за унцию на пике начала 1980 года. Рост золота в 1970-е был представлен как снижение покупательной способности доллара, а не как изменение физической редкости металла.
К началу 1981 года золото вошло в медвежий рынок, достигло около $290 в начале 1985 года, затем падало до $250 в 1999 году и снова в 2001 году после последующих неудавшихся ралли.
Долгосрочный рост доллара в 1980-е и 1990-е и бум акций и облигаций были представлены как оборотная сторона длинного медвежьего рынка золота как антифинансового актива.
Что изменилось после 2000 года
После ретеста 2001 года в районе $260 за унцию золото выросло до $290 к концу 2001 года и выше $340 к концу 2002 года. К концу 2002 года взаимные фонды с ориентацией на золото как группа, по сообщениям, выросли примерно на 50% за год после среднего прироста почти 19% в 2001 году.
После 2000 года индексы нехеджированных золотых акций опережали хеджированные. $HUI вырос на 55.8% в 2001 году и более чем на 118% с начала года к середине декабря 2002 года против 4.2% и 44.0% у $XAU.
В 1999 году ведущие центральные банки подписали соглашение, ограничивающее официальные продажи золота и подтверждающее золото как важный резервный актив, с первоначальным пятилетним сроком, истекающим в сентябре 2004 года.
Как методы обрамляют ленту
Межрыночный анализ ставит металл рядом с долларом, акциями, облигациями и хедж-позицией золотых акций. Классификация рыночных режимов спрашивает, выглядят ли эти соотношения по-прежнему как бум финансовых активов или как сдвиг к золоту как антифинансовому активу.
Редакторское примечание: эта классификация — проверка портфельного контекста на горизонте от недель до месяцев. Она не превращает рост 2001–2002 годов в постоянный прогноз.
Золото COMEX, недельный график, 1997–2002
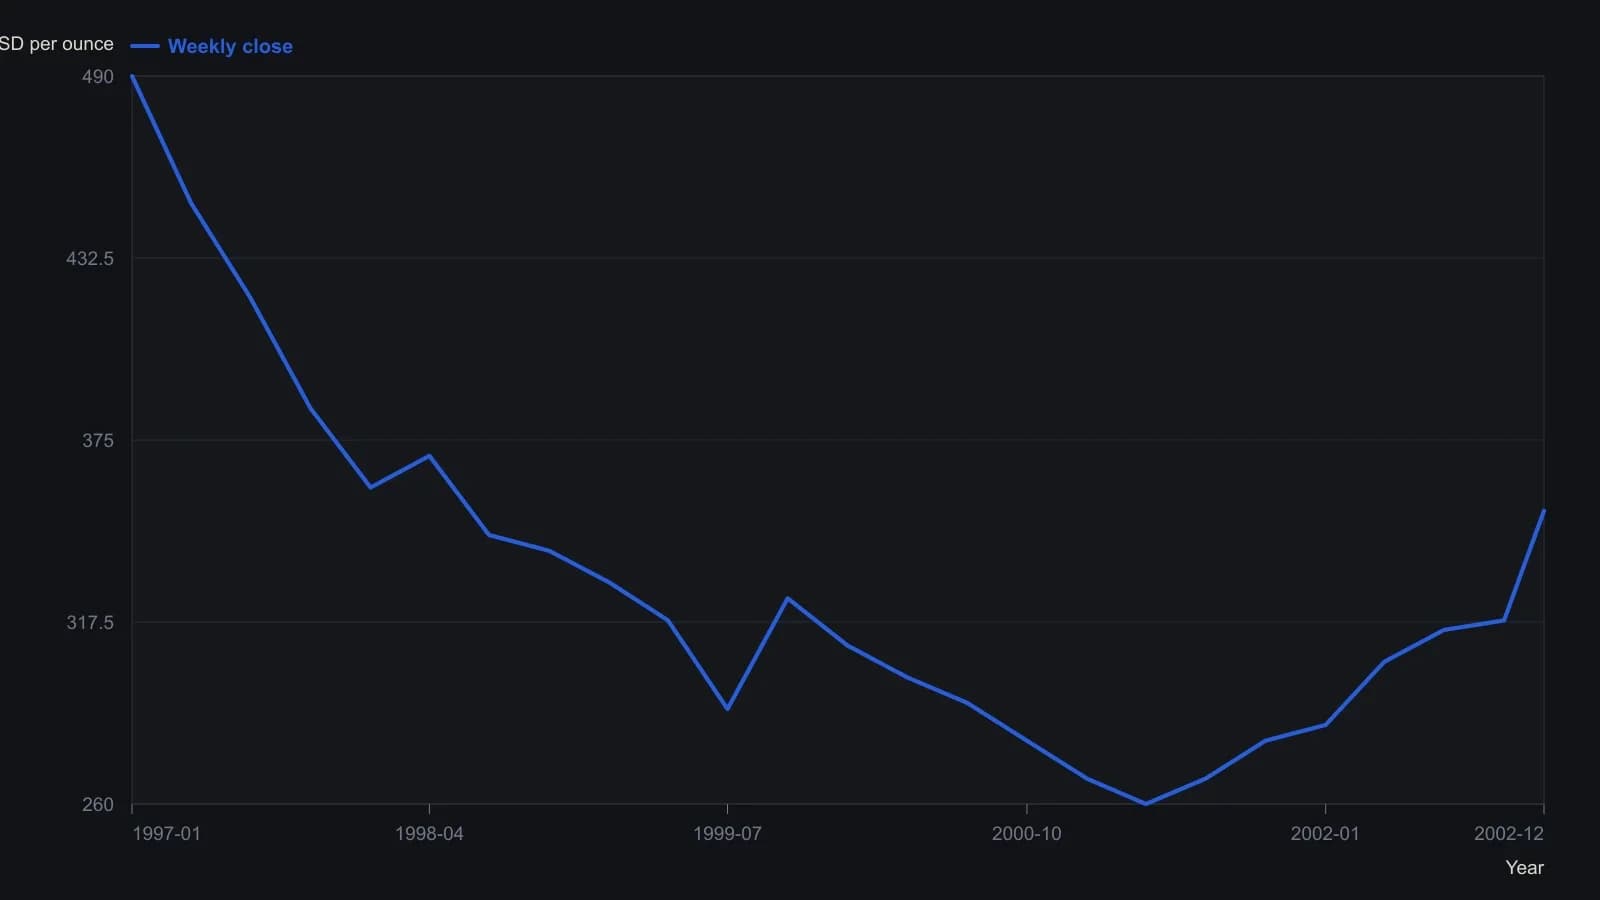
Закрытия оцифрованы с недельного графика баров; шкала Y нелинейная, поэтому цены в средней части диапазона приблизительные. Последнее напечатанное закрытие — 352.60.
Все разборы дорожки · 21 разбор
- 1991Проверка сырьево-облигационного режима перед индексом относительной силы по акциям
- 1993Кейс-стади об отказе от изолированного входа
- 1994Межрыночные часы поздней фазы бычьего рынка и ворота канала регрессии
- 1995Карты сезонного и политического циклов как протестированные режимы воздержания
- 2001Годовой максимум и минимум как фильтр режима с четырьмя состояниями
- 2002Карта режимов скользящих средних по шести рынкам 2002 года
- 2003Золото как маркер режима после угасания лидерства акций
- 2003Четырёхсезонная карта режима до более короткого графика
- 2003От нисходящего тренда к торговому диапазону: подразумеваемая волатильность и объём после затухания шока
- 2006Дисциплина выхода после шоков режима
- 2006Ликвидность, рост и рыночные режимы середины цикла
- 2006Спред кривой доходности как фильтр режима рынка акций
- 2008Согласованность сырьевых товаров, кредита и облигаций — это не прогноз
- 2013Два окна lookback локализуют цикл на облигациях, акциях и сырьевых товарах
- 2014Когда боковик заканчивается, заменяйте индекс относительной силы, а не его lookback
- 2016Коэффициент Treasury-high-yield как фильтр режима для акций
- 2016Разовые шоки против сезонных и секулярных режимов
- 2018Уплощение кривой доходности как недостающий контекст рыночного режима
- 2019Классификация шести рыночных фаз вокруг одной сделки
- 2020Оценка двухоконного сезонного переключения акции–облигации
- 2020Датирование разрывов энергетического режима до сделки