2020выпуск C0118-21
Оценка двухоконного сезонного переключения акции–облигации
Архив трактует календарное разделение как одну сезонную ротацию: компонент mid-cap в окне ноябрь–май, компонент промежуточных казначейских облигаций в окне июнь–октябрь и оценку, построенную по сезонным окнам плюс полным бычьим и медвежьим циклам.
- Протестированная сезонная ротация держит компонент mid-cap с 1 ноября по 31 мая и компонент промежуточных казначейских облигаций с 1 июня по 31 октября.
- В долгосрочном ценовом ряде акций США окно июнь–октябрь трактовалось как слабое на накопительной многодесятилетней основе, тогда как результаты год к году в этом окне были нерегулярными и включали многолетние отрезки роста в каждом десятилетии выборки.
- Сообщённые результаты представляли собой гипотетический тест полной доходности индексов на конец месяца без вычета комиссий, а компонент mid-cap использовался как позиция с ориентацией на рост между компаниями меньшей и большей капитализации.
- Полные циклы от бычьего к бычьему и от медвежьего к медвежьему были представлены как предпочтительный способ оценить это механическое правило длинного горизонта против buy-and-hold бенчмарка акций крупной капитализации.
Сезонное разделение
Долгосрочный ценовой ряд акций США был разделён на окно ноябрь–май и окно июнь–октябрь, чтобы сравнить сезонное поведение рынка.
Окно июнь–октябрь было описано как слабое на накопительной многодесятилетней основе. Результаты год к году в этом окне трактовались как нерегулярные, включая многолетние отрезки роста внутри каждого десятилетия выборки.
Зафиксированная двухкомпонентная ротация
Протестированная процедура — это одна сезонная ротация. Она держит компонент mid-cap, индекс акций средней капитализации, с 1 ноября по 31 мая и компонент промежуточных казначейских облигаций, ряд полной доходности казначейских облигаций со сроком от трёх до семи лет, с 1 июня по 31 октября.
Компонент mid-cap был обоснован как позиция с ориентацией на рост, расположенная между компаниями меньшей и большей капитализации, для окна ноябрь–май. Ряд средней капитализации, использованный в тесте по объединённым окнам, начинается позже, чем долгосрочное сезонное разделение.
Сообщённые результаты представляли собой гипотетический тест на конец месяца. Использовалась полная доходность индексов на конец месяца без вычета комиссий и без живого исполнения.
Оценка правила
Тест по объединённым окнам сравнивал сезонную ротацию акции–облигации с buy-and-hold индексом акций крупной капитализации. Таблица оценки сравнивала средние результаты в каждом сезонном окне, двенадцатимесячные и пятилетние lookback, а также частоту положительных многолетних периодов.
Полные циклы от бычьего к бычьему и от медвежьего к медвежьему были представлены как предпочтительный способ оценить механический набор правил длинного горизонта против бенчмарка. Оценка по циклическим окнам разделяла результаты от последовательных максимумов бычьего рынка и от последовательных минимумов медвежьего рынка.
В таблицах отмечалось, что у последнего окна от медвежьего к медвежьему всё ещё не было терминального минимума.
Двухоконное переключение против S&P 500 на полных бычьих и медвежьих циклах
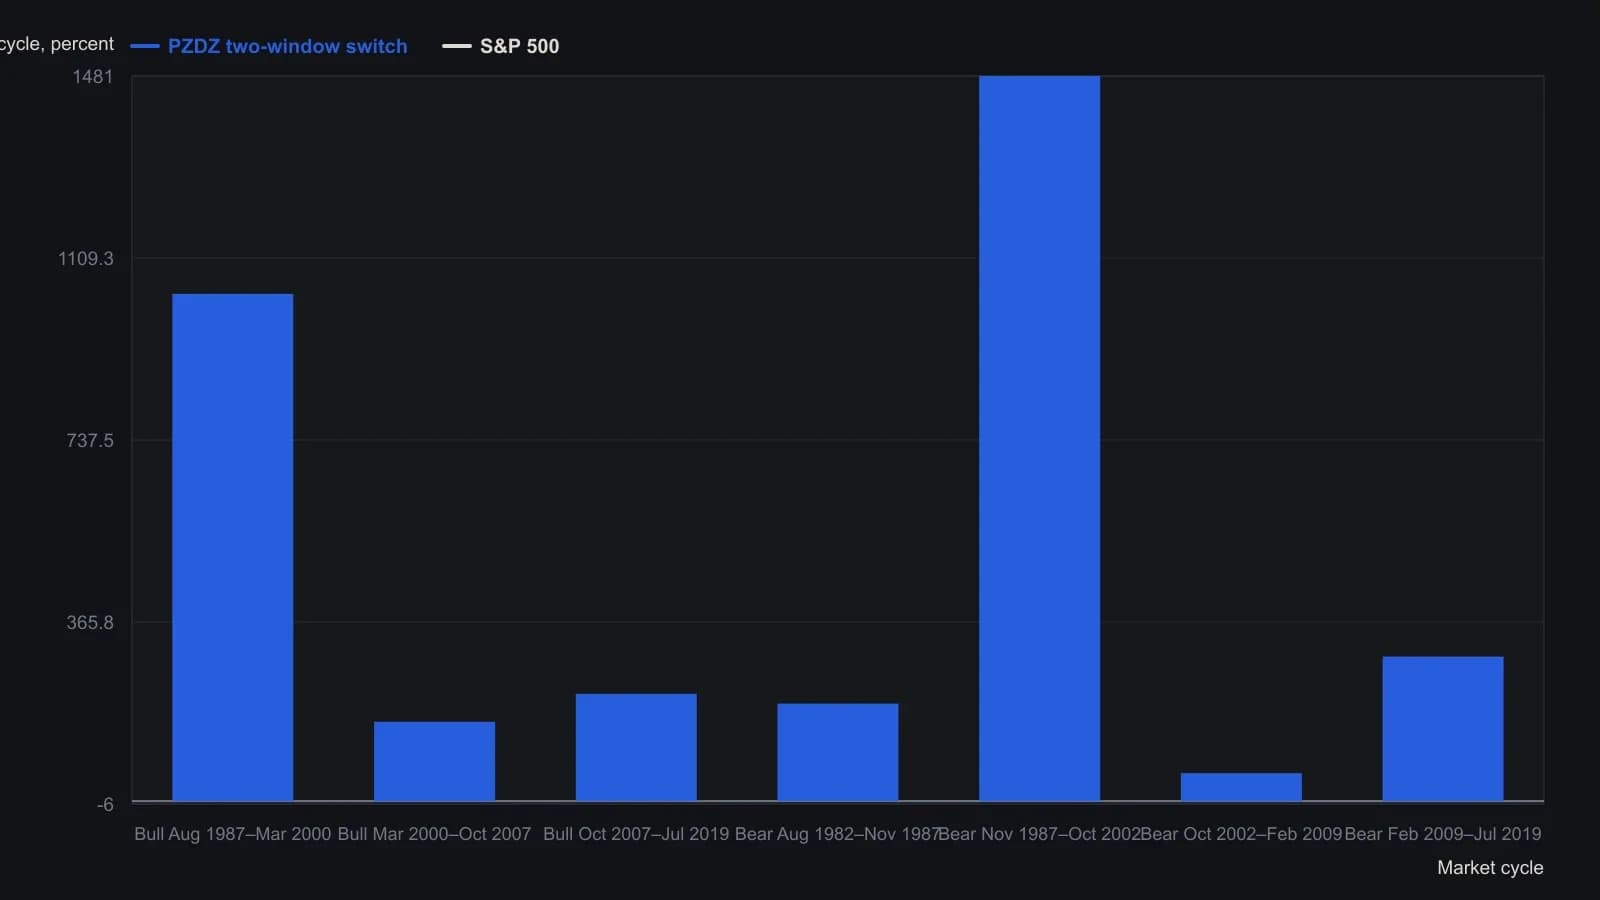
Гипотетические полные доходности индексов на конец месяца, без комиссий. Окно February 2009–July 2019 от медвежьего минимума до медвежьего минимума неполно до следующего минимума медвежьего рынка.
Все разборы дорожки · 21 разбор
- 1991Проверка сырьево-облигационного режима перед индексом относительной силы по акциям
- 1993Кейс-стади об отказе от изолированного входа
- 1994Межрыночные часы поздней фазы бычьего рынка и ворота канала регрессии
- 1995Карты сезонного и политического циклов как протестированные режимы воздержания
- 2001Годовой максимум и минимум как фильтр режима с четырьмя состояниями
- 2002Карта режимов скользящих средних по шести рынкам 2002 года
- 2003Золото как маркер режима после угасания лидерства акций
- 2003Четырёхсезонная карта режима до более короткого графика
- 2003От нисходящего тренда к торговому диапазону: подразумеваемая волатильность и объём после затухания шока
- 2006Дисциплина выхода после шоков режима
- 2006Ликвидность, рост и рыночные режимы середины цикла
- 2006Спред кривой доходности как фильтр режима рынка акций
- 2008Согласованность сырьевых товаров, кредита и облигаций — это не прогноз
- 2013Два окна lookback локализуют цикл на облигациях, акциях и сырьевых товарах
- 2014Когда боковик заканчивается, заменяйте индекс относительной силы, а не его lookback
- 2016Коэффициент Treasury-high-yield как фильтр режима для акций
- 2016Разовые шоки против сезонных и секулярных режимов
- 2018Уплощение кривой доходности как недостающий контекст рыночного режима
- 2019Классификация шести рыночных фаз вокруг одной сделки
- 2020Оценка двухоконного сезонного переключения акции–облигации
- 2020Датирование разрывов энергетического режима до сделки