2020выпуск C0840-41
Бюджет убытка защитного пута по страйку и тенору
Married put может ограничить показанный убыток по имеющимся акциям, пока пут остаётся в силе, а премия хеджа снижает чистый потенциал роста на ту же сумму денежных затрат. Проектирование начинается с того, сколько снижения убрать, сколько потенциала роста отдать и на какой срок нужна защита. Страйк и тенор затем следуют из этих ответов. Более дешёвый короткосрочный пут можно сравнивать с более долгосрочным путом только после учёта стоимости ролла.
- Защитный пут, или married put, сочетает имеющиеся акции с купленным путом, так что убыток по комбинированной позиции можно ограничить выбранной суммой, пока пут остаётся в силе.
- Проектирование хеджа начинается с того, сколько снижения убрать, сколько потенциала роста отдать и на какой срок нужна защита. Эти ответы затем выбирают месяц экспирации и страйк.
- Повторные покупки короткосрочных путов для сохранения защиты в силе могут накопить больше премии, чем покупка более долгосрочного пута сразу.
- Источник не представляет один страйк или тенор как универсально лучший. Конструкция — та, которая соответствует заявленным целям по риску, потенциалу роста и горизонту.
Что делает защитный пут
Защитный пут, также называемый married put, сочетает имеющиеся акции с купленным путом, так что убыток по комбинированной позиции можно ограничить выбранной суммой, пока пут остаётся в силе. Как только страйк пута, премия и число акций заданы, этот наибольший показанный убыток и есть потолок убытка.
Денежная сумма, уплаченная за пут, — это премия хеджа. Эти затраты снижают чистый потенциал роста по парной позиции на ту же величину, поэтому хедж — это компромисс между ограниченным убытком и более низким потенциалом прибыли. Совокупная точка безубыточности — это цена акции, при которой прирост по акциям компенсирует премию пута по парной позиции.
Задайте цели до страйка и тенора
Проектирование хеджа начинается с того, сколько снижения убрать, сколько потенциала роста отдать и на какой срок нужна защита. Эти ответы затем выбирают месяц экспирации и страйк. Тенор — это число дней, оставшихся до экспирации выбранного пута, и он задаёт, на какой срок покрывает одна покупка премии.
Источник не представляет один страйк или тенор как универсально лучший. Конструкция — та, которая соответствует заявленным целям по риску, потенциалу роста и горизонту.
Два страйка на тех же 1,000 акциях
В примере с 1,000 акциями XLF, купленными по 26.24, каждый ход на один пункт в нехеджированной акции равен изменению стоимости позиции на 1,000. При той же длинной позиции на 1,000 акций десять путов 26.5 с 49 днями до экспирации стоимостью 1,390 ограничили показанное снижение до -1,130 и подняли совокупную точку безубыточности до 27.63. Десять путов со страйком 29 стоимостью 3,150 ограничили показанное снижение до -390 и подняли совокупную точку безубыточности до 29.39.
Moneyness — это то, находится ли страйк пута на уровне текущей цены акции или выше неё. Это размещение меняет и уплаченную премию, и жёсткость потолка убытка. В этой иллюстрации более высокий страйк потребовал большей премии хеджа и дал более жёсткий потолок убытка.
Более длинный тенор против пута, который нужно заменить
Третья иллюстрация покупает десять путов со страйком 26 с 378 днями до экспирации за 3,200. Эту покупку можно сравнивать с более дешёвым 49-дневным путом только после того, как учтено, что краткосрочный пут истекает и его нужно заменить, если хедж должен продолжаться.
Стоимость ролла — это дополнительная премия, требуемая, если защита продлевается покупкой нового пута после экспирации первого. Повторные покупки короткосрочных путов для сохранения защиты в силе могут накопить больше премии, чем покупка более долгосрочного пута сразу.
Прибыль/убыток защитного пута XLF на экспирации при двух 49-дневных страйках
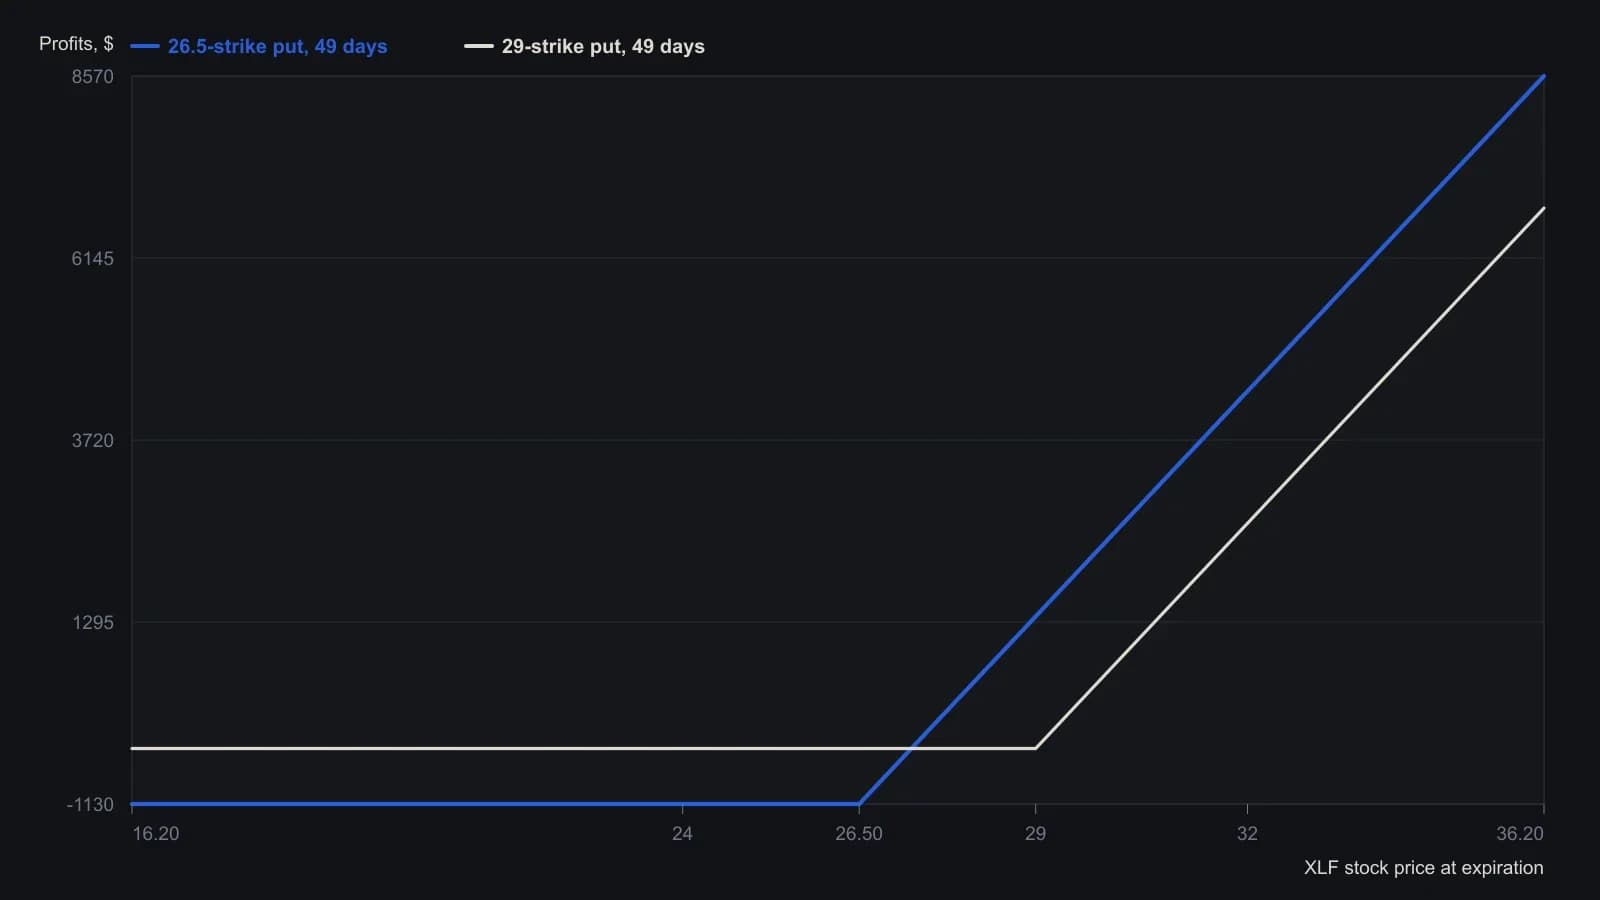
Оба хеджа — десятиконтрактные 49-дневные путы из статьи (26.5 по $1.39 и 29 по $3.15). Выплаты считаются на экспирации этих путов — именно такое сравнение проведено на рисунке 2; два страйка приведены для иллюстрации, а не как утверждение, что они оптимальны.
Все разборы дорожки · 15 разборов
- 1988Двусторонняя дешёвая премия, волатильность и защитные путы
- 2000Сравните защитный пут и стоп-лосс ордер до входа
- 2007Сайзинг опционов по назначению, ногам спреда и портфельной марже
- 2007Финансировать put-hedged лонг остаточным убытком пакета
- 2008Размер защитного пута при несостоятельности брокера
- 2008Сезонные режимы, индексные пут-оверлеи и механика колл-спредов
- 2008Стопы, защитные путы и риск финансируемого спреда
- 2008Три границы убытка: дебетовые спреды, стопы и защитные путы
- 2014Сезонные пут-спреды для портфелей, связанных с индексом
- 2017Опционная конструкция после просадки новой бумаги
- 2017Стоп-лосс — это заявка на исполнение, а не потолок убытка
- 2018Построение хеджей и дохода с приоритетом цели
- 2018Защитный пут как заранее оплаченный бюджет убытка
- 2020Когда гэп на открытии фьючерса аннулирует защиту стоп-лосса
- 2020Бюджет убытка защитного пута по страйку и тенору