1987выпуск C061-6
Сначала запишите зону исключения, затем выберите структуру
Архивные кейсы начинаются с того, что называют ценовую область, которую структура способна пережить без верного прогноза следующего тика. Кредитный опционный спред, range-стрэнгл и финансируемый защитный пут — три способа сделать исключение, удержание и правило воздержания одной процедурой.
- Сначала запишите зону исключения: ценовую область, которую структура построена пережить без верного прогноза следующего тика.
- Кредитный опционный спред может считать восходящие, боковые и медленно нисходящие траектории благоприятными, если дальний короткий страйк не пробит, а эрозия временной стоимости короткого пута служит буфером удержания.
- Range-стрэнгл продаёт пут и колл вне денег за пределами заданной полосы, чтобы обе стороны могли истекать, пока цена пилит диапазон; фильтрами сетапа служат высокая премия, короткий горизонт и режим диапазона.
- Финансируемый защитный пут покупает более ближний пут против уже имеющейся длинной позиции и продаёт более дальние коллы, оставаясь снимаемым, так что заданный потолок — это уровень, на котором дальнейший рост отдаётся.
Сначала назовите зону исключения
Архивные конструкции не начинаются с прогноза следующего тика. Они начинаются с записи ценовой области, которую структура построена пережить. Эта область и есть зона исключения.
После того как зона записана, кейс выбирает кредитный опционный спред, range-стрэнгл или финансируемый защитный пут. Редакторское прочтение: полезная привычка — сделать исключение, удержание и правило воздержания одной процедурой, затем выбрать структуру, которая уже кодирует все три.
Кредитные опционные спреды и буфер удержания
Индексный кейс купил колл с более высоким страйком и продал пут с более низким страйком за кредит. Книга требовала лишь, чтобы цена оставалась выше короткого пута до конца срока жизни, а не верного угадывания следующего тика.
Этот кредитный опционный спред был задан с указанной маржой и с открытым потенциалом роста выше длинного колла. Рост, боковик и медленное снижение цены считались благоприятными. Быстрый пробой был остаточным риском.
Тот же кейс рассматривал продолжающуюся потерю временной стоимости в коротком, переоценённом путе вне денег как буфер удержания. Временное снижение само по себе не вынуждало к выходу, пока этот буфер ещё выполнял свою работу.
Ratio-спреды после сильного роста
Процедура ratio-спреда покупала один опцион около денег или вблизи денег и продавала два или более более дальних опционов вне денег. Архив предпочитал кредит и широкое расстояние между страйками. Заложенная траектория убытка — движение через короткие страйки.
Иллюстрация на швейцарском франке следовала этой процедуре после сильного роста с повышенными премиями: она покупала более ближние коллы и продавала два более дальних колла за кредит. Широкая полоса от нуля до высокого отмеченного уровня считалась благоприятной.
Range-стрэнглы без направленного прогноза
Когда рынок рассматривался как диапазонный, кейс продавал пут вне денег и колл вне денег за пределами этой полосы. Обе стороны могли истекать, пока цена пилила диапазон. Направленный прогноз не требовался. Эта конструкция и есть range-стрэнгл.
Пример на живом скоте продавал путы и коллы вне денег против заданного диапазона. Три фильтра сетапа — исторически высокая премия, короткий горизонт и режим диапазона.
Финансируемые защитные путы после вертикального ралли
После вертикального ралли индекса хедж с нулевым дебетом покупал пут вблизи денег и продавал один или несколько дальних коллов вне денег против уже имеющейся длинной позиции. Хедж оставался снимаемым в любой момент. Эта конструкция и есть финансируемый защитный пут.
Движение через заданный потолок было точкой, в которой дальнейший рост отдавался. Ниже этого потолка коллар из пута плюс короткий колл был призван сохранить большую часть открытой прибыли.
Выберите структуру, которая соответствует записанной зоне
Редакторское прочтение: подходящая структура — та, которая уже содержит удержание и правило воздержания. Кредитный опционный спред или ratio-спред соответствует зоне, в которой несколько типов траекторий могут завершиться благоприятно, если дальний короткий страйк не пробит, а эрозия временной стоимости коротких дальних опционов служит буфером удержания. Range-стрэнгл соответствует записанной полосе, в которой источником преимущества задумано истечение, а не направление. Финансируемый защитный пут соответствует уже имеющейся длинной позиции, которая должна ограничить отдачу прибыли после вертикального движения, с заданным потолком как ценой, на которой дальнейший рост отдаётся.
Апрельский живой скот удержался внутри прописанного диапазона 58–64
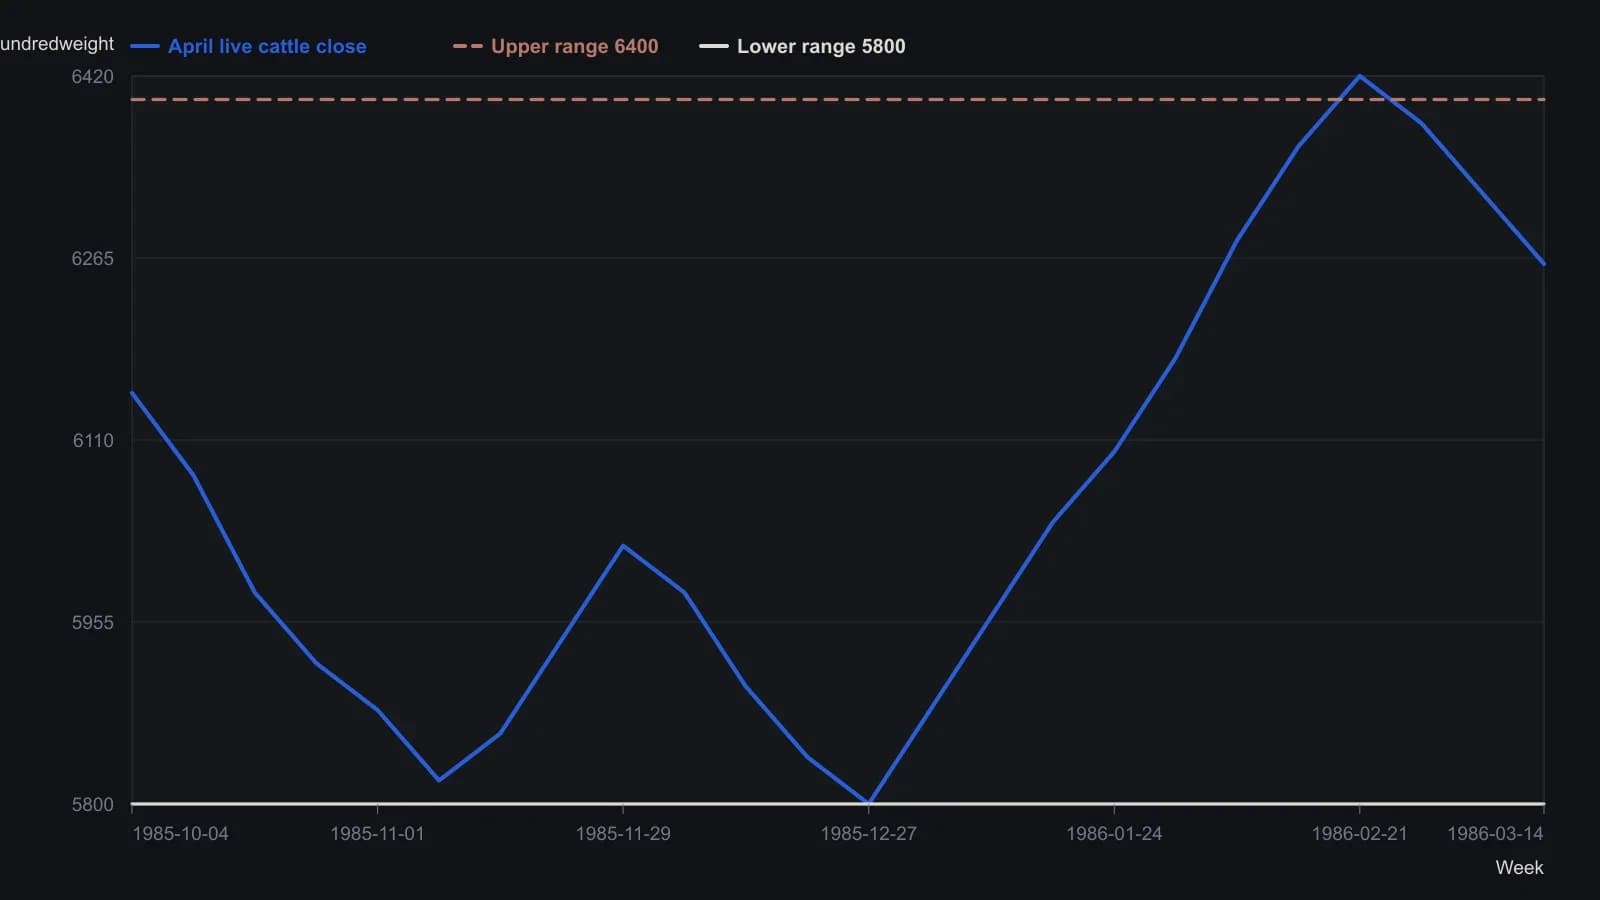
Только закрытия, примерно один пункт на недельный столбец. Страйки 5800 и 6400 взяты из статьи, а не оценены по растру.
Все разборы дорожки · 15 разборов
- 1987Сначала запишите зону исключения, затем выберите структуру
- 2001Стрэддлы, стренглы и календарные спреды в контексте индексного портфеля
- 2006Построение стрэддла и стренгла на неделе события с остаточной дельтой
- 2007Конструкция стрэддла против стрэнгла и кассовый аудит дебетового спреда
- 2010Критика event-priced стрэддлов и pin-risk на экспирации
- 2010Размещение опционного стрэнгла в рыночном режиме 2010 года
- 2010Конструкция short-strangle из диапазона, волатильности и премии
- 2011Железный баттерфляй как упакованные стрэддл и стренгл
- 2012Спокойствие как одна проверяемая торговая процедура
- 2014Барьер премии лонг-стрэнгла и событийная волатильность
- 2014Конструирование коротких стрэнглов как диапазонного дохода во фьючерсных опционах
- 2014Фьючерсные стрэнглы из парных стопов ломаются на ложных пробоях
- 2015Постройте именной оверлей страха перед коротким стрэнплом
- 2016Финансируемые защитные путы, потолки роста и тайминг хеджа
- 2017Часы торгов, пороги капитала и маржа стрэнгла на опционах emini S&P