2000выпуск C111-4
Сравните защитный пут и стоп-лосс ордер до входа
Рассматривайте запланированный стоп-лосс ордер и соответствующий защитный пут как две оболочки убытка для одной и той же сделки. Сверьте дистанцию стопа с текущим движением до постановки сделки, затем после первого благоприятного хода решите снова, оставить ли опцион или превратить ограничение в трейлинг-стоп.
- После исполнения лонга или шорта стоп-лосс ордер ставится на экстремуме свинга, недавнем максимуме или минимуме либо на самом низком минимуме или самом высоком максимуме выбранного lookback, чтобы ошибочное прочтение могло принудительно закрыть позицию.
- Дистанцию стопа нужно сверять с текущим движением до постановки сделки, потому что фиксированный денежный стоп в 500 долларов может оказаться слишком близко, когда волатильность расширяется.
- Защитный пут или колл, купленный в момент входа или рядом с ним, можно сравнить с запланированной суммой стоп-лосса, а затем продать, если цена позже позволит подтянуть фьючерсный стоп к безубытку и вести его трейлингом.
- Связка ограничена ликвидными опционами с близкими страйками, которые отслеживают базовый актив, и простой фьючерсный стоп-лосс ордер всё равно может оказаться более жёстким ограничением.
Поставьте стоп, затем сверьте дистанцию
После исполнения лонга или шорта стоп-лосс ордер ставится на экстремуме свинга, недавнем максимуме или минимуме либо на самом низком минимуме или самом высоком максимуме выбранного lookback, чтобы ошибочное прочтение могло принудительно закрыть позицию.
Фиксированный денежный стоп в 500 долларов может оказаться слишком близко, когда волатильность расширяется, поэтому дистанцию стопа нужно сверять с текущим движением до постановки сделки.
Сравните защитный пут с запланированным стопом
Защитный пут или колл, купленный в момент входа или рядом с ним, можно сравнить с запланированной суммой стоп-лосса. В разобранном лонге по 70.00 со стопом на 65.00 этот стоп равнялся пяти пунктам или 500 долларам, поэтому пут 70 дешевле 500 долларов задал бы меньшую предоплаченную оболочку убытка.
Решите снова после первого благоприятного хода
Как только цена ушла достаточно далеко, чтобы подтянуть фьючерсный стоп-лосс ордер к безубытку, защитный опцион можно продать, а стоп вести трейлингом под ростом. Если цена сначала не удержится, убыток по фьючерсу компенсируется прибылью по опциону.
Три исторические связки
На лонге по британскому фунту 31 декабря 1999 селл-стоп на свинг-минимуме 30 декабря 1.6116 рисковал 0.84 тика, тогда как пут 1.62 стоил 0.52 тика. Лонг исполнен по 1.6200, закрытие составило 1.6394, а пут 1.62 был продан с убытком 0.38 тика — меньшие остаточные издержки, чем исходный стоп-лосс ордер на 0.84 тика.
Для inside-day лонга по S&P 500 6 января 2000 на страйке 1425.0 стоп на свинг-минимуме 1387.00 рисковал 38 пунктами, и соответствующий пут тоже стоил 38.00. Неиспользованную премию всё равно можно было продать, а покрытие продолжить, если цена пройдёт 1387.
Лонг по Treasury bond планировался только после пятидневной положительной дивергенции осциллятора Stochastic и базы около 89-16. Планируемая покупка — 91-00, стоп на свинг-минимуме — 89.5625, а февральский пут 91-00 стоил 0.718. Когда этот стоп на свинг-минимуме сработал, фьючерс и защитный пут закрыли вместе. Зафиксированный совокупный убыток составил 27 тиков против нехеджированного убытка по фьючерсу в 1.4375 пункта.
Британский фунт: стоп-лосс против парного пута 1.62
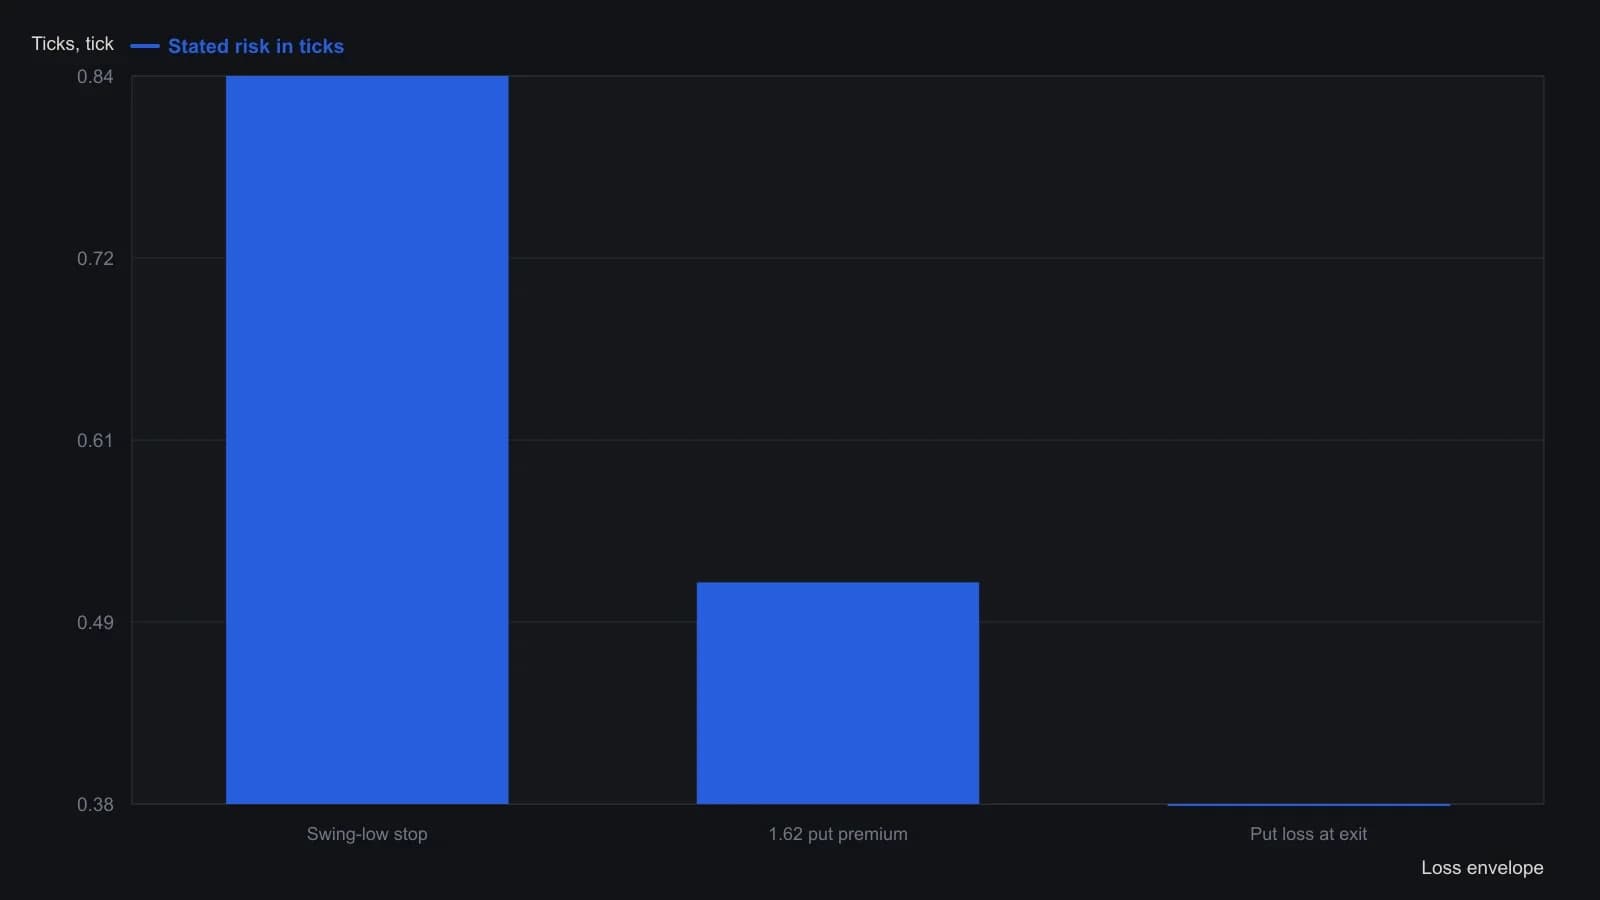
Январские опционы истекли 7 January 2000. Сетап рассматривался как свинг на три–пять дней, поэтому у короткого по сроку пута 1.62 ещё оставалось время.
Когда простой стоп остаётся более жёстким
Связка ограничена ликвидными опционами с близкими страйками, которые отслеживают базовый актив, и простой фьючерсный стоп-лосс ордер всё равно может оказаться более жёстким ограничением после сравнения двух оболочек убытка.
Все разборы дорожки · 15 разборов
- 1988Двусторонняя дешёвая премия, волатильность и защитные путы
- 2000Сравните защитный пут и стоп-лосс ордер до входа
- 2007Сайзинг опционов по назначению, ногам спреда и портфельной марже
- 2007Финансировать put-hedged лонг остаточным убытком пакета
- 2008Размер защитного пута при несостоятельности брокера
- 2008Сезонные режимы, индексные пут-оверлеи и механика колл-спредов
- 2008Стопы, защитные путы и риск финансируемого спреда
- 2008Три границы убытка: дебетовые спреды, стопы и защитные путы
- 2014Сезонные пут-спреды для портфелей, связанных с индексом
- 2017Опционная конструкция после просадки новой бумаги
- 2017Стоп-лосс — это заявка на исполнение, а не потолок убытка
- 2018Построение хеджей и дохода с приоритетом цели
- 2018Защитный пут как заранее оплаченный бюджет убытка
- 2020Когда гэп на открытии фьючерса аннулирует защиту стоп-лосса
- 2020Бюджет убытка защитного пута по страйку и тенору