2014выпуск C0527
Сезонные пут-спреды для портфелей, связанных с индексом
Историческая колонка использовала сезонное окно с началом в мае двумя способами: как оверлей protective-put для длинных позиций в акциях, которые движутся вместе с широким рынком, и как взгляд на снижение, который не требовал короткой продажи кэш-индекса или его фонда. Экспирацию согласовывали с октябрём или ноябрём, затем 10% bear-put-spread делал денежные затраты и оставшийся риск снижения видимыми до открытия окна.
- Биржевые путы фонда S&P 500 использовались как оверлей protective-put, чтобы несколько длинных позиций, которые движутся вместе с широким рынком, можно было покрыть, если разовьётся откат.
- Expiration-matching ставил последний месяц между октябрём и ноябрём, чтобы хедж действовал на всём протяжении окна с мая по ноябрь, хотя такой более длинный срок стоил дороже, чем пут с более короткой датой.
- 10% protection-price-target задавал короткий страйк bear-put-spread, что снижало сумму, потраченную на защиту, и ограничивало, насколько далеко хедж будет выплачивать.
- Если рынок рос, длинный портфель всё ещё мог приносить прибыль, а оставшейся издержкой была сумма, уплаченная за хедж.
Две задачи в окне с началом в мае
Колонка представила два применения опционов для сезонного окна с началом в мае: хеджировать длинные позиции в акциях, которые движутся вместе с широким рынком, и выразить взгляд на снижение без короткой продажи кэш-индекса или его фонда.
Для нескольких длинных позиций, которые коррелируют с рынком в целом, биржевые путы фонда S&P 500 рассматривались как способ покрыть большую часть этих позиций, если разовьётся откат. Такой оверлей — это protective-put: длинный пут, удерживаемый против коррелированных длинных позиций в акциях, так что запланированное снижение рынка имеет ограниченный убыток, а потенциал роста в позициях сохраняется за вычетом уплаченной премии.
Согласуйте последний месяц с окном
Когда хедж должен был действовать через окно с мая по ноябрь, предлагаемая экспирация приходилась на период между октябрём и ноябрём, хотя такой более длинный срок стоил дороже, чем пут с более короткой датой.
Expiration-matching — это шаг, который выбирает последний месяц опциона так, чтобы покрытие действовало через запланированное сезонное окно, а не более дешёвый короткий срок.
Превратите ожидаемое снижение в ширину спреда
Ожидаемое снижение 10% использовалось как protection-price-target: покупать путы около тогдашнего рынка и продавать то же число путов примерно на 10% ниже, чтобы частично компенсировать стоимость хеджа. Protection-price-target — это уровень снижения, по которому ставится короткий пут, превращая ожидаемое падение в конечную ширину спреда.
Результат — bear-put-spread, дебетовая пут-конструкция, которая покупает пут с более высоким страйком и продаёт пут с более низким страйком, снижая сумму, потраченную на защиту, и ограничивая, насколько далеко эта защита выплачивает. Как option-spread, парные длинный и короткий путы — одна процедура, так что затраты, потолок выплаты и оставшийся риск можно проверить вместе до входа.
Что сделал видимым разобранный пример
В разобранном примере портфель, оценённый в $185,480, был сопоставлен с пут-спредом 180/170, десять контрактов, проведённым по 28.10, или $2,810.
Конструкция 180/170 описывалась как действующая только до тех пор, пока фонд не достигнет 170, после чего дальнейшее снижение спредом уже не покрывалось. Замена outright-путов пут-спредом, как утверждалось, снижала сумму, потраченную на защиту, и одновременно ограничивала, насколько далеко хедж будет выплачивать.
Если вместо этого рынок рос, длинный портфель всё ещё мог приносить прибыль, а оставшейся издержкой была сумма, уплаченная за хедж.
Выплата на экспирации оверлея путов 180/170 по SPY
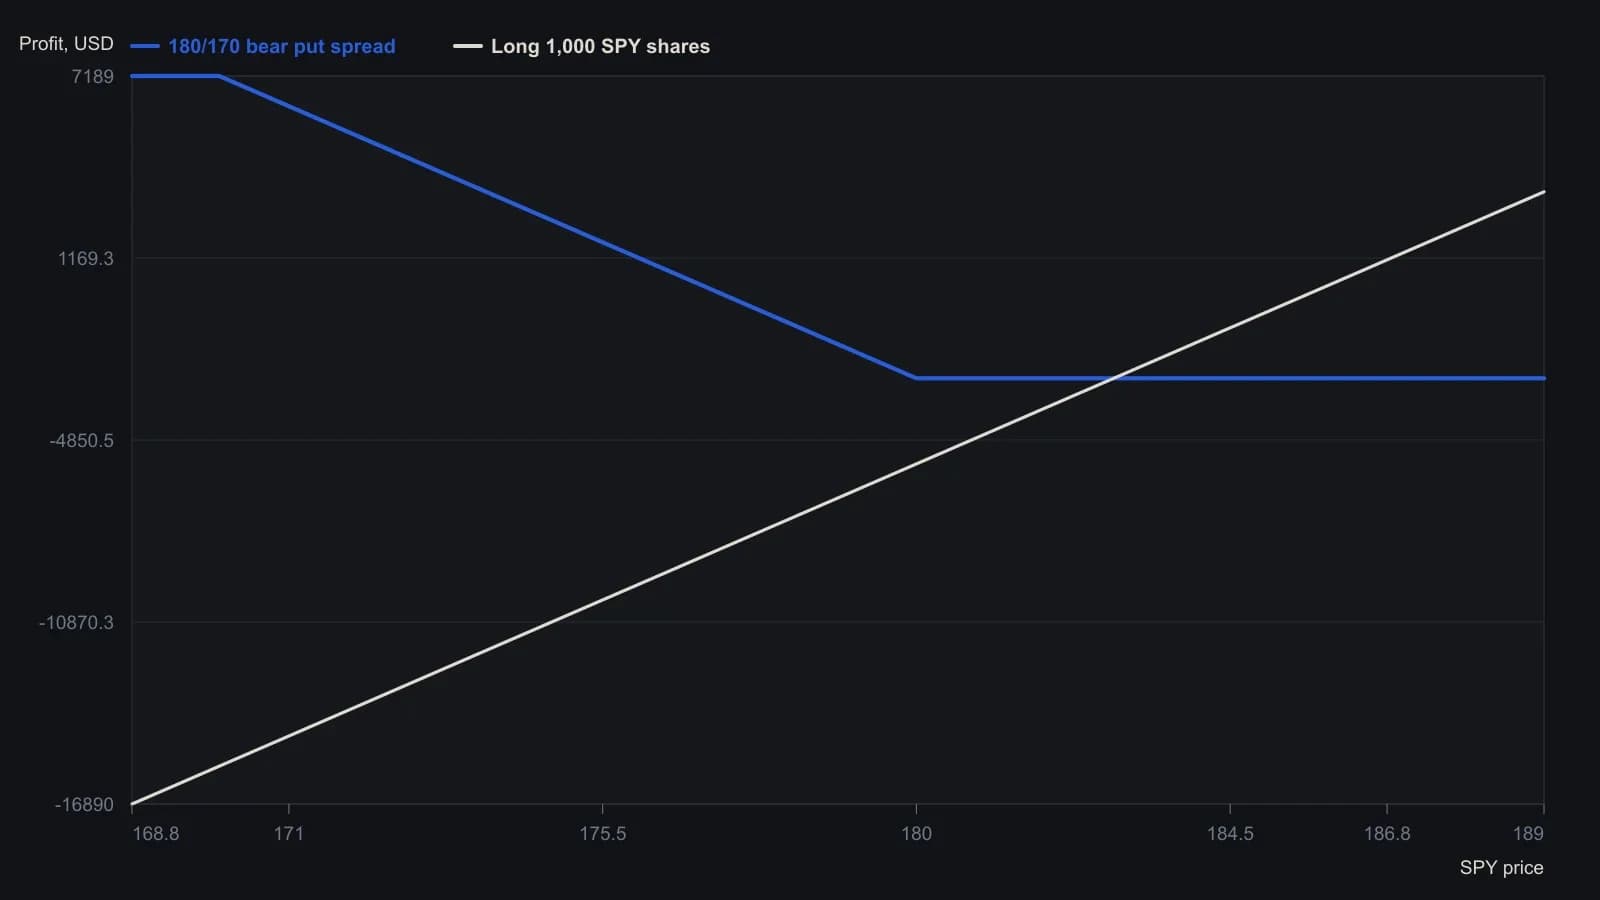
Стоимость на экспирации 10-контрактного медвежьего пут-спреда 180/170 по SPY с экспирацией October 2014 — по тикету платформы. Длинная серия — соответствующая книга на 1,000 акций SPY, оценённая по 185.64; стоимость портфеля $185,480 в колонке — тот же номинал.
Все разборы дорожки · 15 разборов
- 1988Двусторонняя дешёвая премия, волатильность и защитные путы
- 2000Сравните защитный пут и стоп-лосс ордер до входа
- 2007Сайзинг опционов по назначению, ногам спреда и портфельной марже
- 2007Финансировать put-hedged лонг остаточным убытком пакета
- 2008Размер защитного пута при несостоятельности брокера
- 2008Сезонные режимы, индексные пут-оверлеи и механика колл-спредов
- 2008Стопы, защитные путы и риск финансируемого спреда
- 2008Три границы убытка: дебетовые спреды, стопы и защитные путы
- 2014Сезонные пут-спреды для портфелей, связанных с индексом
- 2017Опционная конструкция после просадки новой бумаги
- 2017Стоп-лосс — это заявка на исполнение, а не потолок убытка
- 2018Построение хеджей и дохода с приоритетом цели
- 2018Защитный пут как заранее оплаченный бюджет убытка
- 2020Когда гэп на открытии фьючерса аннулирует защиту стоп-лосса
- 2020Бюджет убытка защитного пута по страйку и тенору