2017выпуск C0718-19
Опционная конструкция после просадки новой бумаги
В 2017 году недавно вышедшая на листинг бумага торговалась около 30 на второй сессии, затем примерно за две недели упала ниже 19. Архивные оверлеи на оставшиеся акции включают защитный пут один к одному, более дешёвый пут-спред, месячный покрытый колл и ratio call spread. Редакторское прочтение: рассматривать просадку как выбор конструкции, а не как повод доверять стопу основной сессии или докупать ещё один лот.
- Отложенный стоп по акциям может не удержаться после основной сессии: запланированный выход на два пункта не сработает, если бумага откроется на 5 долларов ниже из-за гэпа после закрытия.
- Защитный пут один к одному оставляет апсайд открытым и ограничивает оставшийся убыток; пут-спред — более дешёвый оверлей, если премия этого пута кажется слишком большой.
- Опционная доходная стратегия продаёт один колл вне денег на каждые 100 длинных акций в месячном ролле и собирает премию независимо от того, растёт базовый актив, падает или стоит на месте.
- Ratio call spread может сбросить безубыток по уже имеющемуся лоту, тогда как усреднение вниз с 25 до 20 на втором лоте из 100 акций поднимает капитал под риском до 4,500 долларов.
Траектория листинга 2017 года
В кейсе 2017 года недавно вышедшая на листинг бумага торговалась около 30 на второй сессии, затем примерно за две недели упала ниже 19 и позже снизилась более чем на 20 процентов после первого публичного отчёта о прибыли.
Оставшийся вопрос в архивном рабочем процессе — как пересобрать позицию по уже имеющимся акциям. Редакторское прочтение: рассматривать этот момент как выбор конструкции среди защитного пута, опционного спреда и опционной доходной стратегии.
Поставить пол под оставшийся убыток защитным путом
Защитный пут — это длинный пут, размер которого один к одному к длинным акциям, чтобы договорная цена продажи оставалась доступной, если базовый актив сделает гэп.
Архив описывает этот оверлей как сохранение открытого апсайда при ограничении оставшегося убытка. В разобранном примере пут со страйком 23 стоит 275 долларов против лота акций на 2,500 долларов и по-прежнему позволяет продать по 23, если бумага позже торгуется по 10.
Более дешёвый пут-спред, когда премия велика
Если премия этого пута выглядит слишком большой, пут-спред предлагается как более дешёвый способ сохранить защиту от снижения по длинным акциям.
Пут-спред покупает один пут и продаёт другой, чтобы снизить премию и при этом ограничить часть снижения. Редакторская ремарка: TradersWeek рассматривает пут-спред как опционный спред — многоногий оверлей, которым меняют стоимость или риск, не докупая ещё один лот акций.
Выплата July 23 SNAP пут при экспирации
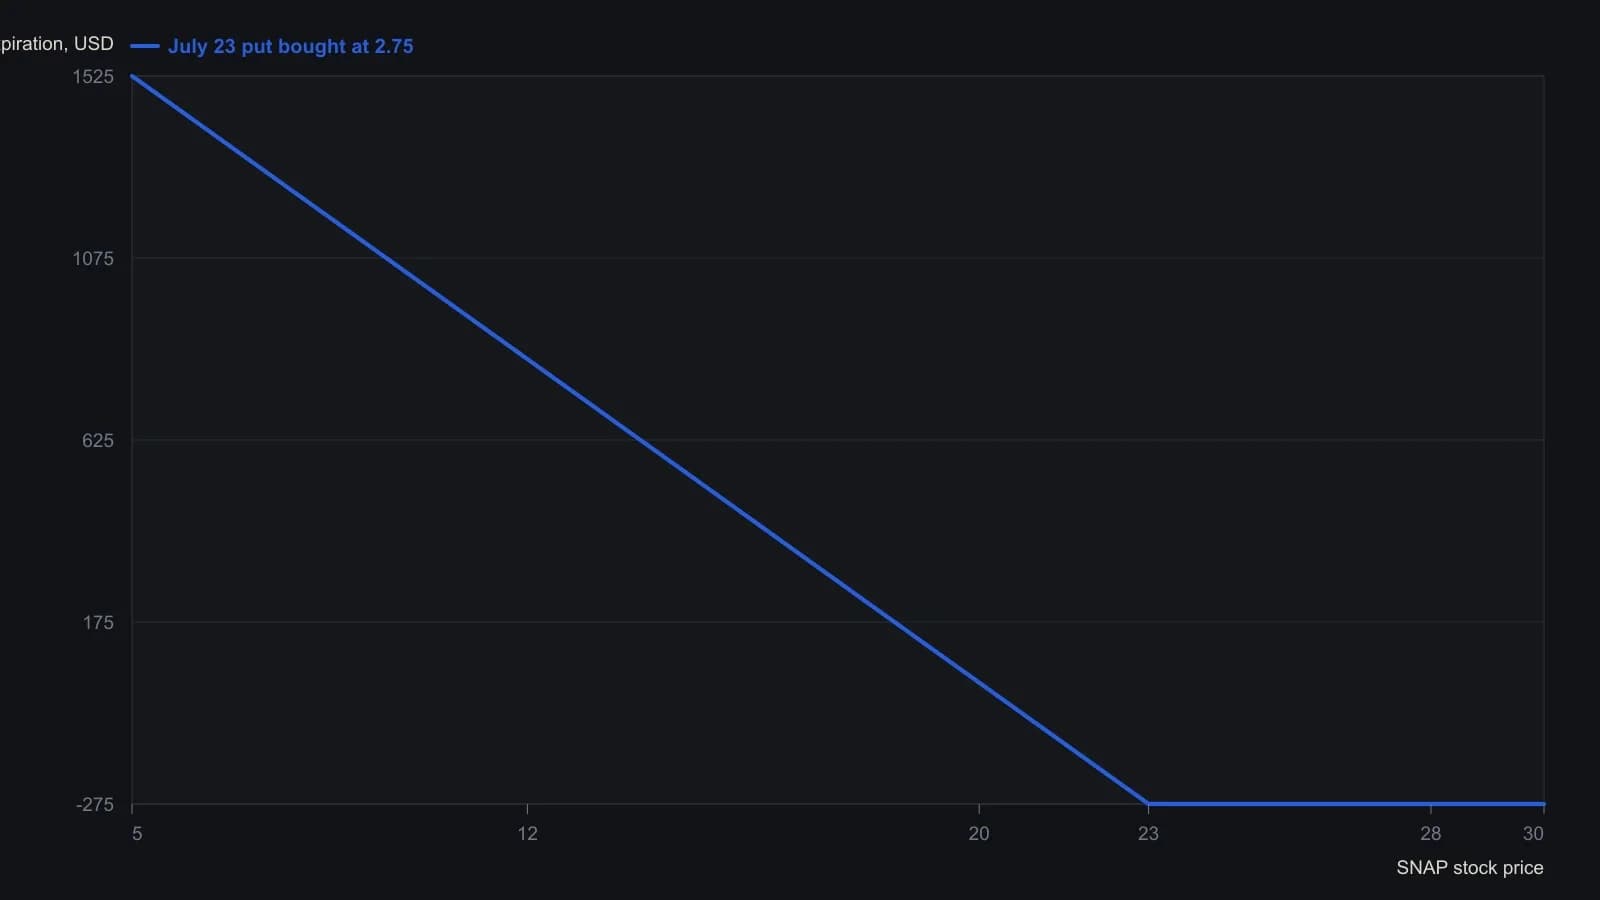
Только выплата при экспирации: 100 × max(23 − S, 0) − 275. На исходном графике также нанесены линии риска более ранних дат (116d, 78d, 39d), которые не сведены в таблицу.
Дополнительные акции увеличивают капитал под риском
Усреднение вниз с 25 до 20 на втором лоте из 100 акций поднимает капитал под риском до 4,500 долларов. На 18 первый лот всё ещё в минусе на 7 за акцию, а второй — на 2.
Редакторская ремарка: контраст в том, сколько дополнительных акций под риском, а не вердикт о том, какой путь выигрывает.
Месячный ролл покрытого колла
Опционная доходная стратегия — повторяющийся план продажи премии против уже имеющихся акций. Архивная конструкция продаёт один колл вне денег на каждые 100 длинных акций в месячном ролле и собирает премию независимо от того, растёт базовый актив, падает или стоит на месте.
Этот короткий колл — покрытый колл: короткий колл, выписанный против уже имеющихся 100 акций, который конвертирует часть апсайда в собранную премию.
Разобранный доходный пример использует одномесячный колл по 1.43, или 143 доллара до издержек, против 100 акций, купленных по 25 за 2,500 долларов. Двенадцать таких же месяцев дали бы в сумме 1,716 долларов и оставили бы чистый расход 784 доллара.
Ratio call spread для сброса безубытка
Ratio call spread — это бычий колл-спред плюс один дополнительный короткий колл, покрытый уже имеющимися акциями; его используют, чтобы снизить безубыток после снижения. Безубыток — цена базового актива, при которой комбинированная конструкция из акций и опционов выходит в ноль к экспирации.
Архивный оверлей покупает один колл со страйком 20 и продаёт два колла со страйком 25 против уже имеющихся 100 акций. Его описывают как бычий колл-спред плюс покрытый дополнительный короткий колл, поставленный примерно за 14 долларов, с июльским безубытком около 22.50 и заявленным максимумом 250 долларов, если бумага на 25 или выше.
Все разборы дорожки · 15 разборов
- 1988Двусторонняя дешёвая премия, волатильность и защитные путы
- 2000Сравните защитный пут и стоп-лосс ордер до входа
- 2007Сайзинг опционов по назначению, ногам спреда и портфельной марже
- 2007Финансировать put-hedged лонг остаточным убытком пакета
- 2008Размер защитного пута при несостоятельности брокера
- 2008Сезонные режимы, индексные пут-оверлеи и механика колл-спредов
- 2008Стопы, защитные путы и риск финансируемого спреда
- 2008Три границы убытка: дебетовые спреды, стопы и защитные путы
- 2014Сезонные пут-спреды для портфелей, связанных с индексом
- 2017Опционная конструкция после просадки новой бумаги
- 2017Стоп-лосс — это заявка на исполнение, а не потолок убытка
- 2018Построение хеджей и дохода с приоритетом цели
- 2018Защитный пут как заранее оплаченный бюджет убытка
- 2020Когда гэп на открытии фьючерса аннулирует защиту стоп-лосса
- 2020Бюджет убытка защитного пута по страйку и тенору