2007выпуск C061-2
Финансировать put-hedged лонг остаточным убытком пакета
protective-put с тем же страйком и лонг по акции оставляют один остаточный убыток пакета. Separate-leg-margin добавлял половинную блокировку по акции к дебету пута, а combined-position-risk блокировал только этот оставшийся убыток.
- margin-requirement удерживает денежные средства, чтобы убыток можно было оплатить, а combined-position-risk задаёт эту блокировку равной остаточному убытку пакета, а не изолированным ногам.
- Separate-leg-margin добавлял половинную блокировку по акции 22500 к дебету пута 1000 и подразумевал до 46000 изолированной экспозиции, что завышало риск пакета.
- protective-put с тем же страйком оставлял затраты на пут 1000 как остаточный убыток при снижении, а маржа combined-risk блокировала эти 1000 вместо суммирования двух ног.
- Hedged-position-sizing задаёт число акций и опционное покрытие по остаточному убытку пакета, но в 2007 режим combined-risk имел лишь ограниченную pilot-availability выше 100000 капитала счёта.
Лонг и пут с тем же страйком делят один остаточный убыток
protective-put — это купленный пут, который держат против лонга по акции. Он даёт право продать акции по страйку и ограничивает дальнейшее снижение. Лонг по 450 в паре с купленным путом того же страйка отменял дальнейшее снижение акции ниже этого страйка и оставлял затраты на пут 1000 как остаточный убыток при падении.
Hedged-position-sizing выбирает число акций и опционное покрытие так, чтобы величину сделки задавал остаточный убыток пакета, а не незахеджированный номинал акции. Денежные средства, удерживаемые против этого пакета, — отдельное решение от числа акций, и оно всё ещё может трактовать ноги так, будто они изолированы.
Что удерживает margin-requirement
Маржинальная блокировка брокера — это денежные средства, изымаемые заранее, чтобы убыток можно было оплатить. margin-requirement — это эти удержанные средства, которые держат до входа и пока сделка открыта. Обычная блокировка на покупку акции составляла половину цены акции, умноженную на число акций. Денежная блокировка купленного пута равнялась его полному дебету.
Сто акций, купленных по 450, поэтому требовали блокировку stock-margin 22500 по этому правилу половины цены. Контракт с ценой 10, покрывающий сто акций, требовал 1000.
Separate-leg-margin складывает изолированные блокировки
Separate-leg-margin — правило финансирования, которое прибавляет первоначальный взнос по акции к полному дебету опциона, даже когда одна нога уже ограничивает другую. Separate-leg финансирование прибавляло блокировку по акции 22500 к дебету пута 1000 и давало денежное требование 23500 на пакет.
Трактовка тех же ног как изолированных подразумевала экспозицию по акции 45000 плюс дебет пута 1000, то есть 46000, что завышало риск пакета. Такое изолированное прочтение финансирует незахеджированный первоначальный взнос по акции и затем добавляет хедж сверху.
Combined-position-risk блокирует оставшийся убыток
Combined-position-risk — это остаточный максимальный убыток многоногого пакета после зачётов, используемый как денежная блокировка вместо суммирования изолированных ног. Маржа combined-risk поэтому задавала денежную блокировку пакета равной этому остаточному убытку 1000 вместо суммирования двух изолированных блокировок.
При росте лонг по акции по-прежнему участвует после возмещения затрат на пут 1000. Эти затраты остаются определённым максимальным убытком пакета.
Средства, заблокированные по длинной позиции GOOG, хеджированной путом того же страйка
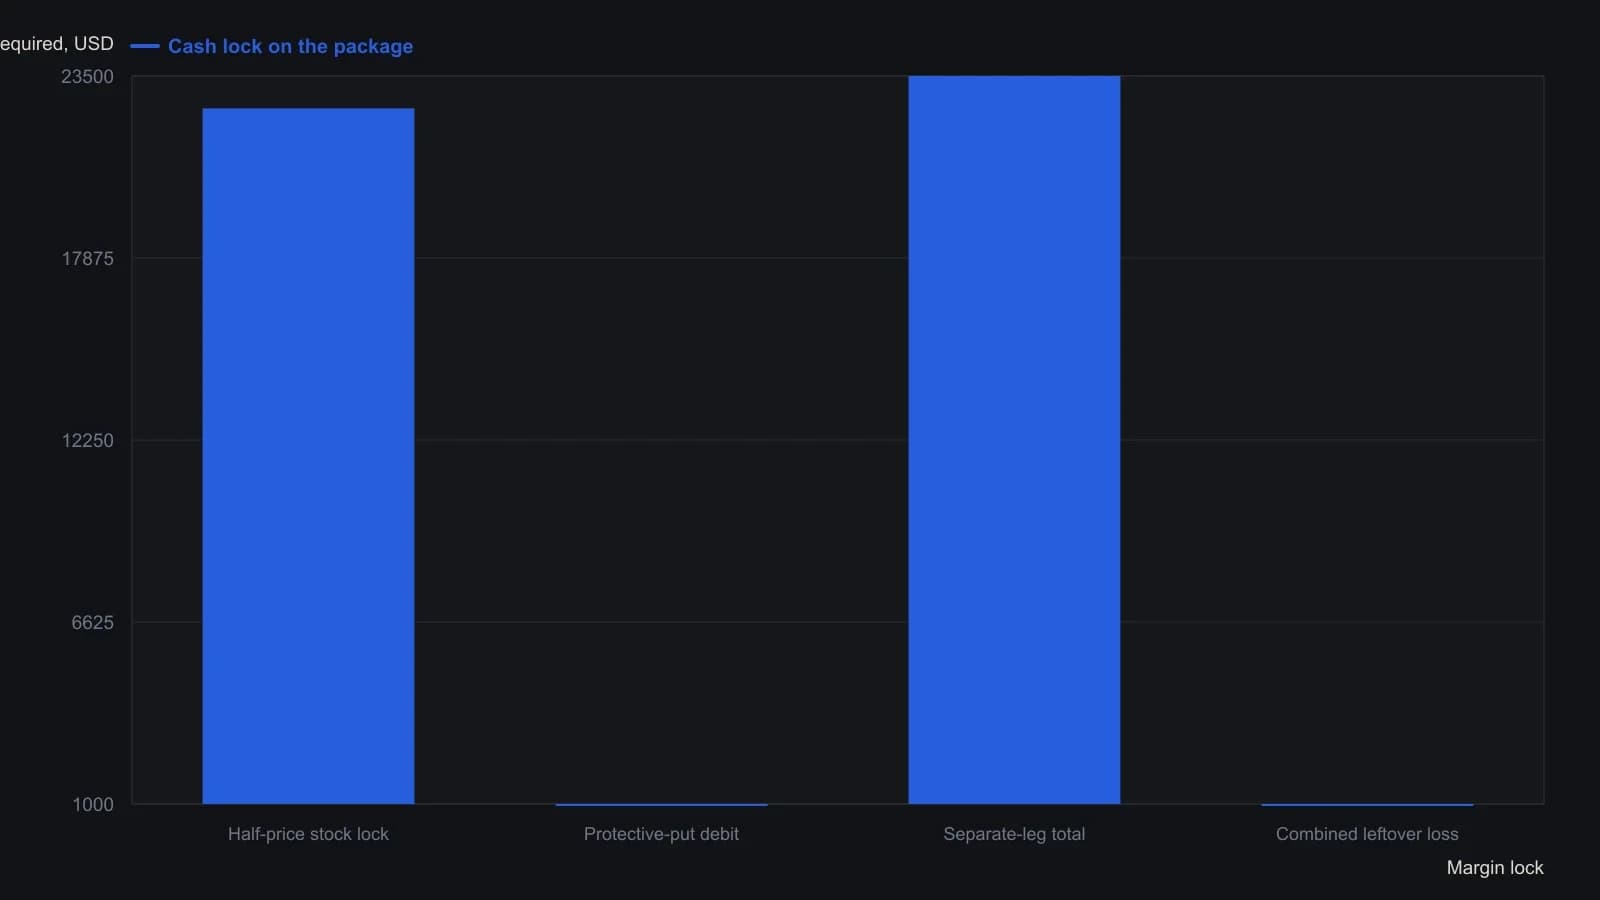
В примере удерживаются 100 акций по $450 и один пут со страйком 450 по $10; разрешение SEC датировано 2 April 2007.
Pilot-availability ограничивала совместную блокировку
В 2007 розничным брокерам разрешалось базировать маржу на совместном риске позиции, когда одна нога снижала другую, но режим всё ещё был в ограниченном пилоте, и участвующие фирмы требовали 100000 капитала счёта. Pilot-availability была этим ограниченным развёртыванием: только некоторые брокеры применяли режим combined-risk и только выше заявленного порога капитала счёта.
Там, где совместная блокировка не применялась, удерживаемые денежные средства всё ещё могли следовать separate-leg-margin, хотя protective-put уже ограничил дальнейшее снижение акции.
Все разборы дорожки · 15 разборов
- 1988Двусторонняя дешёвая премия, волатильность и защитные путы
- 2000Сравните защитный пут и стоп-лосс ордер до входа
- 2007Сайзинг опционов по назначению, ногам спреда и портфельной марже
- 2007Финансировать put-hedged лонг остаточным убытком пакета
- 2008Размер защитного пута при несостоятельности брокера
- 2008Сезонные режимы, индексные пут-оверлеи и механика колл-спредов
- 2008Стопы, защитные путы и риск финансируемого спреда
- 2008Три границы убытка: дебетовые спреды, стопы и защитные путы
- 2014Сезонные пут-спреды для портфелей, связанных с индексом
- 2017Опционная конструкция после просадки новой бумаги
- 2017Стоп-лосс — это заявка на исполнение, а не потолок убытка
- 2018Построение хеджей и дохода с приоритетом цели
- 2018Защитный пут как заранее оплаченный бюджет убытка
- 2020Когда гэп на открытии фьючерса аннулирует защиту стоп-лосса
- 2020Бюджет убытка защитного пута по страйку и тенору