1993выпуск C091-4
Трансляция зарубежного фонда после европейского валютного разрыва
Держите мировые акции в локальной валюте, а доллар — на второй серии. В 1992 году номинированный в долларах зарубежный фонд продолжал падать после европейского валютного кризиса, пока трансляция не перестала компенсировать ралли акций.
- Мировой фондовый индекс в локальной валюте можно читать относительно 10-недельной скользящей средней, а индекс доллара оставлять на втором графике, чтобы валютная трансляция не смешивалась с трендом акций.
- Зарубежный взаимный фонд может заменять иностранный фондовый индекс, если фонд выбран потому, что он отслеживает этот индекс и позволяет избежать низкой ликвидности отдельных иностранных акций.
- После 14 сентября 1992 года мировые акции развернулись вверх, а доллар вырос, но номинированный в долларах зарубежный фонд продолжал падать, пока доллар не пробил вниз и фонд не пересек свою 10-недельную скользящую среднюю.
- Редакторское прочтение: фонд подтверждает только после того, как трансляция перестает противодействовать ралли акций, а 10-недельная средняя датирует это согласование, а не выступает самостоятельным правилом тайминга.
Держите тренд акций и доллар раздельно
Широкий мировой фондовый индекс можно читать в локальных валютах относительно 10-недельной скользящей средней, а доллар США оставлять на отдельном графике вместо серии акций, пересчитанной в доллары. Индекс в локальной валюте оставляет этот индикатор мировых акций в национальных единицах, так что валютная конвертация не смешивается с чтением акций. Индекс доллара — это отдельная серия доллара США, которая изолирует эффекты трансляции от движения акций в локальной валюте.
Зарубежный взаимный фонд может заменять иностранный фондовый индекс, если фонд выбран потому, что он отслеживает этот индекс. Такой фонд-прокси индекса позволяет избежать низкой ликвидности и скудной информации на уровне отдельных иностранных компаний.
Межрыночный анализ означает совместное чтение акций, ключевых ставок и валют, так что разрыв на одном рынке трактуется как смена режима для остальных, а не как изолированное событие на графике.
Мировые акции в местной валюте, 1992–93
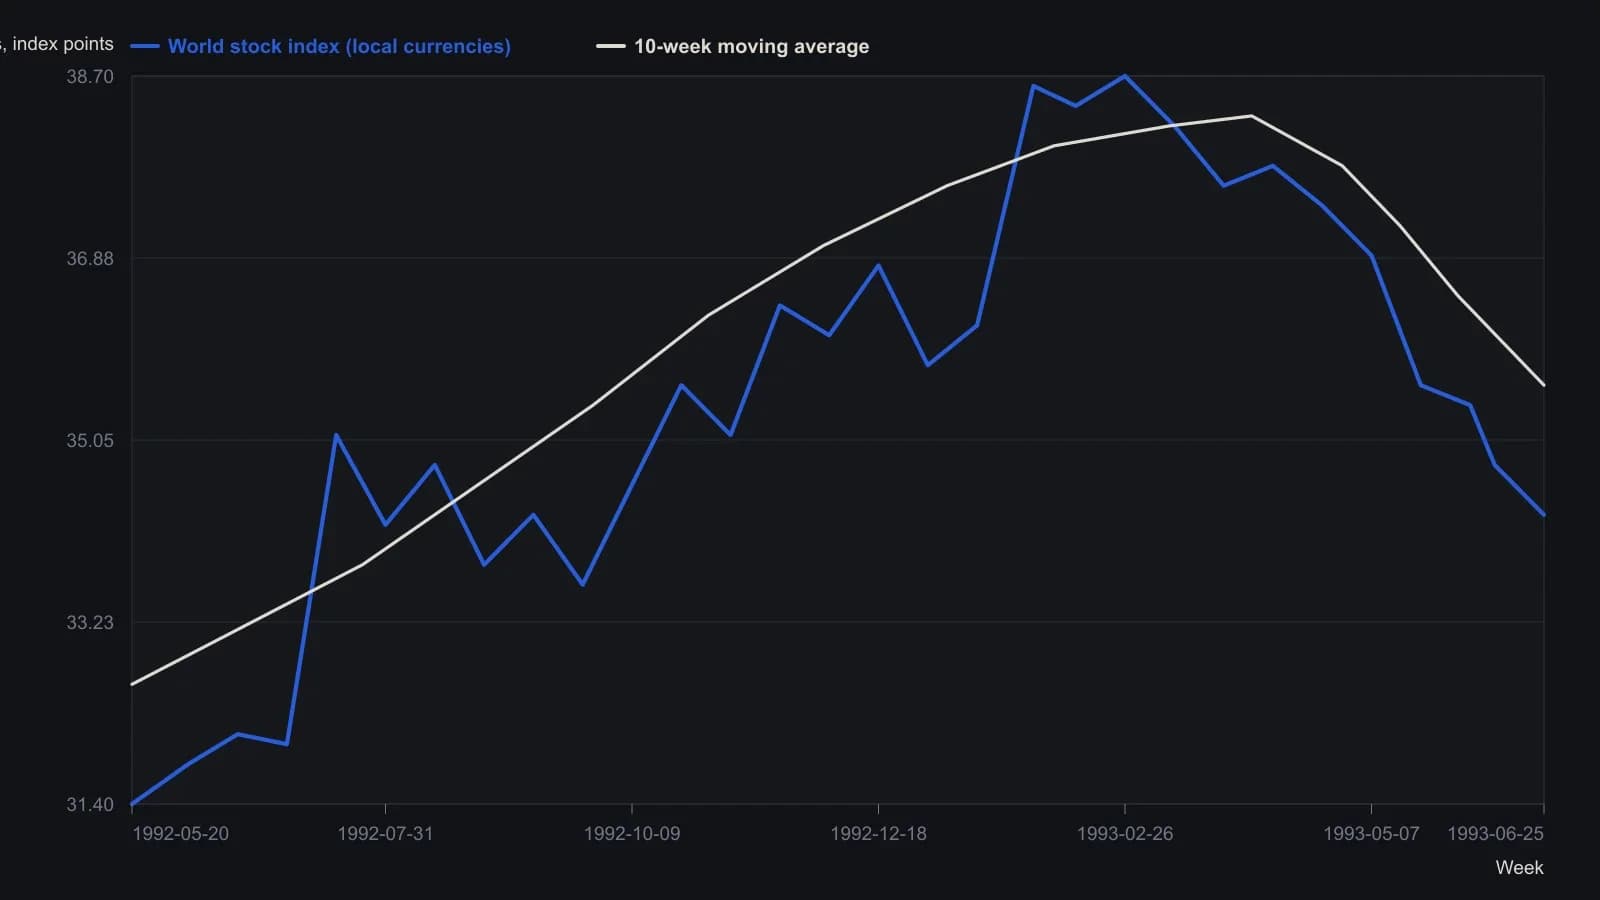
Недельные закрытия и пунктирная 10-недельная скользящая средняя оцифрованы с растра; ожидайте погрешность считывания около половины пункта индекса. Маленькие отметки v обозначают сигнал Дуарте, а не цену.
Ставки, паритет и сентябрьский разрыв
Высокие немецкие процентные ставки после объединения, установленные, чтобы привлечь капитал, давили на мировые акции большую часть 1992 года. На графиках 14 сентября 1992 года отмечено как дата европейского валютного кризиса, связанная с тем, что эти немецкие ставки заставляли других членов Европейского сообщества удерживать ставки и валюты на паритете, несмотря на рецессии.
Кризис привел к перестройке европейского механизма ставок, соглашения 1992 года о европейском валютном паритете, которое требовало от участников держать ставки выровненными с Германией до сентябрьского разрыва. После того как Соединенное Королевство покинуло этот механизм и снизило ставки, S&P 500 развернулся вверх от двойного дна с лета до начала осени.
Что дальше сделали доллар и фонд
После 14 сентября 1992 года доллар США вырос, поскольку капитал уходил из европейского валютного беспорядка, и мировой фондовый индекс развернулся вверх вскоре после той же даты. Растущий доллар США сопровождал подъём S&P 500 от минимумов. Когда доллар застопорился около 95, S&P 500 замедлился, тогда как другие мировые рынки продолжали расти.
Номинированный в долларах зарубежный фонд продолжал падать, пока мировые акции росли, а доллар укреплялся, затем сформировал дно, когда доллар пробил вниз, а фонд пересек свою 10-недельную скользящую среднюю снизу вверх. Скользящая средняя здесь — это среднее недельных цен с фиксированным окном, используемое как базовая линия тренда, 10-недельная линия на мировом индексе в локальной валюте и на зарубежном фонде.
Когда трансляция компенсирует путь актива
Результаты международного фонда сочетают путь базовых активов с валютной трансляцией, так что два эффекта могут складываться или компенсировать друг друга. Валютная трансляция — это дополнительный выигрыш или убыток, который получает держатель в домашней валюте, когда зарубежные активы пересчитываются через меняющийся валютный курс, отдельно от изменения цен на локальном рынке.
Все разборы дорожки · 25 разборов
- 1989Построение currency-translated товарных баров
- 1992Золото, доллар и прокси иностранной валюты
- 1993Трансляция зарубежного фонда после европейского валютного разрыва
- 1995Inflation-ratio overlays, обвалы песо и электоральные циклы
- 2002Фильтр ликвидности и межрыночный оверлей для одного валютного сетапа
- 2002Классифицируйте режим слабого доллара до зарубежных продаж и индексных прокси
- 2003Валютная пара как режимный спред с границами тренда и плеча
- 2005Оценивайте валютную позицию как кросс-рыночный портфель
- 2005CAD/JPY как трансляция нефти: корреляция, керри и роль в портфеле
- 2006Размещение валютной сделки внутри режима золота, нефти и доходности
- 2006Классификация режима иены после выхода Японии из политики ликвидности
- 2006Два горизонта в росте евро-доллара 2006 года
- 2007Тесты скользящих окон для слоганов золотого хеджа
- 2010Сложение комиссии и валютных издержек на международных исполнениях
- 2010Межрыночный режим dollar-pivot для валютных пар
- 2010Построение валютных пар из относительной силы корзины
- 2012Однонаправленное и разнонаправленное построение валютной пары
- 2012Построение знакового двухвалютного сессионного спреда
- 2012Двухпроходное чтение листинговых валютных рукавов
- 2013Закрытые иностранные фьючерсы всё равно оставляют остаточную валютную строку
- 2014Ранги форекс-пар по семи кросс-валютным скорам
- 2015Валютная трансляция при режимах ставки и торговли
- 2015Фазы политики на 10-летней кривой и режимы потоков капитала на FX
- 2016Пик доллара и товар как кейс двух рынков
- 2017Энергетический индикатор S&P 500 как краткосрочный фильтр режима