2010выпуск C018-9
Сложение комиссии и валютных издержек на международных исполнениях
По состоянию на 5 November 2009 рекламируемый международный доступ, комиссии, сборы площадок и расчеты в иностранной валюте различались у четырех сравниваемых розничных брокеров-дилеров. Редакторское прочтение состоит в том, чтобы оценивать эти строки как единый стек издержек исполнения, а затем согласовывать выбор типа заявки с поведением рынка, прежде чем считать исполнение исполнимым.
- Издержки исполнения — это полный стек: рекламируемая комиссия, сборы площадок, расчетные сборы и любая наценка при конвертации валюты.
- Только две из четырех сравниваемых платформ рекламировали онлайн-торговлю международными инструментами с расчетами в иностранной валюте, котировками в локальной валюте в реальном времени и более длинным списком рынков и валют расчетов.
- Гонконгские заявки в сравнении добавляли сборы от номинала, гербовый сбор и на покупки, и на продажи, а на одной платформе — клиринговый и расчетный сбор с минимумом и максимумом.
- Сопровождающий исторический редакционный материал утверждал, что исполнимый выход по-прежнему зависит от выбора типа заявки после того, как рынок определен как волатильный, трендовый, диапазонный, сильно направленный или дрейфующий.
Оценивайте международную заявку как единый стек
По состоянию на 5 November 2009 две из четырех сравниваемых розничных брокеров-дилеров рекламировали онлайн-торговлю международными инструментами с расчетами в иностранной валюте. Две другие — нет. Среди двух платформ, которые рекламировали услугу, заявленный доступ к рынкам составлял 12 против 6, а заявленные валюты расчетов — 8 против 6. Эти две платформы рекламировали международные котировки в локальной валюте в реальном времени. Две платформы без услуги этого не делали.
Редакторское прочтение состоит в том, что доступ, валюта котировки, объявленная комиссия, сборы площадок и путь расчетов входят в один стек издержек исполнения. Исполнение не считается исполнимым, пока этот стек не известен и пока инструкция не соответствует тому, как ведет себя рынок.
Что показывали рекламируемые тарифы
Рекламируемые онлайн-комиссии за сделку с гонконгской акцией составляли HKD 250 против HKD 299 до дополнительных сборов площадки. Рекламируемые онлайн-комиссии на локальных рынках также различались: в Канаде CAD 19 против 19.99, во Франции и Германии EUR 19 против 19.99, в Японии JPY 3000 против 3399 и в Соединенном Королевстве GBP 9 против 9.99.
Редакторское прочтение состоит в том, что объявленная комиссия — лишь первая строка стека. Сама по себе она не является исполнимой ценой.
Сборы площадки на гонконгских исполнениях
Гонконгские сделки также несли сборы от номинала: 0.004 percent как транзакционный сбор, 0.005 percent как торговый сбор и 0.10 percent как гербовый сбор и на покупки, и на продажи. Одна из сравниваемых платформ добавляла клиринговый и расчетный сбор 0.002 percent с минимумом HKD 2.00 и максимумом HKD 100.00.
Сбор площадки — это биржевой или клиринговый сбор в процентах от номинала, добавляемый сверх объявленной комиссии брокера. Редакторское прочтение состоит в том, чтобы прибавлять эти сборы, прежде чем считать гонконгскую заявку завершенной.
Рекламируемые онлайн международные рынки и валюты расчётов
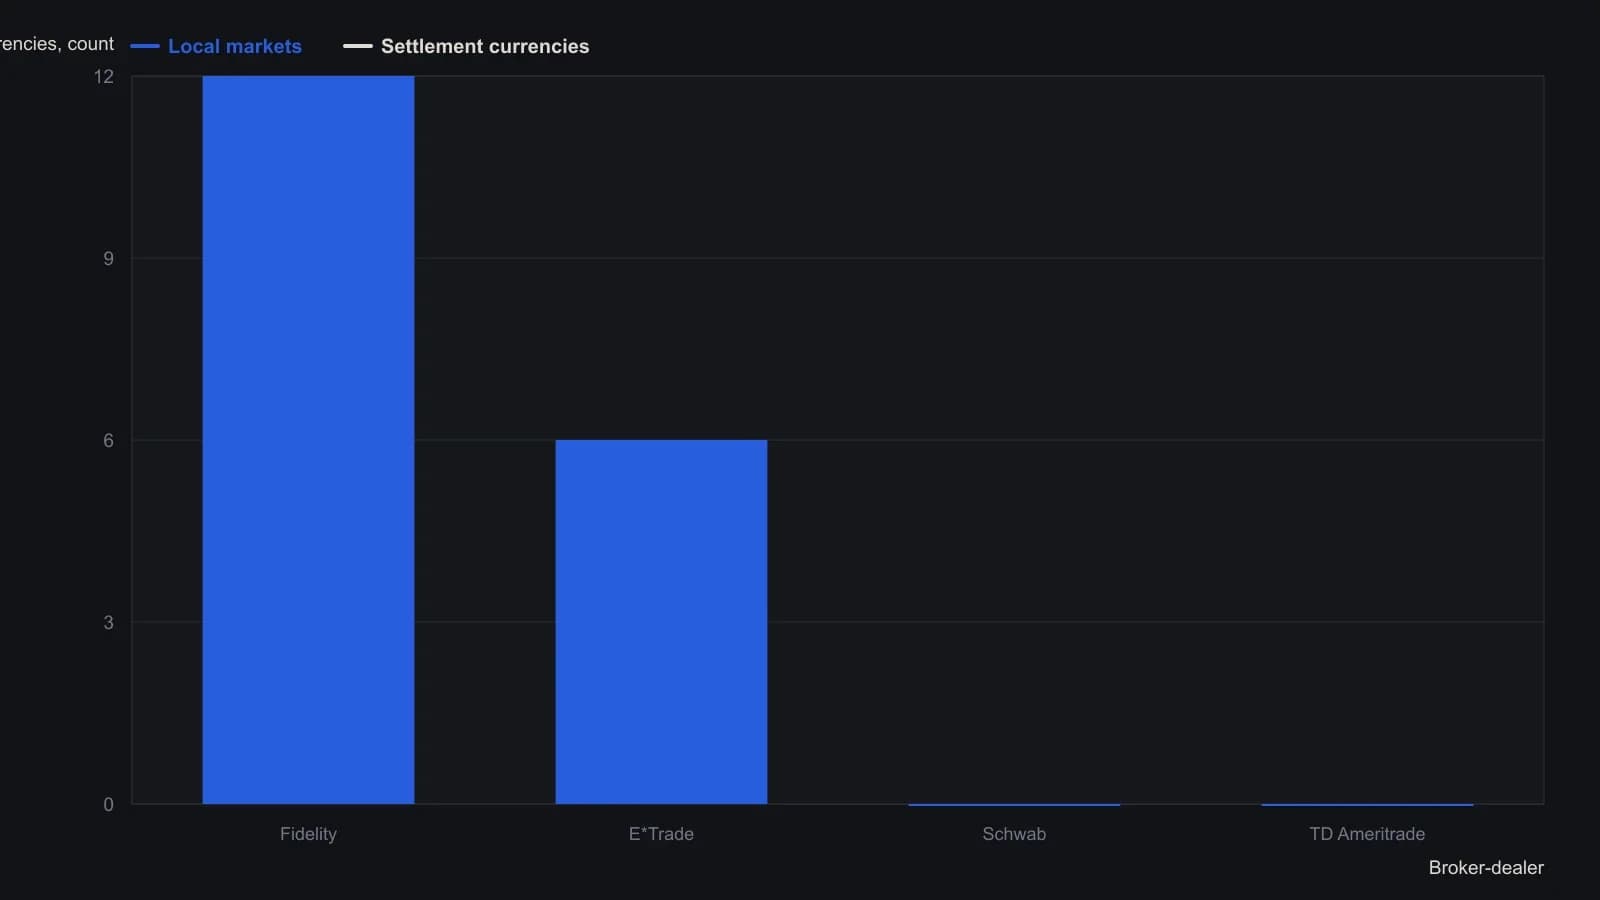
Рекламное объявление подтверждало сравнение по состоянию на 5 November 2009 и задавало основу как онлайн-предложение международных рынков каждого брокера-дилера, включая возможность расчётов в иностранной валюте. Записи с пометкой NO показаны как нулевое предложение. Стол Fidelity был ограничен домохозяйствами с не менее чем 120 сделками с акциями, облигациями или опционами за скользящий 12-месячный период и $25,000 активов, отвечающих требованиям. Заявленные комиссии Hong Kong составляли HKD 250 у Fidelity и HKD 299 у E*Trade и здесь опущены, потому что цифру указали только два брокера.
Расчеты в иностранной валюте и валютный пересчет
Расчеты по иностранным акциям могли проходить в долларах США или в локальной валюте, а конвертация валюты через аффилированную структуру могла включать наценку относительно ставок независимых третьих сторон. Расчеты в иностранной валюте означают завершение сделки с не-отечественной акцией в локальной валюте рынка вместо конвертации заявки в доллары США у брокера.
Валютный пересчет переводит исполнение, сбор или позицию из одной валюты в другую, чтобы сделку можно было сравнить с остальным портфелем. Сопровождающий исторический редакционный материал связывал слабеющий доллар США и желание диверсифицировать активы с финансово обусловленным ростом цен на сырье, который не соответствовал уровням промышленного производства, наблюдавшимся в 2008.
Редакторское прочтение состоит в том, что валютный пересчет входит в тот же стек, что комиссия и сборы площадок, всякий раз, когда заявка может рассчитываться более чем в одной валюте.
Выбор типа заявки после того, как стек известен
Сопровождающий исторический редакционный материал утверждал, что исполнимый выход зависит от выбора типа заявки и от предварительного определения, является ли рынок волатильным, трендовым, диапазонным, сильно направленным или дрейфующим с малым моментумом. Выбор типа заявки — это выбор исполнимой инструкции, которая соответствует тому, является ли рынок волатильным, трендовым, диапазонным или дрейфующим с малым моментумом.
Редакторское прочтение состоит в том, что стек издержек указывает, сколько будет стоить заявка, если она исполнится. Сам по себе он не делает исполнение исполнимым.
Все разборы дорожки · 25 разборов
- 1989Построение currency-translated товарных баров
- 1992Золото, доллар и прокси иностранной валюты
- 1993Трансляция зарубежного фонда после европейского валютного разрыва
- 1995Inflation-ratio overlays, обвалы песо и электоральные циклы
- 2002Фильтр ликвидности и межрыночный оверлей для одного валютного сетапа
- 2002Классифицируйте режим слабого доллара до зарубежных продаж и индексных прокси
- 2003Валютная пара как режимный спред с границами тренда и плеча
- 2005Оценивайте валютную позицию как кросс-рыночный портфель
- 2005CAD/JPY как трансляция нефти: корреляция, керри и роль в портфеле
- 2006Размещение валютной сделки внутри режима золота, нефти и доходности
- 2006Классификация режима иены после выхода Японии из политики ликвидности
- 2006Два горизонта в росте евро-доллара 2006 года
- 2007Тесты скользящих окон для слоганов золотого хеджа
- 2010Сложение комиссии и валютных издержек на международных исполнениях
- 2010Межрыночный режим dollar-pivot для валютных пар
- 2010Построение валютных пар из относительной силы корзины
- 2012Однонаправленное и разнонаправленное построение валютной пары
- 2012Построение знакового двухвалютного сессионного спреда
- 2012Двухпроходное чтение листинговых валютных рукавов
- 2013Закрытые иностранные фьючерсы всё равно оставляют остаточную валютную строку
- 2014Ранги форекс-пар по семи кросс-валютным скорам
- 2015Валютная трансляция при режимах ставки и торговли
- 2015Фазы политики на 10-летней кривой и режимы потоков капитала на FX
- 2016Пик доллара и товар как кейс двух рынков
- 2017Энергетический индикатор S&P 500 как краткосрочный фильтр режима