2003выпуск C031-4
Отскок США, capital-flow-funding и трансляция доллара
К октябрю 2002 ралли американских акций появилось после того, как рынки давно заложили в цены исторически низкие ставки денежно-кредитной политики, сильный сектор жилья и потребительские расходы, которые описывали примерно как две трети экономики. Редакционное прочтение: этот отскок всё ещё оставался неполным, пока та же позиция не была оценена как weeks-to-months intermarket-regime из capital-flow-funding, currency-translation и event-driven-overlay.
- Ралли американских акций в конце года рассматривалось как неполный сигнал, пока та же позиция не была оценена как weeks-to-months intermarket-regime.
- Capital-flow-funding current-account-gap больше 5% ВВП сместился в сторону портфельных притоков после того, как прямые инвестиции и активность слияний ослабли.
- Currency-translation в более слабый доллар меняла результат иностранного держателя в национальной валюте даже тогда, когда локальный рыночный отскок выглядел конструктивным.
- Event-driven-overlay из страховых, деликтных, налоговых, протекционистских и связанных с безопасностью шоков мог переписать стоимость удержания той же позиции в американских акциях.
Отскок ещё не был режимом
К октябрю 2002 ралли американских акций появилось после того, как рынки давно заложили в цены исторически низкие ставки денежно-кредитной политики, сильный сектор жилья и потребительские расходы, которые описывали примерно как две трети экономики.
Редакционное прочтение: восстановление отвечало только на вопрос, отскочили ли акции. Оно ещё не описывало intermarket-regime — совместное состояние акций, ставок, доллара, торговли и условий потоков капитала на горизонте weeks-to-months.
Кто всё ещё финансировал current-account-gap
Тогдашний current-account-gap США описывали как превышающий 5% ВВП, и кейс утверждал, что для сохранения этой траектории финансирования требовалось около 2 млрд иностранных инвестиций в день. Дефицит текущего счёта в первом квартале 2002 достиг 112.5 млрд против 95.1 млрд, а торговый разрыв по товарам и услугам всё ещё составлял около 38 млрд в августе–сентябре.
К июню 2002 прямые иностранные инвестиции описывали более чем на 60% ниже уровней 2000, а инвестиции в слияния и поглощения в марте–апреле были более чем на 80% ниже, чем годом ранее, поэтому портфельные притоки стали большей долей поддержки доллара.
Чистые иностранные инвестиции в США упали с 67.32 млрд в июле 2002 до 39.14 млрд в августе, тогда как покупки Treasuries нерезидентами упали с 21.02 млрд до 1.12 млрд, даже несмотря на рост покупок агентских и корпоративных облигаций.
Совокупные чистые прямые и портфельные притоки еврозоны выросли с 2.2 млрд евро в марте 2002 до 19.3 млрд евро в апреле; этот переток кейс связывал с ужесточением американских правил раскрытия и антитеррористических норм, а не с более сильными европейскими фундаментальными показателями.
Редакционное прочтение: когда прямые инвестиции ослабли, поддержка доллара сильнее зависела от обратимых портфельных потоков. Одна позиция в американских акциях была также требованием на продолжение capital-flow-funding current-account-gap.
Дефицит торгового баланса США, 3-месячная средняя, 1992–2002
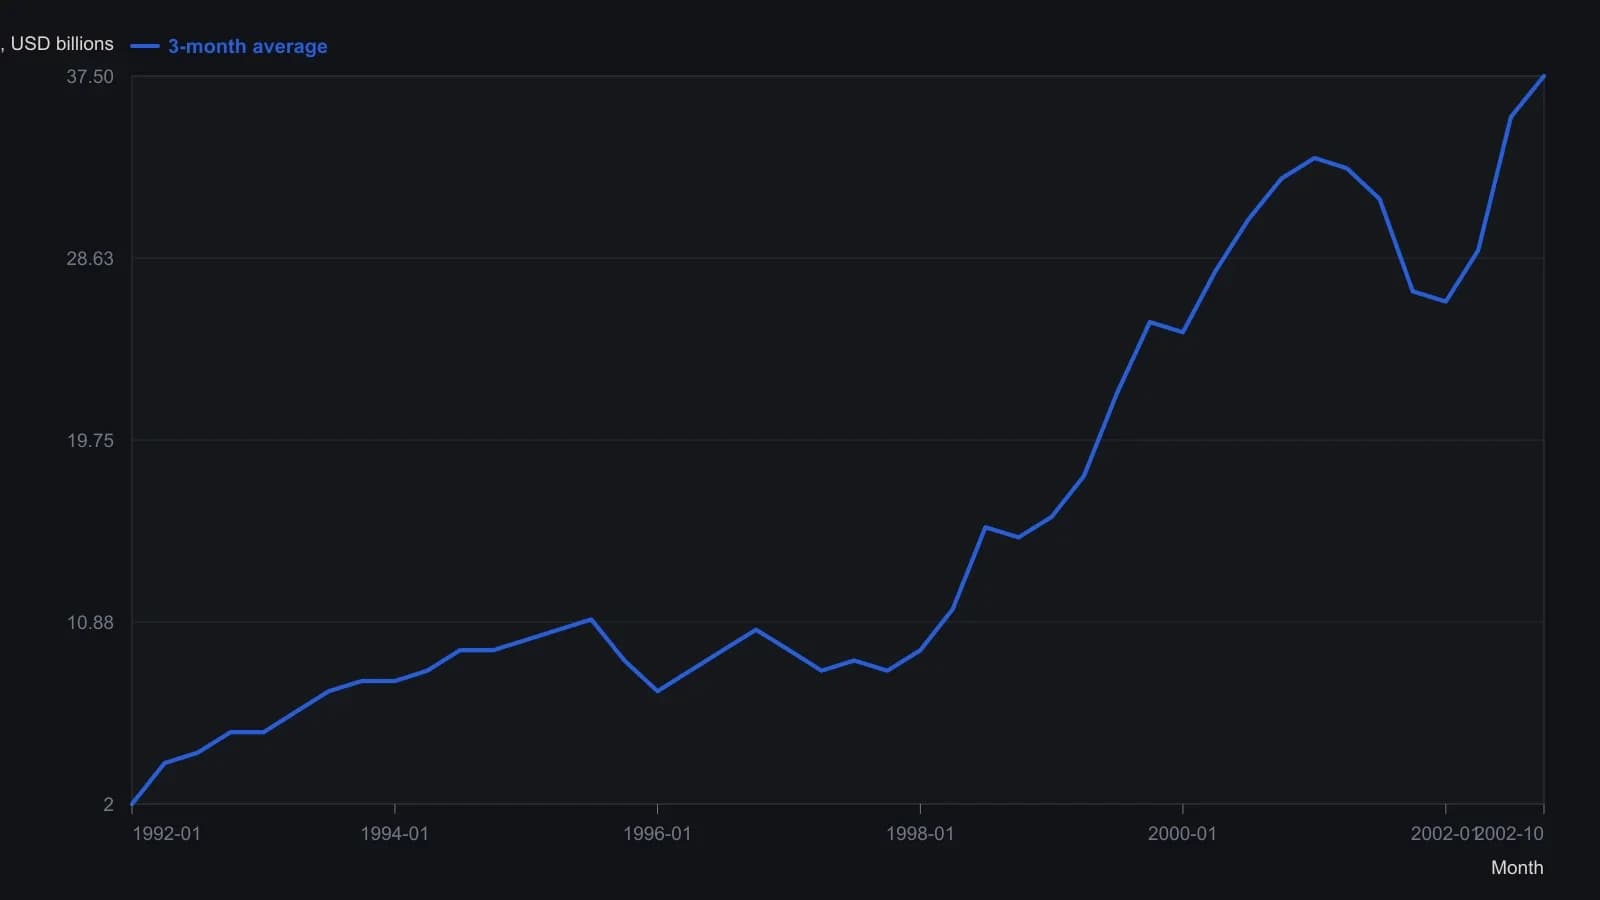
Оцифровано с печатного столбчато-линейного графика от 19 November 2002. Точки — квартальные выборки линии 3-месячной средней, округлённые до ближайших половины миллиарда долларов; отдельные месячные столбцы не переносились.
Что трансляция доллара сделала с иностранным держателем
К декабрю доллар описывали на 9% ниже относительно евро и на 8% ниже относительно иены.
Редакционное прочтение: currency-translation переводит локальный рыночный выигрыш или убыток в национальную валюту иностранного инвестора. Американский отскок, совпавший с более мягким долларом, мог оставить недолларового держателя с меньшим результатом в национальной валюте, чем подразумевал локальный индекс.
Политика, страхование и налоги как событийный оверлей
После сентября 2001 страховщиков описывали как поднимающих премии на 30%–100% при сокращении покрытия: некоторые покрытия военных рисков по судам были на 400% выше, а некоторые покрытия зданий в Нью-Йорке — на 500% выше, что повышало базу издержек компаний с домицилем в США.
Официальная оценка 2002 ставила деликтные издержки США на 1.8% ВВП, или 180 млрд в год, причём лишь около 20% этого пула доходило до истцов как экономический ущерб.
Многонациональные налоговые правила citizenship-based, законопроекты anti-inversion, протекционистское давление на лес и сталь и широкий оверлей политики безопасности рассматривались как событийные шоки, которые могли изменить условия страхования, жилья, доллара и потоков капитала вокруг одной позиции в американских акциях.
Редакционное прочтение: эти шоки были event-driven-overlay вокруг в остальном технического отскока. Corporate-inversion — перенос штаб-квартиры в юрисдикцию territorial-tax после того, как правила citizenship-based налогообложения по всему миру повышают стоимость сохранения внутренней регистрации, — входил в тот же вопрос cost-of-keeping-the-trade.
Мультипликаторы, которые не сжались
В середине 2002 форвардные мультипликаторы Nasdaq описывали около 50, а S&P 500 — около 23. К середине ноября трейлинговый мультипликатор Dow составлял 20.5, трейлинговый мультипликатор S&P 500 — 29, а форвардный мультипликатор Nasdaq 100 — 41; эти уровни рассматривали как несовместимые с типичным сжатием после рецессии.
Редакционное прочтение: оценка, которая не переустановилась обычным послерецессионным образом, оставляла отскок труднее прочитать как завершённый сдвиг режима.
Как оценивали ту же позицию
Редакционный синтез: та же позиция в американских акциях оценивалась тремя способами. Intermarket-анализ спрашивал, образуют ли акции, ставки, доллар, торговля и capital-flow-funding по-прежнему согласованный weeks-to-months intermarket-regime. Currency-translation спрашивал, сохранял ли иностранный держатель локальный рыночный результат после движения доллара против евро и иены. Событийный контекст спрашивал, переписал ли event-driven-overlay из страховых, деликтных, налоговых, протекционистских и связанных с безопасностью шоков стоимость удержания сделки.
Все разборы дорожки · 23 разбора
- 1990Траектория учётной ставки как оверлей режима для акций
- 1991Оценка последовательных повышений ставок как предупреждений о режиме рынка акций
- 2002Easing-season встречается с сырьево-облигационной рефляцией
- 2002Драгоценные металлы как портфельная страховка в неопределённых режимах
- 2003Жилищный леверидж после обвала акций
- 2003Отскок США, capital-flow-funding и трансляция доллара
- 2003Трёхпутевая лента для восстановления, инфляции или дефляции
- 2006Шоки катастроф, энергетические узкие места и межрыночный перелив
- 2008Спекулятивные лидеры и контекст режима для сетапов ten-bagger
- 2008Президентский переход как regime-timestamp доллара
- 2009Проверьте режим, прежде чем охотиться за сетапом
- 2009Не присваивайте метку режима по акциям, пока кредитно-связанные коэффициенты не согласуются
- 2010Энергетические фьючерсы, доллар, запасы и сценарный риск
- 2011Официальные полы, позиция в стороне и наращивание после заранее объявленной валютной интервенции
- 2014Плановые публикации как фильтры секторных пар
- 2016Поместите девальвацию юаня в контекст привязки, контракта и фондирования
- 2017Спокойная лента, сезонные мягкие преимущества и событийные риски
- 2017Компас настроений поисковых тем для торгового контекста, учитывающего режим
- 2018Ограничивайте сделки по заголовкам ветками if-then
- 2019Окна выборов как проверяемые фильтры режима
- 2020Ротация климатического капитала как режим, затем проверка событием
- 2020Новые листинги как портфельные события с учётом режима
- 2020Один предторговый чеклист для фазы события, пар и исходов паттернов