1995выпуск C061-4
Inflation-ratio overlays, обвалы песо и электоральные циклы
Этот архивный разбор учит трёхуровневому режимному прочтению одного FX-шока. Редакторская рамка использует inflation-ratio overlay как межрыночный фон, переводит cumulative-inflation-differential в valuation-gap национальной валюты и проверяет, совпадает ли political-calendar-cycle с этим растяжением.
- Долгосрочное направление валютного курса задаётся через inflation-ratio overlay, построенный из темпов инфляции двух стран, а не из FX-шума тик за тиком.
- Currency-translation трактует устойчивый cumulative-inflation-differential как утрату внешней покупательной способности и растущий valuation-gap относительно партнёра с более низкой инфляцией.
- В кейсе песо середины 1990-х за обвалом стоял valuation-gap вблизи 24-летнего экстремума, а крупные корректировки песо группировались вокруг шестилетних президентских транзитов Мексики.
- Recursive-liquidation описывает развитие после первого удара: первое падение вызвало продажи мексиканских активов, что толкало песо ниже, пока этот процесс не исчерпал себя.
Трёхуровневое прочтение одного шока
Редакторское прочтение этого архива рассматривает один FX-шок как трёхуровневую режимную задачу. Первый уровень — партнёрский inflation-ratio overlay как межрыночный фон. Второй — currency-translation накопленного cumulative-inflation-differential в valuation-gap национальной валюты. Третий спрашивает, совпадает ли political-calendar-cycle с этим растяжением.
Долгосрочное направление валютного курса задаётся межрыночным оверлеем, построенным из соотношения темпов инфляции двух стран, а не из FX-шума тик за тиком.
Постройте inflation-ratio overlay
Рабочий метод состоит в том, чтобы сформировать соотношение индексов потребительских цен двух экономик и сдвинуть этот ряд так, чтобы он лёг как оверлей наилучшего соответствия на валютный курс. Если в одной стране внутренняя инфляция устойчиво выше, чем в другой, её валюта при прочих равных должна ослабевать против партнёра: единица, которая покупает меньше дома, должна покупать меньше и за рубежом.
Для США и Великобритании с 1900 по 1994 год и CPI-ratio overlay, и курс фунт–доллар выросли примерно в три раза. Самый длинный разрыв после Второй мировой войны описывается как намеренная политика восстановления, а не как отказ инфляционной связки.
Переведите разрыв в растяжение песо
Currency-translation читает более быстрый рост внутренних цен как утрату внешней покупательной способности относительно партнёра с более низкой инфляцией. Обвал мексиканского песо середины 1990-х рассматривается как случай, в котором расширяющийся накопленный инфляционный разрыв относительно США уже истончил поддержку валюты, а valuation-gap находился вблизи 24-летнего экстремума, прежде чем окружающие события запустили коллапс.
Ближе к концу 1994 года песо описывался как нуждающийся в официальных покупках, чтобы удержаться, тогда как дефицит счёта текущих операций достиг примерно 7.9 процента ВВП, и песо уходило больше, чем поступало твёрдой валюты. Пришедшее в 1994 году правительство унаследовало песо, описанный как кумулятивно переоценённый примерно на 35 процентов.
Более медленное управляемое движение к примерно 5.5 песо за доллар США представлено как видимое за месяцы до паники декабря 1994 — января 1995, тогда как последующий возврат к 3.5 в рамке инфляционного дифференциала оценивается как маловероятный.
Проверьте political-calendar-cycle
Крупные корректировки песо в проиллюстрированной истории группировались вокруг шестилетних президентских транзитов Мексики, включая 1976 и 1982 годы. В редакторских терминах третий уровень — это не прогноз каких-либо выборов. Это проверка, совпадает ли повторяющийся political-calendar-cycle с уже растянутым valuation-gap.
Мексиканский песо за доллар и наложение отношения ИПЦ Мексика/США
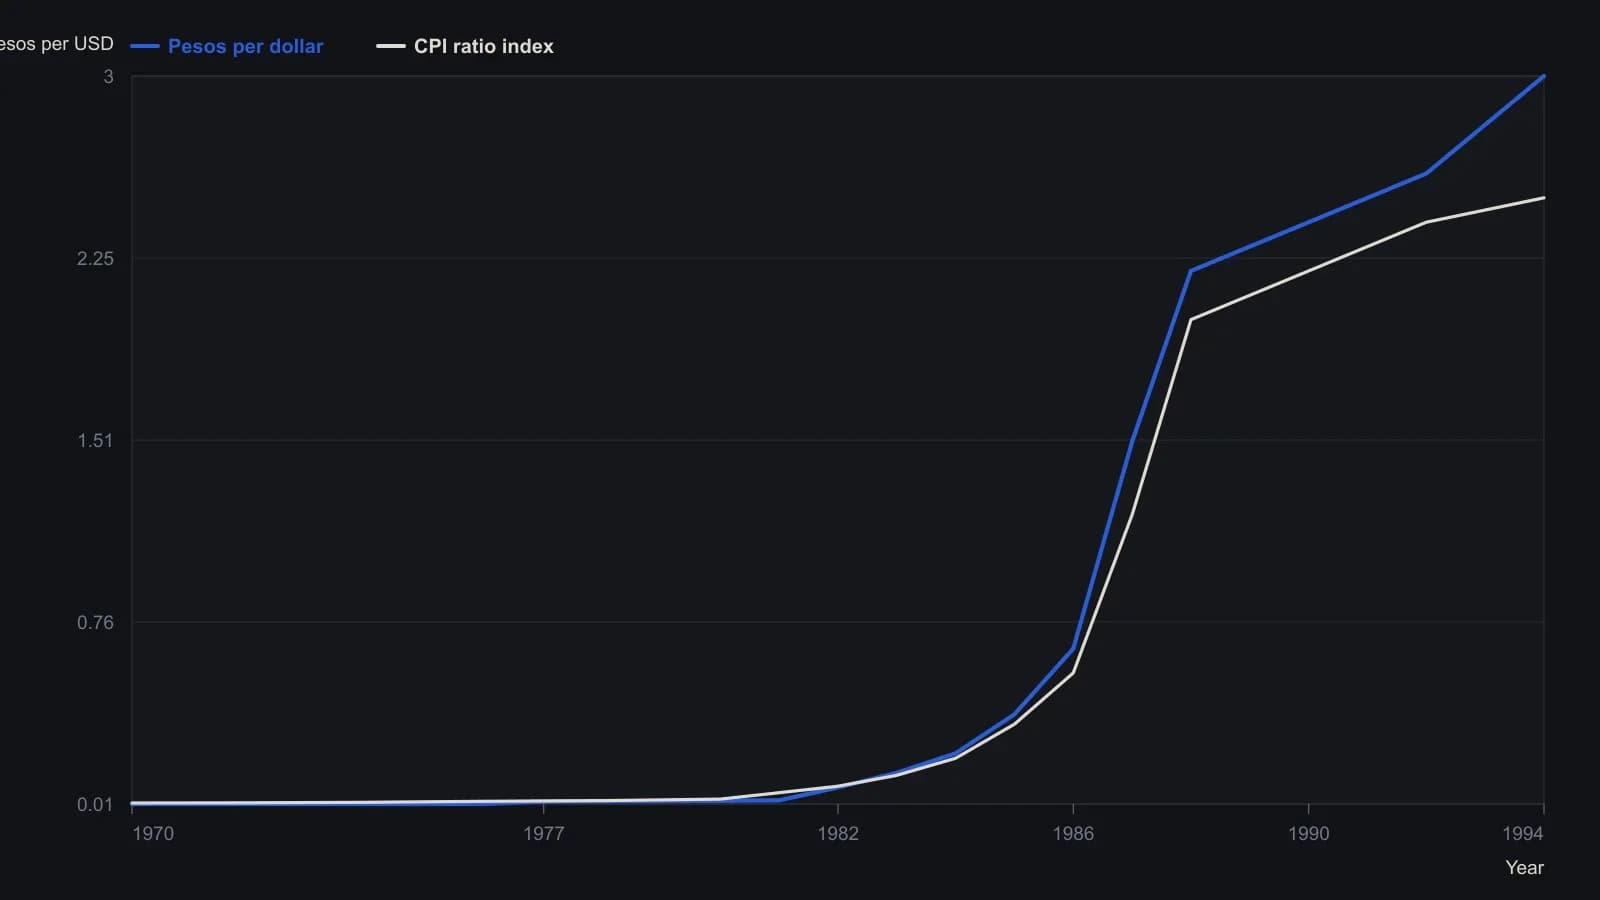
Ось Y логарифмическая, как на печати (0.001–1 с запасом выше 1). Ряд песо задан в единицах нового песо (1 новый песо = 1,000 старых песо) — единственный масштаб, который укладывается в подписанную ось. Ряд отношения ИПЦ — это отношение потребительских цен Мексика/США, сдвинутое так, чтобы наложиться на обменный курс. Отсчёты приблизительные; мелкий растр на трёх логарифмических декадах не даёт больше чем примерно две значащие цифры. Крупные ступени совпадают со сменами правительства 1976 и 1982 годов; ползущая девальвация 1988–94 — это та медленная девальвация, которую текст называет слишком робкой.
После первого обвала
Обвал также используется, чтобы проиллюстрировать recursive-liquidation. Первое падение валюты вызвало продажи мексиканских активов, что толкало песо ниже и провоцировало дальнейшие выходы, пока этот процесс не исчерпал себя.
Редакторский синтез держит уровни раздельно. Inflation-ratio overlay — это межрыночный фон. Currency-translation называет valuation-gap. Political-calendar-cycle спрашивает, совпадает ли повторяющееся шестилетнее окно транзита с этим растяжением. Recursive-liquidation затем описывает, как первое падение питало дальнейшие выходы, пока продажи не исчерпали себя.
Все разборы дорожки · 25 разборов
- 1989Построение currency-translated товарных баров
- 1992Золото, доллар и прокси иностранной валюты
- 1993Трансляция зарубежного фонда после европейского валютного разрыва
- 1995Inflation-ratio overlays, обвалы песо и электоральные циклы
- 2002Фильтр ликвидности и межрыночный оверлей для одного валютного сетапа
- 2002Классифицируйте режим слабого доллара до зарубежных продаж и индексных прокси
- 2003Валютная пара как режимный спред с границами тренда и плеча
- 2005Оценивайте валютную позицию как кросс-рыночный портфель
- 2005CAD/JPY как трансляция нефти: корреляция, керри и роль в портфеле
- 2006Размещение валютной сделки внутри режима золота, нефти и доходности
- 2006Классификация режима иены после выхода Японии из политики ликвидности
- 2006Два горизонта в росте евро-доллара 2006 года
- 2007Тесты скользящих окон для слоганов золотого хеджа
- 2010Сложение комиссии и валютных издержек на международных исполнениях
- 2010Межрыночный режим dollar-pivot для валютных пар
- 2010Построение валютных пар из относительной силы корзины
- 2012Однонаправленное и разнонаправленное построение валютной пары
- 2012Построение знакового двухвалютного сессионного спреда
- 2012Двухпроходное чтение листинговых валютных рукавов
- 2013Закрытые иностранные фьючерсы всё равно оставляют остаточную валютную строку
- 2014Ранги форекс-пар по семи кросс-валютным скорам
- 2015Валютная трансляция при режимах ставки и торговли
- 2015Фазы политики на 10-летней кривой и режимы потоков капитала на FX
- 2016Пик доллара и товар как кейс двух рынков
- 2017Энергетический индикатор S&P 500 как краткосрочный фильтр режима