2006выпуск C061-2
Классификация режима иены после выхода Японии из политики ликвидности
В марте 2006 года Банк Японии приостановил количественную политику ликвидности. Этот архивный материал рассматривает тот выход как упражнение по классификации рыночного режима: разметить статус валюты фондирования, перевести американо-японский спред доходностей и лишь затем решать, является ли диапазон доллар-иена новым режимом или по-прежнему рынком фондирования керри-сделок.
- В марте 2006 года Япония отказалась от количественного ориентира ликвидности в 30-35 трлн иен в пользу таргетирования процентной ставки и справочного диапазона инфляции 0-2%, при этом краткосрочные депозитные ставки поначалу всё ещё ожидались вблизи нуля.
- Керри-сделки использовали иену при нулевых коротких ставках для фондирования валют с более высокой доходностью, сырьевых товаров и энергоносителей, поэтому статус валюты фондирования относится к первой метке, а не ставится после взгляда на пару.
- Сужение американо-японского спреда доходностей рассматривалось как поддержка иены после того, как пятилетняя доходность была вблизи 1.2%, а десятилетняя — вблизи 1.7%; это шаг валютного перевода, а не сигнал по доллар-иене.
- По состоянию на середину марта 2006 года пара удерживала диапазон, описанный как более комфортный для политиков, после минимума начала 2005 года вблизи 102.0. Редакторское прочтение: сам по себе этот диапазон не доказывает новый режим.
Начните с выхода из политики ликвидности
В марте 2006 года Банк Японии приостановил количественную политику ликвидности и заявил, что перейдёт к таргетированию процентной ставки со справочным диапазоном инфляции 0-2%. Прежний количественный ориентир ликвидности составлял 30-35 трлн иен на текущих счетах коммерческих банков, после того как ставки политики уже были снижены до нуля в 2001 году.
Редакторское прочтение: выход открывает задачу классификации рыночного режима. Задача — пометить, остаётся ли иена дешёвым источником фондирования, валютой, поддерживаемой профицитом, или находится в переходном состоянии после нормализации политики, а не рассматривать доллар-иену как самостоятельный сигнал.
Разметьте статус валюты фондирования
Годовой ВВП за четвёртый квартал 2005 года вырос более чем на 5.0%, банковское кредитование впервые более чем за пять лет стало положительным, а потребительские цены выросли на 0.5% за год, закончившийся в январе 2006 года, — третий подряд годовой прирост. Краткосрочные японские депозитные ставки поначалу ожидались вблизи нуля, затем — постепенный рост с третьего квартала 2006 года примерно до 0.75% к концу года, так что номинальные доходности всё ещё оставались низкими относительно остального мира.
В предыдущие шесть месяцев керри-сделки занимали низкодоходные валюты, прежде всего иену, пока короткие ставки оставались на нуле, чтобы фондировать валюты с более высокой доходностью — австралийский и новозеландский доллары, бразильский реал и мексиканский песо, — а также сырьевые товары и энергоносители.
Редакторское прочтение: более крепкая активность, разворот банковского кредитования и третий год роста потребительских цен соседствуют с траекторией, при которой японские номинальные доходности всё ещё низкие. Классификация рыночного режима по-прежнему должна фиксировать иену как рабочую валюту фондирования, пока не показано, что использование керри-сделок сошло на нет.
Переведите американо-японский спред доходностей
Пятилетние японские доходности достигли пятилетнего максимума вблизи 1.2%, десятилетние — вблизи 1.7%, а сужение американо-японского спреда доходностей облигаций рассматривалось как историческое межрыночное условие, которое поддержит иену. Десятилетний спред доходностей доллар-иена достиг дна в третьем квартале 2004 года, а спот-курс доллар-иена достиг минимума вблизи 102.0 в начале 2005 года.
Редакторское прочтение: валютный перевод преобразует это изменение спреда доходностей в поддержку или давление на обменный курс. Межрыночный анализ затем ставит этот перевод рядом с фондированием керри-сделок, ликвидностью политики и более поздним диапазоном доллар-иена, а не рассматривает спред как самостоятельный сигнал по паре.
Диапазон доллар-иена читайте последним
После того импульса конца 2004 и начала 2005 года к 102 пара позднее удерживала диапазон, описанный как более комфортный для японских политиков, по состоянию на середину марта 2006 года.
Редакторское прочтение: комфорт для политиков описывает рыночную обстановку. Сам по себе он не является доказательством того, что новый режим сменил рынок фондирования керри-сделок. Диапазон классифицируется только после того, как уже помечены статус валюты фондирования и перевод спреда доходностей.
Держите профицит и региональные условия в одной рамке
Профицит текущего счёта Японии снизился на 7.6% за год, закончившийся в январе, до 719 млрд иен, тогда как валютные резервы превышали 800 млрд долларов, по-прежнему в основном в казначейских облигациях США, а растущие поступления по счёту доходов были отмечены как фоновая поддержка иены.
Более крепкий китайский юань на фоне ожидаемого политического давления США в пользу более сильных азиатских валют перед ноябрьскими выборами в Конгресс рассматривался как фактор, способный подтянуть другие азиатские валюты и тем самым поддержать иену, хотя экспортная зависимость Японии означала, что региональное укрепление не обязательно даст прирост иены.
Редакторское прочтение: межрыночный анализ держит меньший профицит, резервный запас с преобладанием казначейских облигаций США, поступления по счёту доходов и более крепкий юань в одной рамке с доллар-иеной. Эти пункты помогают пометить поддержку за счёт профицита против дешёвого фондирования. Они не завершают прогноз по паре.
Доллар США против иены, наличный рынок, октябрь 2002–март 2006
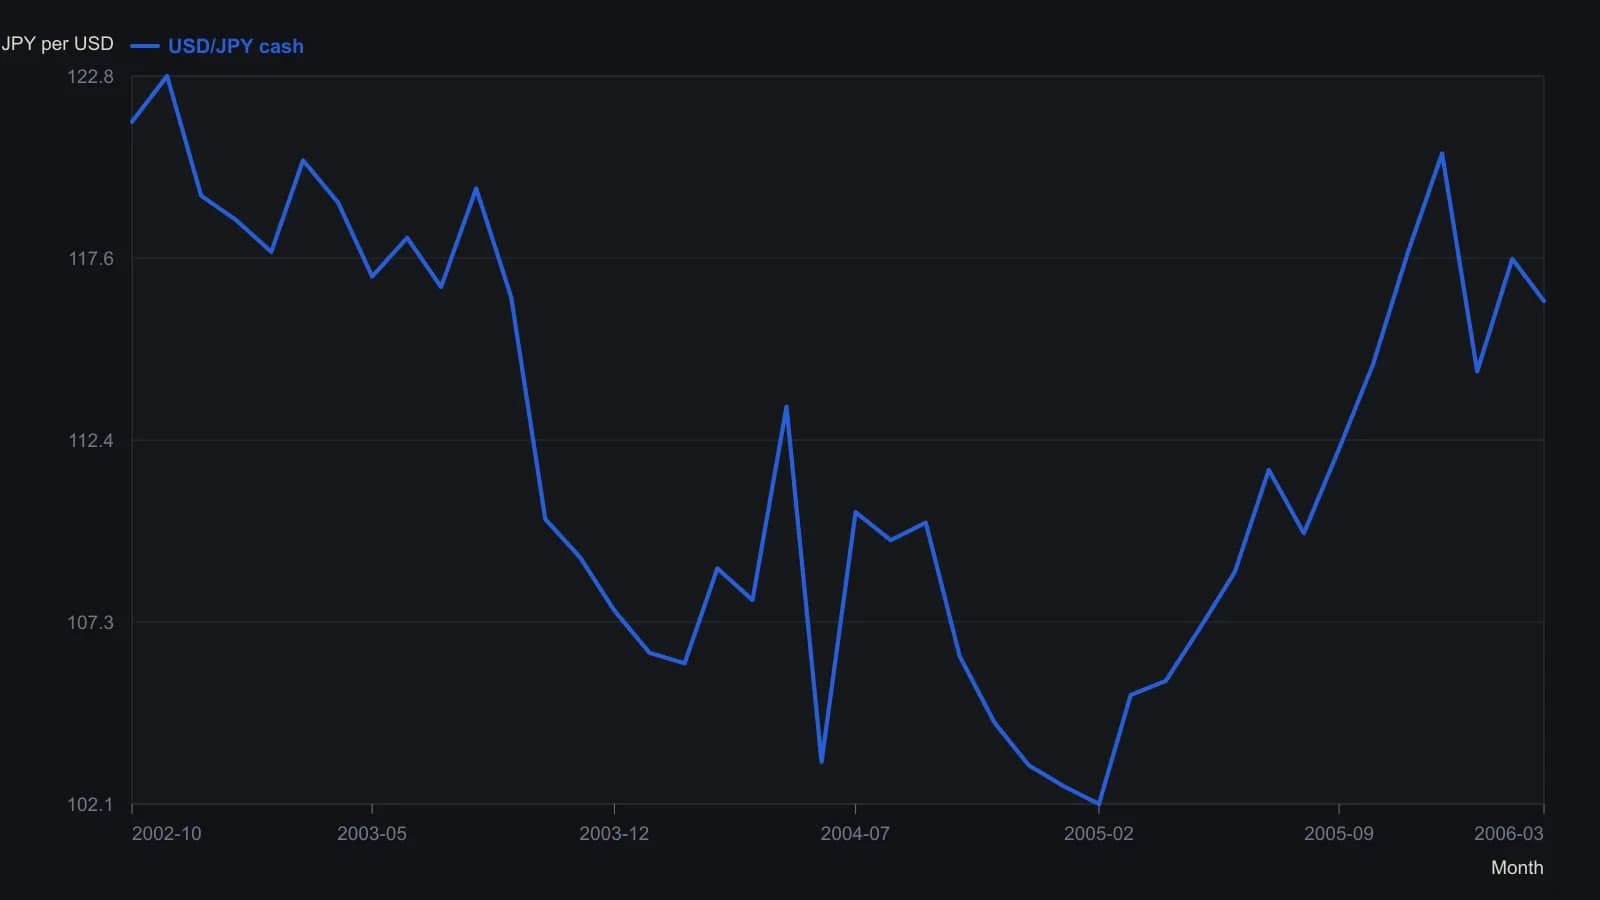
Оцифровано с построенной наличной серии от 17 March 2006. Внутримесячные колебания взяты выборкой, а не каждый дневной тик. Значения по оси Y приблизительны с погрешностью около половины иены; растр не позволяет считать подписи оси с двумя знаками после запятой истинной точностью.
Все разборы дорожки · 25 разборов
- 1989Построение currency-translated товарных баров
- 1992Золото, доллар и прокси иностранной валюты
- 1993Трансляция зарубежного фонда после европейского валютного разрыва
- 1995Inflation-ratio overlays, обвалы песо и электоральные циклы
- 2002Фильтр ликвидности и межрыночный оверлей для одного валютного сетапа
- 2002Классифицируйте режим слабого доллара до зарубежных продаж и индексных прокси
- 2003Валютная пара как режимный спред с границами тренда и плеча
- 2005Оценивайте валютную позицию как кросс-рыночный портфель
- 2005CAD/JPY как трансляция нефти: корреляция, керри и роль в портфеле
- 2006Размещение валютной сделки внутри режима золота, нефти и доходности
- 2006Классификация режима иены после выхода Японии из политики ликвидности
- 2006Два горизонта в росте евро-доллара 2006 года
- 2007Тесты скользящих окон для слоганов золотого хеджа
- 2010Сложение комиссии и валютных издержек на международных исполнениях
- 2010Межрыночный режим dollar-pivot для валютных пар
- 2010Построение валютных пар из относительной силы корзины
- 2012Однонаправленное и разнонаправленное построение валютной пары
- 2012Построение знакового двухвалютного сессионного спреда
- 2012Двухпроходное чтение листинговых валютных рукавов
- 2013Закрытые иностранные фьючерсы всё равно оставляют остаточную валютную строку
- 2014Ранги форекс-пар по семи кросс-валютным скорам
- 2015Валютная трансляция при режимах ставки и торговли
- 2015Фазы политики на 10-летней кривой и режимы потоков капитала на FX
- 2016Пик доллара и товар как кейс двух рынков
- 2017Энергетический индикатор S&P 500 как краткосрочный фильтр режима