2006выпуск C091-3
Два горизонта в росте евро-доллара 2006 года
Эта редакционная статья TradersWeek использует рост евро-доллара 2006 года, чтобы научить двухгоризонтному чтению валюты: переведите пару через распределение резервов и относительные ставки денежно-кредитной политики, затем классифицируйте, может ли структура роста еврозоны поддерживать эту трансляцию.
- Валютная трансляция переводит позицию денежно-кредитной политики валютной зоны, спрос на резервы и внешние счета в уровень пары, а не рассматривает котировку как изолированную цену.
- В 2006 году диверсификация резервов и процентный дифференциал относились к режиму потоков и уверенности на горизонте от недель до месяцев, тогда как рост всё ещё описывался как лишённый поддержки со стороны роста еврозоны для возврата к максимумам начала 2005 года.
- Межрыночный анализ сопоставлял пару с межрыночными ставками, экспортно-ориентированной структурой роста и официальным выбором резервов, а не с одной лишь котировкой.
- Классификация рыночного режима отделяет этот более короткий горизонт от удельных трудовых издержек и от вопроса, может ли единая денежно-кредитная политика обслуживать участников с расходящимися ростом и инфляцией.
Более высокий свинг 2006 года
К весне 2006 года евро вырос выше 1.28 доллара с уровней около 1.18 в конце 2005 года. Этот ход описывался как более высокий свинг, которому всё ещё не хватало поддержки со стороны роста еврозоны для возврата к максимумам начала 2005 года.
Редакционное чтение TradersWeek: этот эпизод показывает, почему не стоит рассматривать одну пару как автономную сделку, пока котировка не переведена через распределение резервов и относительные ставки денежно-кредитной политики и пока структура роста домашней зоны не проверена на соответствие этой трансляции.
Наличный EUR/USD в ходе роста 2006 года
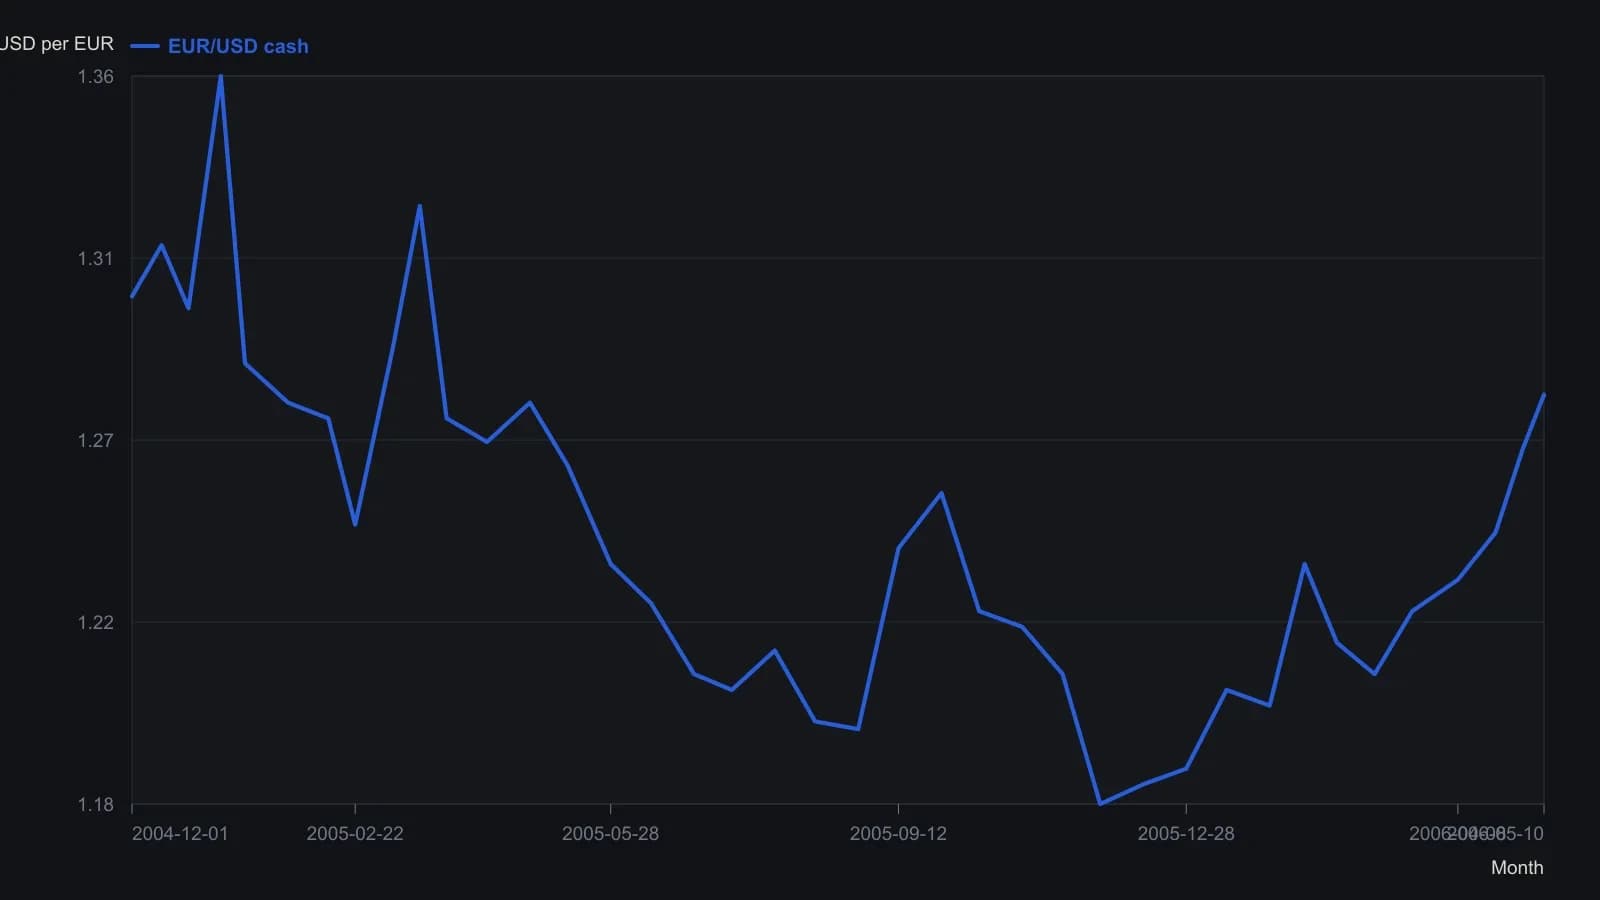
Оцифровано с рисунка VantagePoint по наличному EUR/USD, обновлённого ночью 10 May 2006. Вертикальная шкала взята с опубликованных делений оси; уровни приблизительные и не точны до пункта.
Переведите политику, резервы и внешние счета
Валютная трансляция в том смысле, в каком она используется здесь, означает преобразование позиции денежно-кредитной политики одной валютной зоны, спроса на резервы и внешних счетов в уровень пары, а не рассмотрение котировки как изолированной цены.
В апреле 2006 года потребительская инфляция в еврозоне составила 2.4 процента, поднявшись с 2.2 процента и превысив политический ориентир в 2 процента, при росте денежной массы на 8.6 процента в годовом выражении к марту. Комментарии того времени рассматривали ставки денежно-кредитной политики еврозоны как способные достичь как минимум 3 процентов позднее в 2006 году, тогда как ставки США воспринимались как близкие к концу повышений на 25 пунктов, с обсуждаемым пиком на уровне 5.25 процента или на 25 пунктов выше. Этот разрыв и есть процентный дифференциал: разница между ставками денежно-кредитной политики двух валютных зон, которая может привлекать или отталкивать трансграничные балансы на горизонте от недель до месяцев.
Сообщалось, что официальные управляющие резервами увеличивают долю евро в портфелях за счёт доллара, включая заметные сдвиги, приписываемые ближневосточным и европейским официальным счетам. Это диверсификация резервов: официальный перенос валютных резервов от одной резервной валюты к другой.
Внешний дефицит США оценивался выше 7 процентов ВВП, против дефицита текущего счёта еврозоны ниже 1 процента ВВП, даже несмотря на то, что оттоки прямых инвестиций ослабляли базовый баланс еврозоны. Межрыночный анализ в том смысле, в каком он используется здесь, означает чтение пары на фоне межрыночных ставок, структур роста, затрат на энергию и официального выбора резервов в других регионах.
Проверьте, может ли структура роста поддерживать трансляцию
Деловые опросы улучшились: германский IFO достиг апрельского максимума за 15 лет, а производственный PMI — максимума с 2000 года, тогда как розничные продажи в марте упали на 0.8 процента, оставляя рост зависимым от экспорта, если сохранится мировой спрос. Этот рисунок — экспортно-ориентированный рост: расширение, которое зависит от внешнего спроса, потому что потребительские расходы внутри страны слишком неравномерны, чтобы нести цикл.
Безработица в еврозоне составила 8.1 процента в марте 2006 года по сравнению с уровнями ниже 5 процентов в Соединённом Королевстве и Соединённых Штатах, тогда как правительства по-прежнему пытались удержать бюджетные дефициты ниже 3 процентов ВВП.
Относительные удельные трудовые издержки Италии описывались как ухудшившиеся более чем на 20 процентов за пять лет, причём более раннее ослабление евро маскировало эту потерю конкурентоспособности. Удельные трудовые издержки — это затраты на заработную плату и производительность на единицу выпуска, которые формируют торговую конкурентоспособность участника внутри общей валюты.
Отделите уверенность потоков от структурного роста
Классификация рыночного режима обозначает, является ли фон краткосрочным режимом потоков и уверенности или более длинным режимом структурного роста, который может не поддерживать то же направление.
Редакционное чтение TradersWeek: диверсификация резервов и процентный дифференциал относятся к режиму потоков и уверенности на горизонте от недель до месяцев, который может поднять пару. Экспортно-ориентированная структура, безработица заметно выше уровней Соединённого Королевства и Соединённых Штатов, напряжённые бюджетные балансы и ухудшение итальянских удельных трудовых издержек относятся к более длинному режиму структурного роста, который уже описывался как лишённый поддержки для возврата к максимумам начала 2005 года.
Уверенность на более длинном горизонте в общей валюте была связана с тем, может ли одна ставка денежно-кредитной политики обслуживать участников с расходящимися ростом и инфляцией, если внутренние реформы застопорятся. Это вопрос единой денежно-кредитной политики: одна ставка денежно-кредитной политики, применяемая к участникам, чьи траектории роста и инфляции могут расходиться.
Все разборы дорожки · 25 разборов
- 1989Построение currency-translated товарных баров
- 1992Золото, доллар и прокси иностранной валюты
- 1993Трансляция зарубежного фонда после европейского валютного разрыва
- 1995Inflation-ratio overlays, обвалы песо и электоральные циклы
- 2002Фильтр ликвидности и межрыночный оверлей для одного валютного сетапа
- 2002Классифицируйте режим слабого доллара до зарубежных продаж и индексных прокси
- 2003Валютная пара как режимный спред с границами тренда и плеча
- 2005Оценивайте валютную позицию как кросс-рыночный портфель
- 2005CAD/JPY как трансляция нефти: корреляция, керри и роль в портфеле
- 2006Размещение валютной сделки внутри режима золота, нефти и доходности
- 2006Классификация режима иены после выхода Японии из политики ликвидности
- 2006Два горизонта в росте евро-доллара 2006 года
- 2007Тесты скользящих окон для слоганов золотого хеджа
- 2010Сложение комиссии и валютных издержек на международных исполнениях
- 2010Межрыночный режим dollar-pivot для валютных пар
- 2010Построение валютных пар из относительной силы корзины
- 2012Однонаправленное и разнонаправленное построение валютной пары
- 2012Построение знакового двухвалютного сессионного спреда
- 2012Двухпроходное чтение листинговых валютных рукавов
- 2013Закрытые иностранные фьючерсы всё равно оставляют остаточную валютную строку
- 2014Ранги форекс-пар по семи кросс-валютным скорам
- 2015Валютная трансляция при режимах ставки и торговли
- 2015Фазы политики на 10-летней кривой и режимы потоков капитала на FX
- 2016Пик доллара и товар как кейс двух рынков
- 2017Энергетический индикатор S&P 500 как краткосрочный фильтр режима