2005выпуск C071-4
Исполнение overnight-trading-session и regular-trading-session по бумагам Nasdaq 100
Архивный процесс разделил четырнадцать бумаг Nasdaq 100 на overnight-trading-session и regular-trading-session. Затем session-analysis, seasonal-trading и rank-rotation ранжировали, какие бумаги исполнять или пропускать после открытия.
- Четырнадцать бумаг Nasdaq 100 с наибольшей капитализацией за 770 сессий с 2 January 2002 по 21 January 2005 в сумме давали 47.44 процента веса индекса.
- Долларовые результаты overnight-trading-session и regular-trading-session показали сильную обратную корреляцию: r равен -0.785.
- Одиннадцать из четырнадцати бумаг плюс index-tracking-stock не показали прибыльность одного знака в обеих сессиях. Три бумаги с наибольшей доходностью были исключениями и зарабатывали в обеих.
- Результаты regular-trading-session различались после растущей overnight-trading-session и после падающей, поэтому процедура отбирает бумаги тестом session-pattern и использует rank-rotation как ранжирование и изменение веса в индексе.
Два аукциона вместо одного закрытия
Архивный процесс рассматривал каждую бумагу как два принта, а не как одну траекторию close-to-close. Session-analysis отделяет overnight-trading-session от regular-trading-session, чтобы каждый аукцион можно было оценивать по собственному объёму, спреду и издержкам исполнения.
Overnight-trading-session — это доходность гэпа от предыдущего закрытия до открытия следующей регулярной сессии. Regular-trading-session — это доходность регулярных часов от принта открытия до закрытия того же дня. Extreme-overnight-gain — это overnight-рост больше plus one percent. Extreme-overnight-loss — это overnight-снижение больше minus one percent.
Исследуемый набор — четырнадцать бумаг Nasdaq 100 с наибольшей капитализацией за 770 сессий с 2 January 2002 по 21 January 2005. Эти бумаги в сумме давали 47.44 процента веса индекса.
Что менялось между сессиями
На выборке 770 дней долларовые результаты overnight и regular-session по исследуемым бумагам показали сильную обратную корреляцию: r равен -0.785. Одиннадцать из четырнадцати бумаг плюс index-tracking-stock не показали прибыльность одного знака одновременно в overnight-trading-session и в regular-trading-session.
Три бумаги с наибольшей доходностью в наборе были исключениями: они давали прирост в обеих сессиях и поэтому не следовали перевороту overnight-versus-regular.
Стартовый капитал $10,000 в каждой из четырнадцати бумаг на 1 January 2002 в среднем составил $17,196 через 770 торговых дней, тогда как index-tracking-stock закончил на $9,329.
Результаты regular-trading-session существенно различались после растущей overnight-trading-session и после падающей overnight-trading-session, поэтому итог close-to-close скрывает, какой аукцион дал движение.
Долларовый P&L овернайт против регулярной сессии по 14 крупнейшим бумагам Nasdaq 100
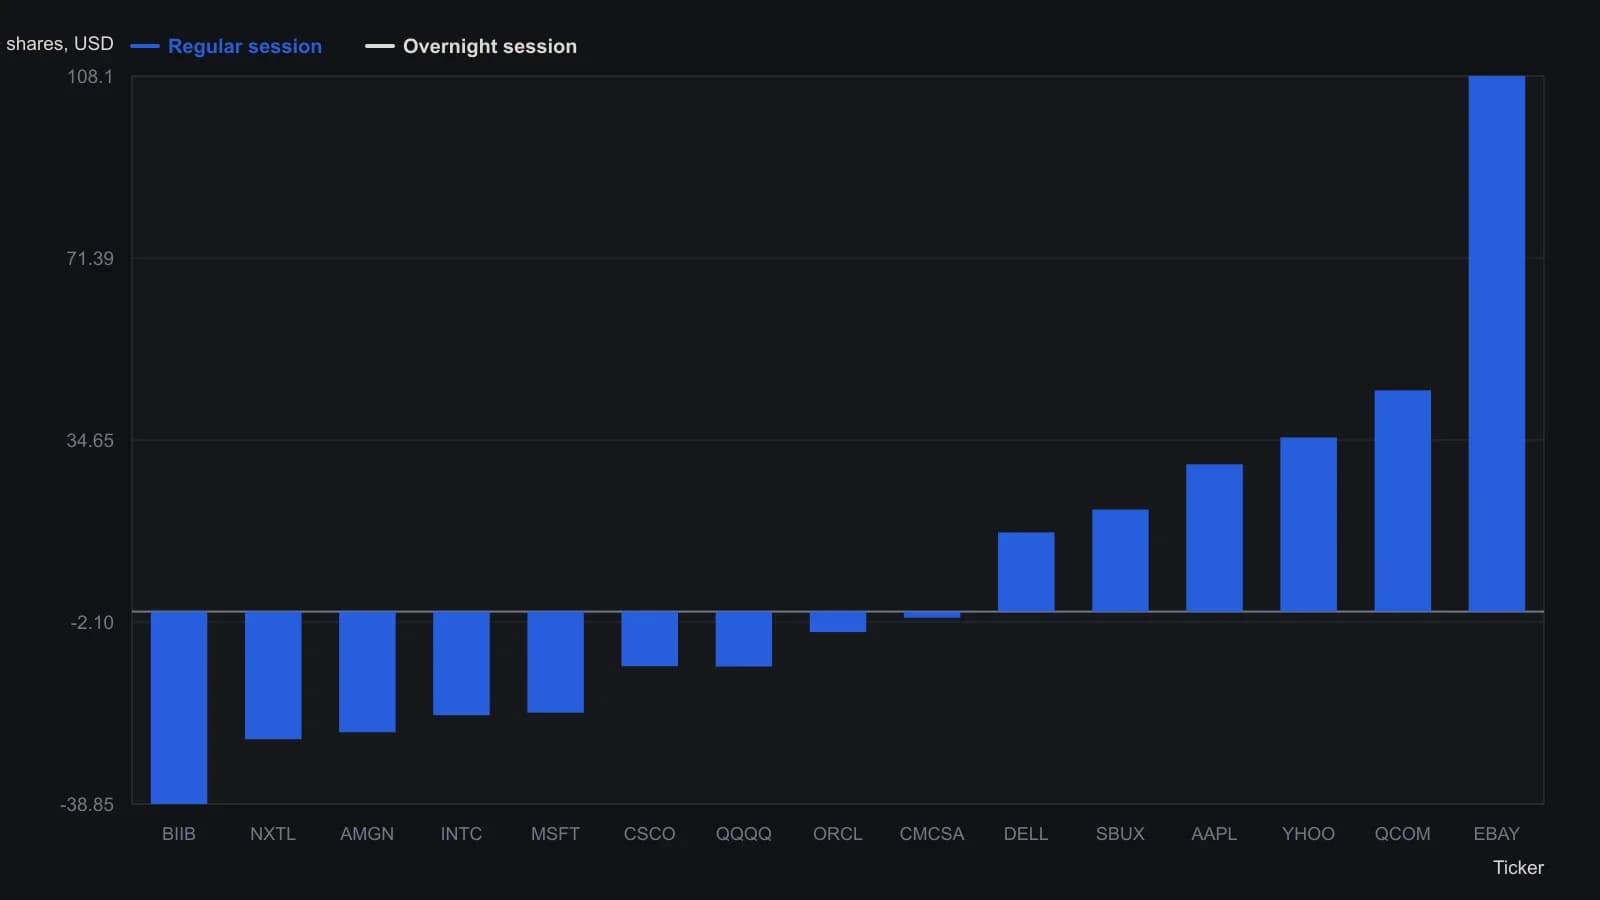
Результаты приведены для длинной позиции на 100 акций. Несколько нулевых овернайт-принтов означают, что две сессионные колонки не обязаны в сумме давать траекторию buy-and-hold. QQQQ — трекер индекса, а не одна из 14 бумаг.
Отбор бумаг и ротация набора
Seasonal-trading делает растущую или падающую overnight-книгу проверяемым условием для входа, выхода или отказа. Rank-rotation затем заменяет бумаги в торгуемом наборе по мере изменения их рейтинга session-qualification, а не фиксирует процедуру на постоянном списке тикеров.
Процедура задана так: отбирать те бумаги, которые сейчас проходят тест session-pattern, затем ротировать более новые бумаги по мере изменения ранжирования и веса в индексе.
Все разборы дорожки · 18 разборов
- 1990Построение экспоненциального индекса сессионного остатка второго часа
- 2000Рассматривайте открытую книгу лимитных заявок как фильтр исполнения
- 2002Построение предторгового чеклиста: лонг, шорт или флэт
- 2003Обрезки окон сессии для оценки механической дневной системы
- 2004Правила входа в overnight-сессию после регулярных часов
- 2005Исполнение overnight-trading-session и regular-trading-session по бумагам Nasdaq 100
- 2006Внутридневное рабочее пространство как комбинированная процедура решений
- 2006Торговле в рамках одной сессии нужны присутствие и правила следующего сигнала
- 2007Сессионные фильтры для правил входа по скользящей средней
- 2008Чек-лист связанных рынков, фильтр сессии и стоп, масштабированный по ATR
- 2008Режимы after-hours сессии и закрытие следующего дня
- 2008Оценка входа на следующем открытии после однодневных коррекций
- 2010Доля диапазона сессии: валютные фьючерсы против мини-индекса
- 2011Долларовое движение, дневные сессии и граница первой потери 1:2 во фьючерсах на фондовые индексы
- 2012Пробои по объёму последнего часа с выходом в первый час
- 2013Односессионные и мультисессионные сделки как одна процедура на правилах
- 2015Бары часов сессии из публичных котировочных лент
- 2016Построение входа по скользящей средней с сессионным ограничением