2007выпуск C051-4
Сессионные фильтры для правил входа по скользящей средней
Запаздывающая скользящая средняя прогнозирует, находится ли открытие регулярной сессии выше lookback-базиса. В архивном рабочем процессе этот прогноз становился механическим лонгом только после того, как овернайт-фильтры и фильтры объёма решали, когда вход в 09:30 ET допускается к срабатыванию.
- Скользящая средняя — это запаздывающий прогноз того, находится ли открытие выше или ниже lookback-базиса, а не ордер сам по себе.
- Сессионный анализ затем фильтрует этот прогноз по овернайт-гэпу, объёму предыдущей сессии и часам регулярной сессии.
- Механическая система — это одна процедура: вход на открытии в 09:30 ET, выход на закрытии в 16:00 ET или остаться в стороне.
- Среди перечисленных lookback-периодов только нескорректированный 34-дневный лонг имел положительный результат регулярной сессии, а фильтр из трёх условий изменил это историческое сравнение.
Прогноз ещё не является сделкой
Скользящая средняя — это запаздывающее среднее упорядоченных цен сессии, которое прогнозирует, находится ли открытие выше или ниже lookback-базиса. Это сравнение называет условие. Оно ещё не говорит, когда лонг регулярной сессии можно выставить, когда его нужно закрыть и когда деск должен остаться в стороне.
Как был сформулирован нескорректированный лонг
Архивный рабочий процесс использовал механический лонг, который входил на открытии в 09:30 ET, когда это открытие было выше 34-дневной средней, и закрывался на закрытии в 16:00 ET. Сделка не совершалась, когда открытие было ниже средней.
34-дневный сигнал не мог быть сформирован, пока не прошли 34 торговых дня после старта 31 октября 2002, поэтому этот ряд начался 18 декабря 2002.
Сессионные фильтры, которые допускают открытие
Сессионный анализ — это фильтр, который использует овернайт-гэп, объём предыдущей сессии и часы регулярной сессии, чтобы решить, исполним ли лонг на открытии.
Скорректированное правило требовало одновременного выполнения трёх условий: открытие выше 34-дневной средней, объём предыдущего дня выше 100,000,000 акций и овернайт-сессия ниже 0.00.
Сессия объёмом 100 миллионов акций находилась на 60-м процентиле объёма cue при среднем 92 миллиона и стандартном отклонении 29 миллионов.
Одна процедура для входа, выхода и воздержания
Механическая торговая система — это единая процедура, которая задаёт, когда входить на открытии, выходить на закрытии или оставаться в стороне. После сессионных фильтров ветка снижения овернайт показала винрейт 0.708 и среднее 124 на лонге регулярной сессии объёмом 1,000 акций.
Та же отфильтрованная процедура дала прибыль регулярной сессии 12.38 против 0.685 у нескорректированного 34-дневного лонга за 615 дней.
Накопительная прибыль/убыток по QQQQ при отфильтрованной 34-дневной простой скользящей средней
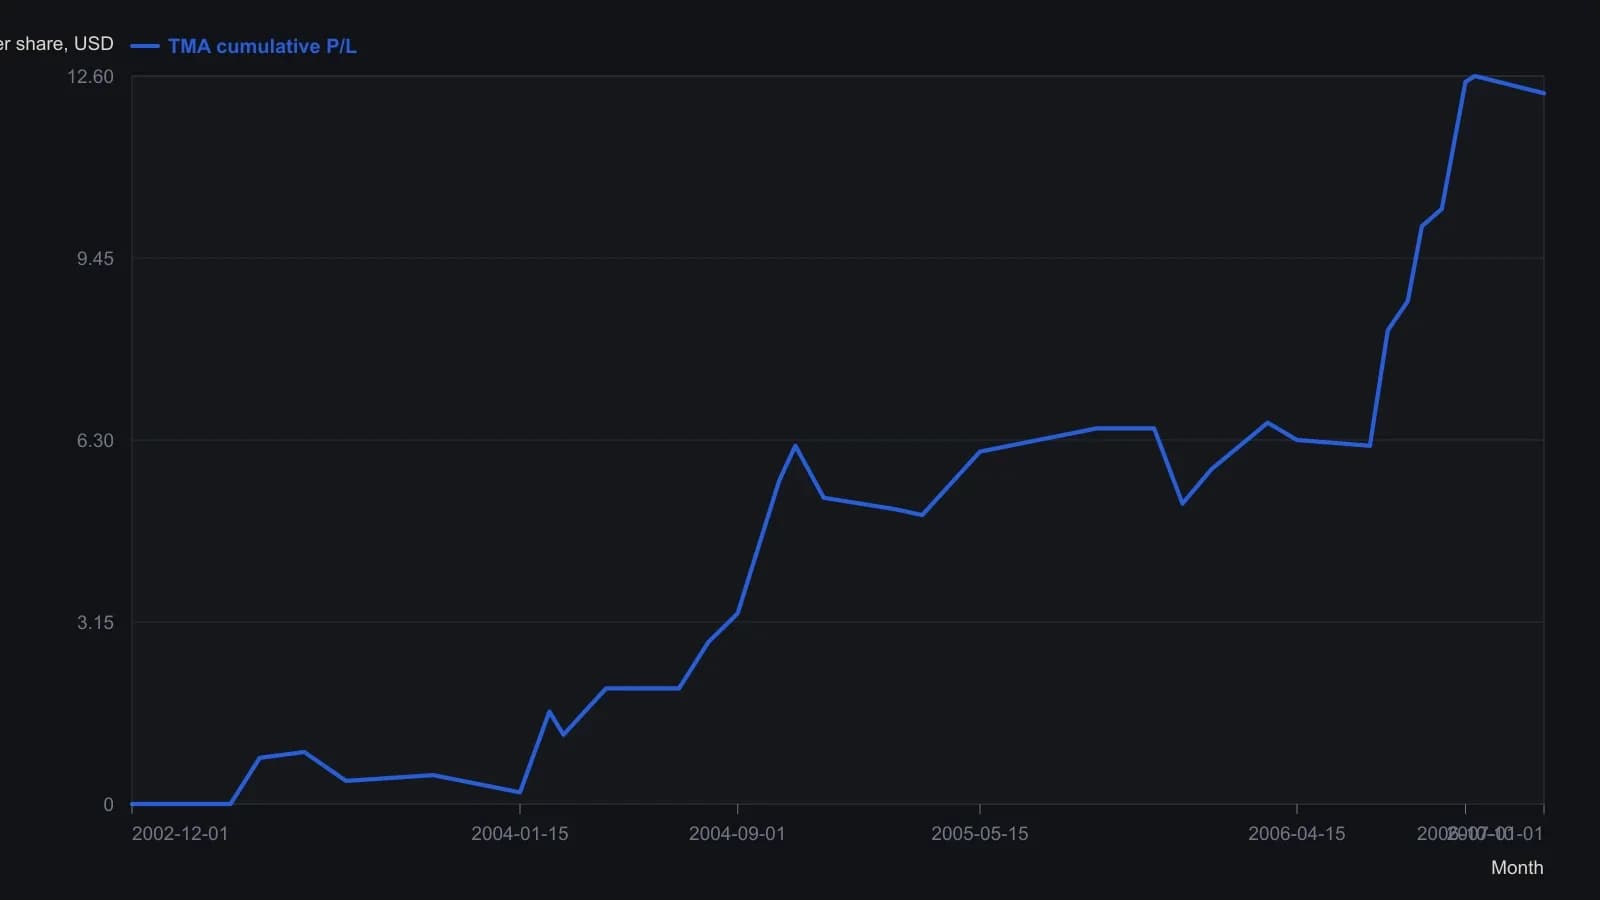
TMA открывала длинную позицию на 1,000 акций только когда открытие в 09:30 ET было выше 34-дневной простой скользящей средней, объём предыдущего дня превышал 100 million акций, а ночная сессия снизилась; позиция всегда закрывалась в 16:00 ET. Оцифрованные точки разворота приблизительны с точностью около двух десятых доллара.
Все разборы дорожки · 18 разборов
- 1990Построение экспоненциального индекса сессионного остатка второго часа
- 2000Рассматривайте открытую книгу лимитных заявок как фильтр исполнения
- 2002Построение предторгового чеклиста: лонг, шорт или флэт
- 2003Обрезки окон сессии для оценки механической дневной системы
- 2004Правила входа в overnight-сессию после регулярных часов
- 2005Исполнение overnight-trading-session и regular-trading-session по бумагам Nasdaq 100
- 2006Внутридневное рабочее пространство как комбинированная процедура решений
- 2006Торговле в рамках одной сессии нужны присутствие и правила следующего сигнала
- 2007Сессионные фильтры для правил входа по скользящей средней
- 2008Чек-лист связанных рынков, фильтр сессии и стоп, масштабированный по ATR
- 2008Режимы after-hours сессии и закрытие следующего дня
- 2008Оценка входа на следующем открытии после однодневных коррекций
- 2010Доля диапазона сессии: валютные фьючерсы против мини-индекса
- 2011Долларовое движение, дневные сессии и граница первой потери 1:2 во фьючерсах на фондовые индексы
- 2012Пробои по объёму последнего часа с выходом в первый час
- 2013Односессионные и мультисессионные сделки как одна процедура на правилах
- 2015Бары часов сессии из публичных котировочных лент
- 2016Построение входа по скользящей средней с сессионным ограничением