2008выпуск C071-5
Режимы after-hours сессии и закрытие следующего дня
После окончания регулярной cash-сессии крупный after-hours принт можно рассматривать как вход для закрытия следующего дня, а не как сделку той же сессии. В собранной выборке цена, объём, размер движения и день недели разделяют это overnight-направление на корзины continuation, fade или sit-out.
- После окончания регулярной cash-сессии крупный after-hours принт можно рассматривать как вход для закрытия следующего дня, а не как сделку той же сессии.
- Бумаги after-hours вверх выше 25 при объёме не менее 100000 и движении не менее 10 процентов показали положительное среднее закрытие следующего дня, тогда как более дешёвые бумаги при тех же фильтрах — нет.
- Среди бумаг after-hours вниз, удержанных в лонг до следующего закрытия, только ценовой диапазон 5-to-10 показал положительный средний результат.
- Объём after-hours не был универсальным подтверждением, а корзина after-hours вверх выше 50 содержала только 14 подходящих сделок.
От after-hours принта к следующему закрытию
После окончания регулярной cash-сессии крупный after-hours принт можно рассматривать как вход для закрытия следующего дня, а не как сделку той же сессии. Сессионный анализ в этом рабочем процессе удерживает принт overnight и оценивает его на следующем регулярном закрытии.
Выигрышная сделка определялась как доходность следующего дня не менее 0.5 процента. Этот порог выбран как буфер на after-hours проскальзывание и торговые издержки, а не как порог, выведенный из рынка.
Когда сила after-hours продолжалась
В собранной выборке бумаги after-hours вверх выше 25 при объёме не менее 100000 и движении не менее 10 процентов показали положительное среднее закрытие следующего дня, тогда как более дешёвые бумаги after-hours вверх при тех же фильтрах — нет.
Корзина after-hours вверх выше 50 в этом наборе фильтров содержала только 14 подходящих сделок, поэтому самый сильный на вид результат continuation одновременно хуже всего поддержан размером выборки.
Объём after-hours не выступал универсальным подтверждением: больший объём уменьшал убытки следующего дня для бумаг after-hours вверх ниже 5, увеличивал убытки в диапазоне 5-to-25 и улучшал результат after-hours вверх только выше 25.
Когда слабость after-hours удерживали или шортили
Среди бумаг after-hours вниз, удержанных в лонг до следующего закрытия, только ценовой диапазон 5-to-10 показал положительный средний результат; остальные ценовые диапазоны на стороне вниз — нет. Этот срез лонг-в-слабость — нога стратегии Contrarian в наборе правил, и только в том диапазоне, который показал положительное среднее.
Для бумаг after-hours вниз меньшие overnight-процентные снижения были связаны с лучшими лонг-результатами следующего дня, чем более крупные снижения, по всем приведённым ценовым диапазонам.
Срез по дню недели бумаг after-hours вниз, взятых как шорты, показал пятницу с наивысшим винрейтом и только 15 подходящими сделками, что согласуется с тонким пятничным потоком after-hours новостей. Сезонная торговля в этом рабочем процессе — это как раз этот срез по дню недели.
Окно исследования приходилось на растущий участок широкого рынка, поэтому любое наблюдение шорт-после-after-hours, измеренное там, — это результат того же режима, а не проверка по бычьим и медвежьим состояниям рынка.
Закрытие следующего дня после 10% хода на послеторговой сессии, по цене акции
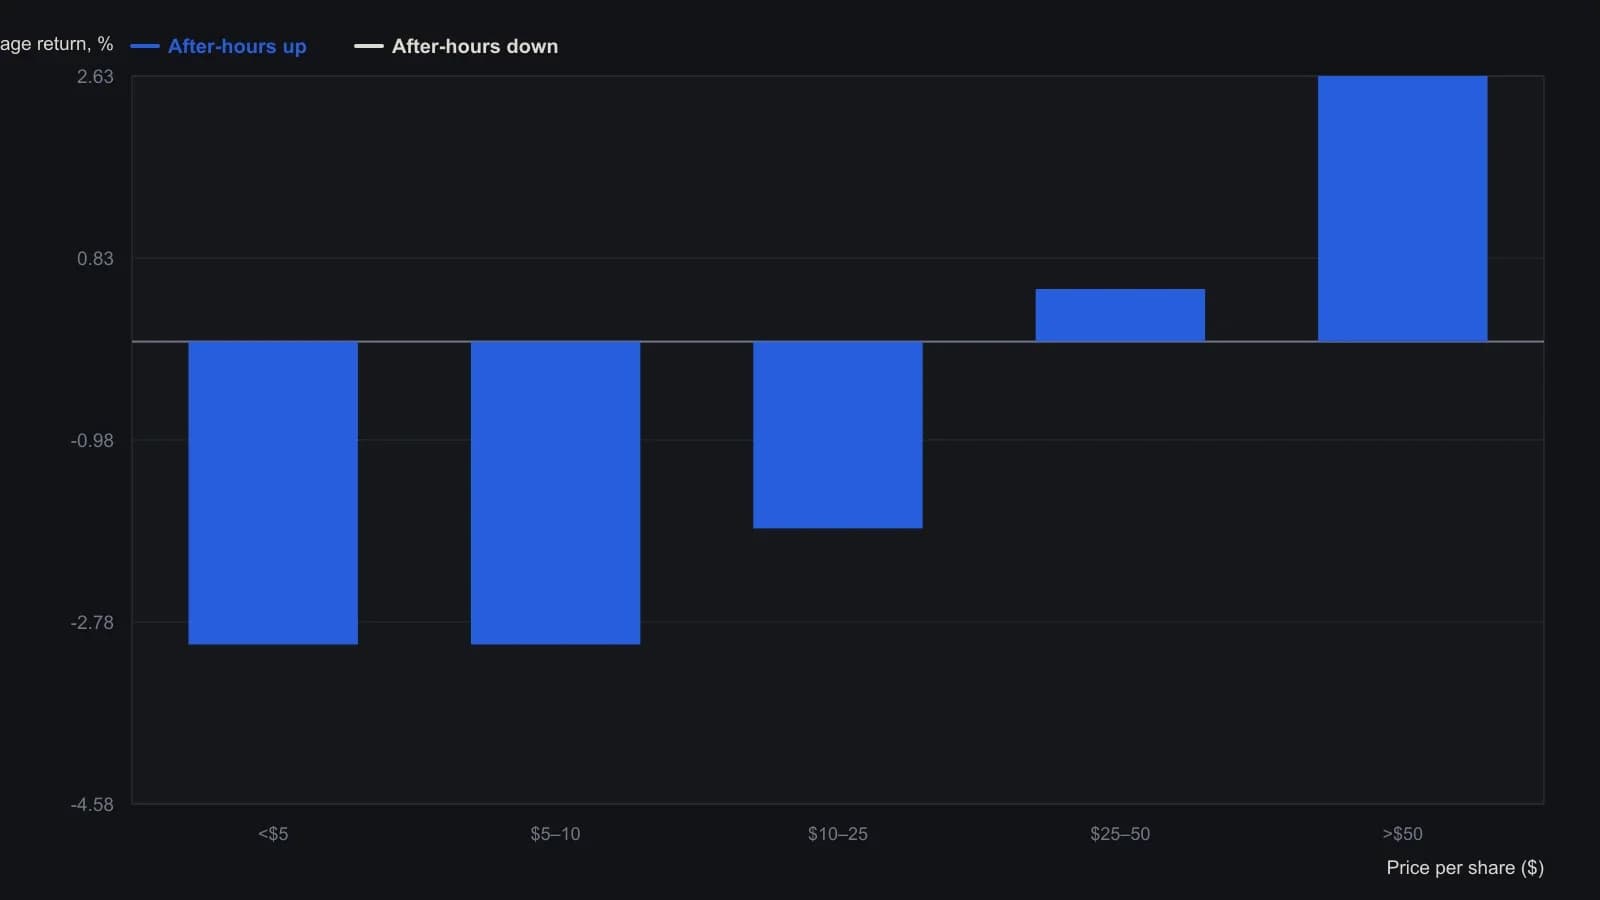
Каждый столбец — лонг от закрытия послеторговой сессии до следующего регулярного закрытия. Объём удержан на уровне 100,000 акций и более, ночной ход — на уровне 10% и более. В корзине роста на послеторговой сессии выше $50 только 14 сделок. Выигрыш определяется как прирост на 0.5% и более, чтобы покрыть проскальзывание и комиссии. Выборка — 8 February 2006 to 21 June 2007.
Все разборы дорожки · 18 разборов
- 1990Построение экспоненциального индекса сессионного остатка второго часа
- 2000Рассматривайте открытую книгу лимитных заявок как фильтр исполнения
- 2002Построение предторгового чеклиста: лонг, шорт или флэт
- 2003Обрезки окон сессии для оценки механической дневной системы
- 2004Правила входа в overnight-сессию после регулярных часов
- 2005Исполнение overnight-trading-session и regular-trading-session по бумагам Nasdaq 100
- 2006Внутридневное рабочее пространство как комбинированная процедура решений
- 2006Торговле в рамках одной сессии нужны присутствие и правила следующего сигнала
- 2007Сессионные фильтры для правил входа по скользящей средней
- 2008Чек-лист связанных рынков, фильтр сессии и стоп, масштабированный по ATR
- 2008Режимы after-hours сессии и закрытие следующего дня
- 2008Оценка входа на следующем открытии после однодневных коррекций
- 2010Доля диапазона сессии: валютные фьючерсы против мини-индекса
- 2011Долларовое движение, дневные сессии и граница первой потери 1:2 во фьючерсах на фондовые индексы
- 2012Пробои по объёму последнего часа с выходом в первый час
- 2013Односессионные и мультисессионные сделки как одна процедура на правилах
- 2015Бары часов сессии из публичных котировочных лент
- 2016Построение входа по скользящей средней с сессионным ограничением