2003выпуск C081-5
Обрезки окон сессии для оценки механической дневной системы
Оценка здесь преподаётся как трёхслойная процедура: задать одну механическую систему дневной торговли, рассматривать минуты аукциона открытия и закрытия как фильтр анализа сессии на самом ценовом ряде, затем проверить устойчивость тех же правил на умеренной обрезке и на чрезмерной обрезке.
- Круглосуточные мини-фьючерсы на фондовые индексы концентрируют основную активность в регулярной кэш-сессии, тогда как первые и последние 15 минут могут быть нестабильными из-за потока ордеров на открытии, отсутствия обновлений кэш-индекса и накопившихся ордеров на закрытие.
- Удаление этих баров на краях сессии из ряда — это сокращение данных: осцилляторы и скользящие средние пересчитываются по обрезанной траектории, что не то же самое, что пропуск сигналов, появившихся в эти минуты.
- Одна механическая дневная процедура использовала 10-периодное среднее стохастика подтверждения тренда со сглаживанием SlowD на 45 и 5 периодов, 100-периодное среднее закрытия, пересечения уровня 50 при закрытии на той же стороне и закрытие позиции в конце сессии без стопов.
- Те же правила дали более слабые метрики оценки на окне с 10:00 до 15:45, чем после обрезки первых и последних 15 минут, что в архиве трактовалось как признак того, что была удалена полезная информация.
Трёхслойная оценка
Редакторская рамка: рассматривайте оценку как три слоя, которые остаются раздельными. Сначала задайте одну механическую торговую систему, чтобы вход, выход и закрытие в конце дня тестировались как единая процедура на входах правил, состоянии рынка и допущениях об исполнении. Затем используйте анализ сессии, чтобы выбрать, какие минуты жизненного цикла ордера входят в ряд, взвесив дисбаланс аукциона, отсутствие кэш-ориентиров, спред, объём и условия торговых издержек. Затем проведите тест на устойчивость тех же правил, изменив только окно сессии.
Редакторское примечание: умеренная обрезка и чрезмерная обрезка показаны рядом, чтобы студенты видели, когда сокращение данных перестаёт очищать шум на краях сессии и начинает удалять траекторию, которая нужна сигналам. Архив не сообщает, что первая обрезка улучшила результаты. Он сообщает, что более узкое окно дало более слабые метрики оценки.
Шум на краях сессии как фильтр ряда
Круглосуточные мини-фьючерсы на фондовые индексы концентрируют основную активность в регулярной кэш-сессии. Последние 15 минут после закрытия кэша лишены обновлённых цен кэш-индекса и основных акций, одновременно поглощая накопившиеся ордера на закрытие. Первые 15 минут могут быть столь же нестабильными, потому что контракт должен подстроиться под вновь открывшиеся индексные акции и принять поток ордеров на открытии.
Эти колебания на краях сессии искажают осцилляторы импульса и инструменты сглаживания, такие как скользящие средние. Анализ сессии здесь выбирает, какие минуты остаются в ряде до расчёта механических правил.
Как обрезанное окно меняет скользящую среднюю
Простая скользящая средняя с периодом 10, рассчитанная на окне с 9:45 до 16:00, может разойтись с полной средней с 9:30 до 16:15 после открытия. Две средние могут снова совпасть, когда оба lookback опираются на одни и те же бары.
Редакторское примечание: механические правила ниже наследуют тот же эффект, потому что изменённое окно означает, что осцилляторы и сглаживатели больше не являются теми же входами.
Одна механическая дневная процедура
Архив задал одну механическую торговую систему: полностью заданные вход, выход и закрытие в конце дня, протестированные как одна процедура. Она сочетала 10-периодное среднее стохастика, сглаживание SlowD на 45 и 5 периодов и 100-периодное среднее закрытия. Лонг открывался, когда это среднее стохастика пересекало уровень 50 снизу вверх при закрытии выше длинной средней; шорт открывался на противоположном пересечении; позиция закрывалась в конце сессии без стопов.
Пересечение уровня 50 было задано как подтверждение тренда, а не как отбор экстремумов 20/80, потому что конструкция была трендследящей. Это пересечение стохастика среднего масштаба в связке с длинной скользящей средней закрытия — стохастик подтверждения тренда, а не fade экстремумов осциллятора.
Что оставалось фиксированным в оценке
Оценка использовала нескорректированные пятиминутные бары текущего контракта. Даты ролловера были выровнены по датам first notice более крупного связанного контракта. Допущения об исполнении: комиссия пять долларов за round-turn и без допуска на проскальзывание. Затем проверка устойчивости повторно прогнала те же механические правила, изменив только окно сессии.
Умеренная обрезка и более узкое окно
Те же правила были повторно протестированы после удаления первых и последних 15 минут, затем ещё раз на более узком окне с 10:00 до 15:45. Более узкое окно дало более слабые метрики оценки, что архив трактовал как свидетельство того, что была удалена полезная информация.
Закрытая прибыль по сторонам после отсечения аукционных минут
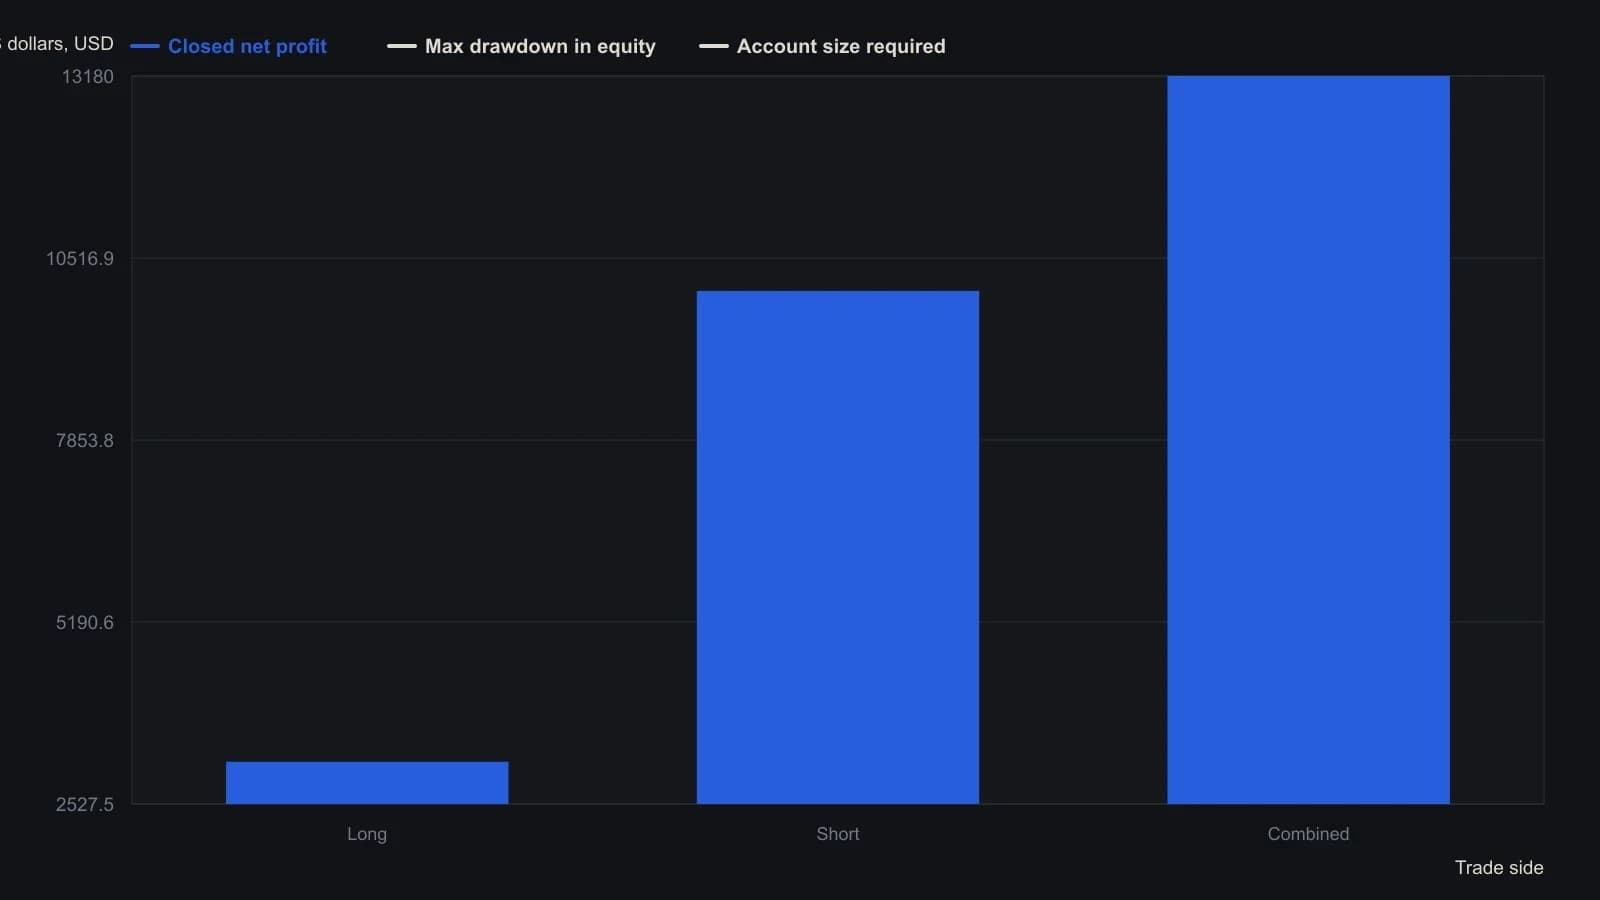
Одинаковые правила во всех колонках: 10-периодная скользящая средняя стохастика пересекает 50 при фильтре по 100-периодной скользящей средней закрытия, выход в конце дня, один контракт, $5 за полный круг, без стопов и без проскальзывания. Тестовый год — календарный 2002 на нескорректированных пятиминутных данных S&P e-mini, сессия обрезана до 9:45–16:00 ET.
Когда обрезать рано
Дальнейшее сокращение, которое ухудшает результаты, представлено как стоп-сигнал того, что изменилось базовое поведение ряда. Обрезку окна сессии рекомендуется применять на ранней стадии проектирования системы только тогда, когда шум носит устойчивый характер.
Все разборы дорожки · 18 разборов
- 1990Построение экспоненциального индекса сессионного остатка второго часа
- 2000Рассматривайте открытую книгу лимитных заявок как фильтр исполнения
- 2002Построение предторгового чеклиста: лонг, шорт или флэт
- 2003Обрезки окон сессии для оценки механической дневной системы
- 2004Правила входа в overnight-сессию после регулярных часов
- 2005Исполнение overnight-trading-session и regular-trading-session по бумагам Nasdaq 100
- 2006Внутридневное рабочее пространство как комбинированная процедура решений
- 2006Торговле в рамках одной сессии нужны присутствие и правила следующего сигнала
- 2007Сессионные фильтры для правил входа по скользящей средней
- 2008Чек-лист связанных рынков, фильтр сессии и стоп, масштабированный по ATR
- 2008Режимы after-hours сессии и закрытие следующего дня
- 2008Оценка входа на следующем открытии после однодневных коррекций
- 2010Доля диапазона сессии: валютные фьючерсы против мини-индекса
- 2011Долларовое движение, дневные сессии и граница первой потери 1:2 во фьючерсах на фондовые индексы
- 2012Пробои по объёму последнего часа с выходом в первый час
- 2013Односессионные и мультисессионные сделки как одна процедура на правилах
- 2015Бары часов сессии из публичных котировочных лент
- 2016Построение входа по скользящей средней с сессионным ограничением